






















최초 제안가 101달러보다 3.5% 올린 수정안 만장일치 판단…"단독 기준 DCF 중간값 주당 150달러 상회", 18일 임시 주총서 패트릭 합병 찬성 권고
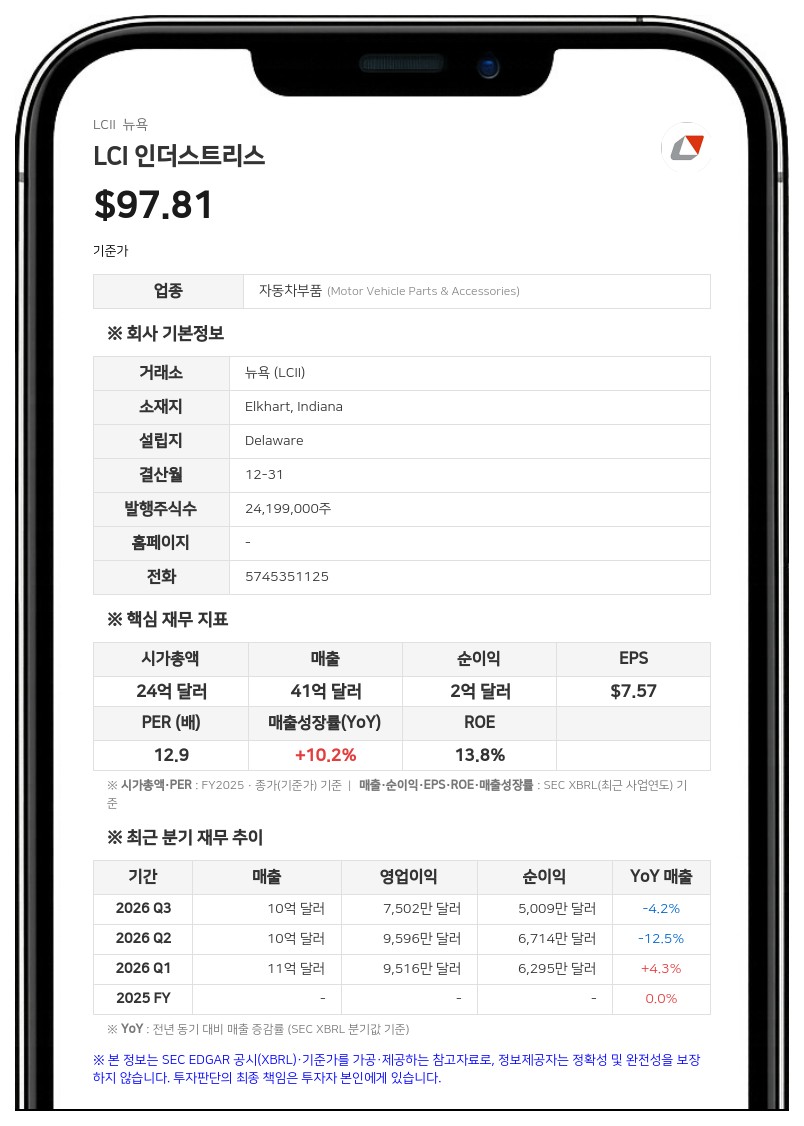
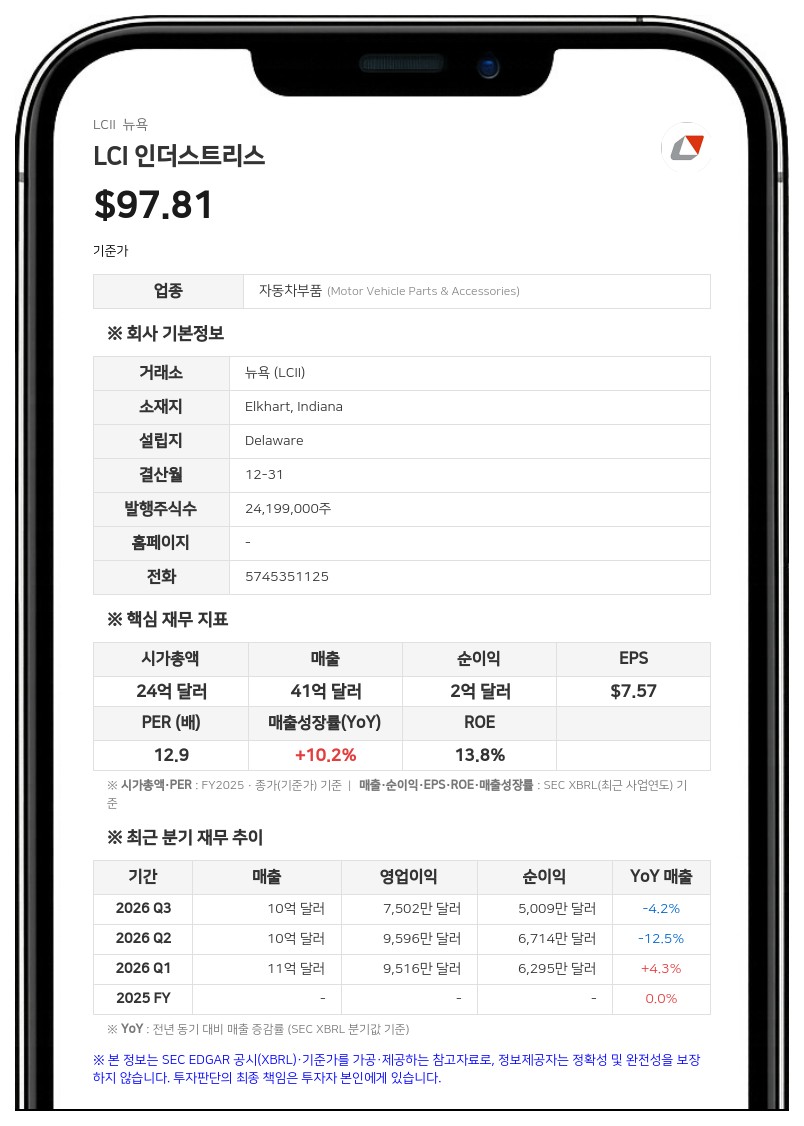
이사회는 외부 재무 및 법률 자문단과 협의해 회사가 요청하지 않은(unsolicited) 비구속적 수정 제안과 첨부 자료를 다시 평가했다. 그 결과 이 제안이 우월한 제안에 해당하지 않으며, 우월한 제안으로 이어질 가능성도 합리적으로 크지 않다고 결론 내렸다. 이사회는 패트릭 인더스트리스(Patrick Industries, Inc., 이하 패트릭)와의 합병이 장기적으로 지속 가능한 주주가치를 극대화하는 최선의 길이라는 판단을 유지했다.
모노모이의 수정 제안은 11월 6일 금요일 늦은 저녁 회사에 접수됐다. 제안가 104.50달러는 최초 제안가 101달러보다 3.5% 높은 수준이다. 회사는 수정 제안 사본을 공동 위임장 설명서·투자설명서 보충 자료로 미국 증권거래위원회(SEC)에 제출했다.
지니 헨켈스(Ginnie Henkels) 이사회 의장은 "모노모이의 수정 제안은 최초 제안을 소폭 올린 것에 불과하며, LCI의 단독 가치나 패트릭과의 결합에 따른 가치 창출 기회에 전혀 미치지 못한다"고 말했다. 이사회는 수정 제안 역시 회사의 단독 사업 가치와 패트릭 합병에 따른 가치 창출 기회를 모두 크게 저평가한다고 판단했다.
모노모이 프리미엄 산정 기준 반박
회사는 모노모이가 내세운 프리미엄이 LCI 주가의 최근 저점인 10월 21일 종가 83.15달러를 기준으로 산정된 것이라고 지적했다. 회사에 따르면 패트릭 합병 발표 전날인 6월 29일 종가 대비 프리미엄은 약 4%, 11월 6일 기준 10일 거래량가중평균가격(VWAP) 대비로는 약 7%에 그친다. LCI 주가는 3분기 실적을 발표한 11월 5일 장중 104.50달러를 웃돌기도 했다.회사는 10월 21일 이후 LCI 주가가 17.6% 올랐지만 같은 기간 패트릭(17.1%)과 RV 및 레저 업종 동종 기업(15.7%)도 비슷하게 올랐다며, 주가 상승이 모노모이 제안 덕분이라는 주장을 반박했다. 모노모이 제안가는 LCI를 향후 12개월 상각전영업이익(EBITDA)의 약 7.2배로 평가한 것으로, LCI의 최근 3년 평균 거래 배수보다 약 1.3배 낮다고 회사는 설명했다.
회사는 모노모이가 인용한 애널리스트 5명의 평균 목표주가 99.40달러에 갱신되지 않은 목표가가 섞여 있다고 지적했다. 11월 5일 3분기 실적 발표 이후 목표가를 갱신한 애널리스트들의 평균은 114.50달러, 중간값은 110.00달러로 모두 모노모이 제안가를 웃돈다고 밝혔다.
장기 계획과 DCF 가치 반박
회사는 모노모이가 요구한 조정을 모두 반영하면 LCI의 할인현금흐름(DCF) 가치 범위인 주당 142~165달러에서 68~103달러가 깎인다며, 이는 제안가를 매력적으로 보이게 하려는 시도라고 주장했다. 회사가 RV 업계 역풍을 반영해 수정한 장기 계획에 따르면 단독 기준 DCF 중간값은 주당 150달러를 웃돈다. 이 계획의 RV 도매 출하량 가정은 평균 약 30만 8000대로, 10~30년 역사적 평균보다 11~29% 낮고 모노모이가 서한에서 인용한 20년 평균 약 36만 6000대보다도 약 16% 낮다.장기 계획은 인수 효과를 뺀 자체 성장만 반영했으며, 2026~2030년 매출 연평균 성장률(CAGR) 5.6%와 고정비 흡수에 따른 약 240bp(2.4%포인트)의 판관비 레버리지 효과가 EBITDA 성장을 이끄는 구조라고 회사는 밝혔다. LCI의 매출 가중 EBITDA 이익률은 2006~2025년 평균 10.7%였고, 2007년·2016년·2022년에는 계획상 최고치인 12.5% 이상을 기록했다. 잔존가치 산정에 쓴 매각 배수 7.5~8.5배는 최근 1~3년 평균 거래 배수 7.8~8.5배에 근거한 것이며, LCI의 현재 배수는 6.8배다.
회사는 모노모이의 주장과 달리 합병법인의 프로포마 순레버리지가 시너지 제외 기준 3월 31일 2.4배에서 9월 30일 2.2배로, 시너지 포함 기준 2.1배에서 1.9배로 낮아졌다고 밝혔다. 회사는 패트릭과의 합병 종결 후 3년 이내 약 1억 5000만 달러의 순 런레이트 비용 시너지를 기대하고 있다.
18일 임시 주총 앞두고 합병 찬성 권고
모노모이는 이사회가 협상을 거부하고 있으며 실사를 거치면 더 높은 가격을 낼 수도 있다고 주장해 왔다. 이에 대해 회사는 패트릭과의 합병 계약상 우월한 제안이거나 그로 이어질 가능성이 합리적으로 큰 경쟁 제안을 받은 경우에만 협상에 나설 수 있으며, 이사회가 모노모이의 두 차례 제안 모두 이 기준을 충족하지 못한다고 결론 내렸다고 설명했다.의결권 자문사 인스티튜셔널 셰어홀더 서비스(ISS)와 글래스루이스(Glass Lewis)는 모노모이의 최초 제안 이후 LCI 주주들에게 11월 18일 예정된 임시 주주총회에서 패트릭 합병안에 찬성하라고 권고했다. 이사회는 패트릭 합병안 반대가 모노모이 제안 찬성을 뜻하지 않으며, 합병이 부결되더라도 모노모이와 LCI 어느 쪽도 주당 104.50달러나 다른 어떤 가격으로도 거래를 추진할 의무가 없다고 강조했다.
LCI 인더스트리스와 패트릭은 양사 주주 승인, 필요한 규제 승인, 기타 관례적 종결 조건 충족을 전제로 2027년 상반기 거래 종결 일정을 유지하고 있다고 밝혔다.
LCI 인더스트리스는 인디애나주 엘카트에 본사를 두고 자회사 리퍼트(Lippert)를 통해 야외 레저 및 운송 시장에 엔지니어링 부품을 공급하는 글로벌 기업이다.
#LCI인더스트리스 #LCII #모노모이 #패트릭인더스트리스 #인수합병
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com


