






















LIVE

실시간 국내외공시

비원 메디신, 3분기 매출 18억8981만 달러…전년比 34% 증가
커그니션 테라퓨틱스, 나스닥 최소 주가 요건 미달 통지 수령…3분기 순손실 414만 5000달러
링컨 내셔널, 3분기 순이익 13억 9900만 달러…전년비 214% 급증
바이오비에, 보통주·프리펀디드 워런트 직접발행으로 474만 달러 조달
숄스 테크놀로지스, 어레이와 합병 법인 2027년 매출 최대 24억 달러 전망
메타, 150억 달러 달러화 선순위 채권 최종 조건 공시…인수 할인 뺀 수입금 149억 4707만 달러
신한제12호스팩, 상장폐지 사유 발생으로 11월 6일 거래정지
프레스티지 컨슈머 헬스케어, 2분기 매출 22.7% 급증…연간 실적 가이던스 하향
레모네이드, 3분기 매출 3억 3610만 달러…전년比 73% 급증
엠마 왈름슬리 마이크로소프트 이사, 차기 주총서 재선임 불출마
에스넷시스템 등, 인성정보 지분 25.60%로 확대
로아앤코홀딩스 등, 넥스턴앤롤코리아 지분 22.23%로 확대
삼부토건, 부인권 소송 수행 위한 에스비자산관리 물적분할 결정
에스브이아이씨55호조합, 이에스티 지분 9.56% 신규 보유
KG이니시스, 3Q 연결 영업이익 220억...전년비 22%↓
대양금속, 제22회차 전환사채 조기상환 청구·지급명령 신청 확인
마키나락스, 30억원 규모 우주항공청 국책과제 선정
태성, 700억원 규모 사모 전환사채 발행 결정
코웨이, 500억원 규모 자기주식 63만8513주 소각 결정
대양금속, 원탑대부 70억원 지급명령 신청 피소
Updated : 2026-11-05 (목)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

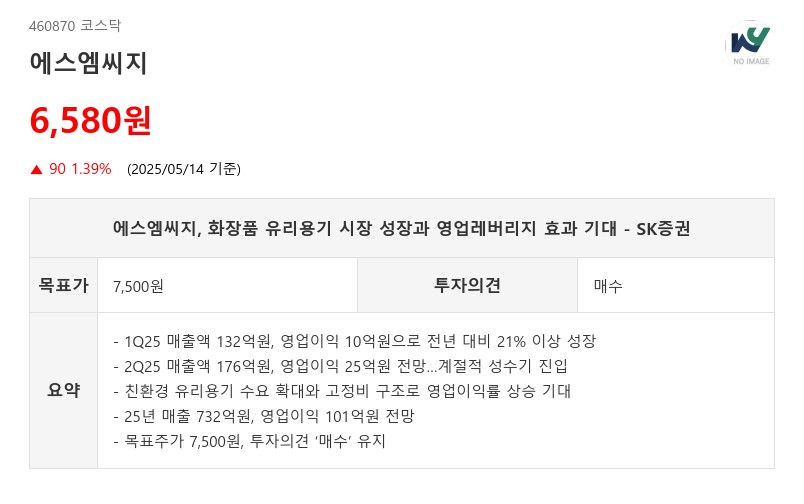
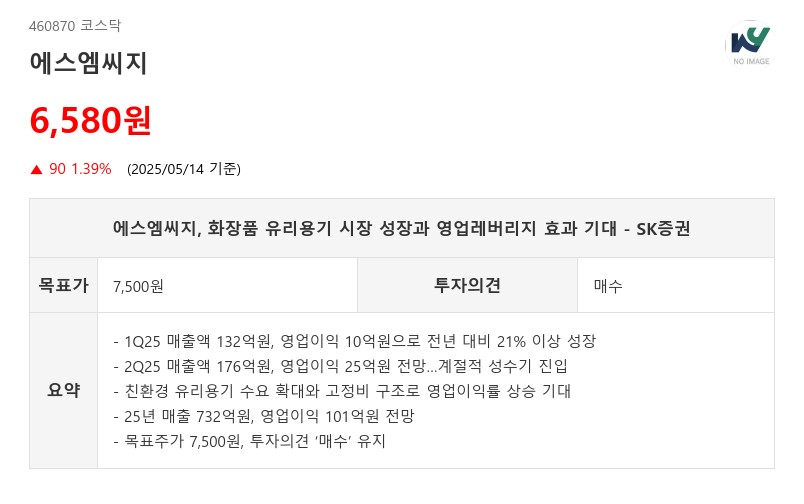
에스엠씨지, 화장품 유리용기 시장 성장과 영업레버리지 효과 기대 - SK증권

주지숙 기자

입력 2025-05-16 11:01

- 1Q25 매출액 132억원, 영업이익 10억원으로 전년 대비 21% 이상 성장
- 2Q25 매출액 176억원, 영업이익 25억원 전망…계절적 성수기 진입
- 친환경 유리용기 수요 확대와 고정비 구조로 영업이익률 상승 기대
- 25년 매출 732억원, 영업이익 101억원 전망
- 목표주가 7,500원, 투자의견 ‘매수’ 유지
에스엠씨지, 화장품 유리용기 시장 성장과 영업레버리지 효과 기대 - SK증권이미지 확대보기
에스엠씨지는 2025년 1분기 매출액 132억원으로 전년 대비 21.5% 성장했으며, 영업이익은 10억원으로 21.6% 증가했다. 영업이익률은 7.6%를 기록했다. 주요 고객사인 로레알(랑콤), 데퓨운더즈(아누아), 에이피알(메디큐브), 달바글로벌향으로 꾸준한 물량 확대가 실적 성장을 견인했다. 다만, 비나우 브랜드 리뉴얼에 따른 실적 공백과 약 20억원 규모의 일회성 상장(합병) 비용 반영으로 당기순이익은 적자 전환했다.

2분기에는 봄·여름 시즌과 가정의 달, 중국 6.18 쇼핑 시즌에 맞춘 주요 브랜드사의 신제품 출시가 예정돼 있어 매출액 176억원, 영업이익 25억원으로 각각 15.1%, 151.7% 증가하며 본격적인 영업 레버리지 구간에 진입할 것으로 전망된다. 4월부터 주요 고객사향 출하 물량이 급증하며 수익성 개선이 기대된다. 하반기에는 로레알 립 신제품과 비나우 리뉴얼 제품 출시도 예정되어 있다.

글로벌 화장품 산업 내 유리용기 시장은 친환경 규제 강화와 K-뷰티의 고급화 트렌드에 힘입어 구조적 성장이 예상된다. 특히, 플라스틱 규제 강화와 재활용 의무 비율 확대가 유리용기의 매력도를 높이고 있다. 에스엠씨지는 미국 ‘LUXE PACK New York’ 패키징 박람회에 참가해 글로벌 화장품 업체들이 중국 생산 유리용기 물량을 한국으로 이전하는 움직임을 확인, 직접적인 수혜가 기대된다.

유리 용기 제조업은 고정비 비중이 약 80%에 달하는 장치산업으로, 매출 성장에 따른 영업이익률 상승 효과가 크다. 에스엠씨지는 연간 2,000억원 규모의 일일 전기 용해로 구축, 70% 수주율의 PCR(재활용유리) 투입 기술, 80여 개의 프리몰드 금형 라인업 등 경쟁우위를 확보하고 있다. 주요 경쟁사의 부진까지 더해져 장기간 고수익 사업 구조를 유지할 것으로 기대된다.

SK증권은 에스엠씨지의 2025년 매출액을 732억원(+34.2% YoY), 영업이익을 101억원(+127.9% YoY, 영업이익률 13.8%)으로 추정하며, 매수 의견과 목표주가 7,500원을 유지했다. 주요 성장 요인은 기존 고객사의 재발주 확대와 신규 제품 출시, 색조 및 향수 제품으로의 매출 포트폴리오 다각화다. 분기별로 기대 이상의 영업 레버리지 효과가 확인될 경우 추가적인 멀티플 리레이팅도 가능할 전망이다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,383.80 ▼300.00
코스닥 678.41 ▼36.54
코스피200 837.78 ▼51.47
암호화폐시황
암호화폐 현재가 기준대비
비트코인 107,843,000 -0.14%
비트코인캐시 387,300 0.03%
이더리움 3,249,000 0.00%
이더리움클래식 9,965 -0.45%
리플 1,772 0.06%
퀀텀 1,025 0.00%
암호화폐 현재가 기준대비
비트코인 107,882,000 -0.16%
이더리움 3,251,000 0.03%
이더리움클래식 9,955 -0.45%
메탈 352 -0.56%
리스크 274 0.74%
리플 1,770 0.00%
에이다 265 -0.38%
스팀 66 -0.46%
암호화폐 현재가 기준대비
비트코인 107,850,000 -0.16%
비트코인캐시 386,900 -0.67%
이더리움 3,250,000 0.06%
이더리움클래식 9,980 -0.60%
리플 1,771 -0.06%
퀀텀 1,011 0.00%
이오타 52 0.00%
모바일화면 이동

