






















LIVE

실시간 국내외공시

중앙백신, 3Q 영업이익 15억...전년비 2%↑
현대에버다임, 3Q 연결 영업손실 15억...적자전환
KCC글라스, 3Q 연결 영업손실 83억...적자지속
티에스 2018-12 M&A 투자조합 등, 씨싸이트 지분 74.94% 전량 매도
티에스2018-12M&A투자조합, 씨싸이트 주식 312만4000주 ↓…지분율 0.00%
유안타씨큐리티즈아시아파이낸셜서비시스프라이빗리미티드, 유안타증권 주식 4만3500주 ↑…지분율 57.56%
영풍, 4196만원 규모 자기주식 2726주 소각 결정
인피니트헬스케어, 정관효력 정지 등 가처분 소송 피소
성창기업지주, 현저한 시황변동 관련 조회공시 요구받아
김은주 대표이사, 신진에스엠 주식 400주 ↑…지분율 14.11%
아이텍, 75억원 규모 제6회 자사 전환사채 만기 전 취득 결정
비엘팜텍, 광동헬스바이오 지분 25.5억원에 처분 결정
키다리스튜디오, 30억원 규모 자기주식 취득 신탁계약 해지 결정
서원 최대주주 조시영 등, 담보·공탁 340만주 해지
에이치엠넥스, 종속회사 에스엠아이의 가온누리시스템 무증자 흡수합병 결정
효성, 최대주주등 지분율 57.23% 유지, 조현준 시간외매수 736주
한양증권, 아이엠스팩1호 지분 5.42% 신규 보유
엘에스일렉트릭, 자회사 엘에스메탈 동관사업 1504억원에 양도
김경호 대표이사, FSN 주식 1만2550주 ↑…지분율 0.18%
김기봉 등 최대주주 측, 미트박스 지분 24.60%로 확대
Updated : 2026-11-05 (목)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

금호타이어, 광주 2공장 화재로 단기 실적 부담 불가피 - 대신증권

주지숙 기자

입력 2025-05-19 15:20

- 5월 17일 광주 2공장서 화재 발생, 3명 부상 생명 지장 없어
- 광주공장 연간 생산량 국내 대비 44%, 글로벌 대비 18% 차지
- 단기 생산 및 판매 차질 불가피하나 화재보험과 공장 이전 계획 진행 중
- 2025년 매출 5조, 영업이익 6,767억 예상하던 실적에 영향 예상
- 목표가 7,400원, 투자의견 ‘Buy’
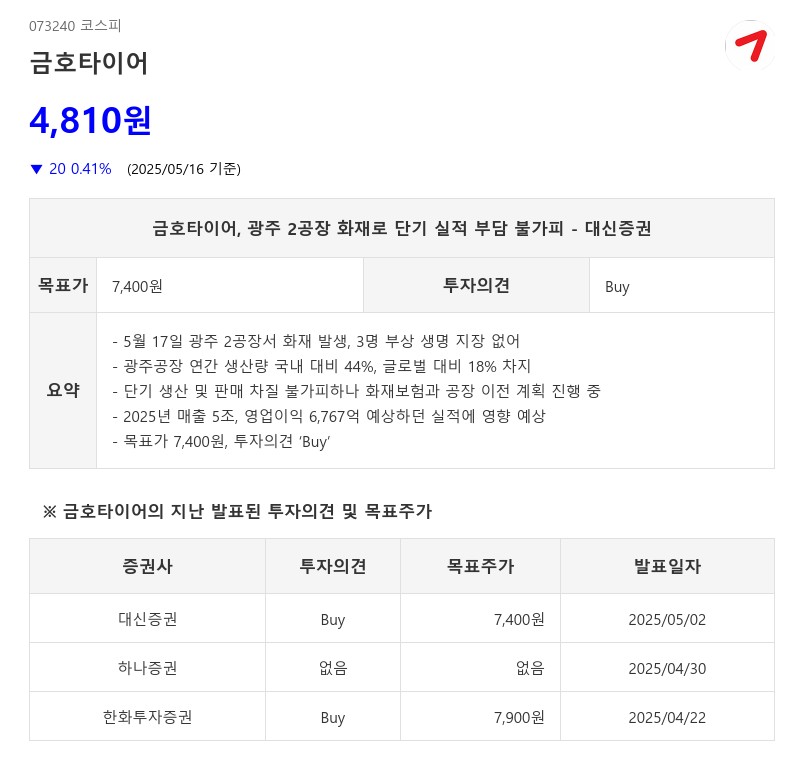
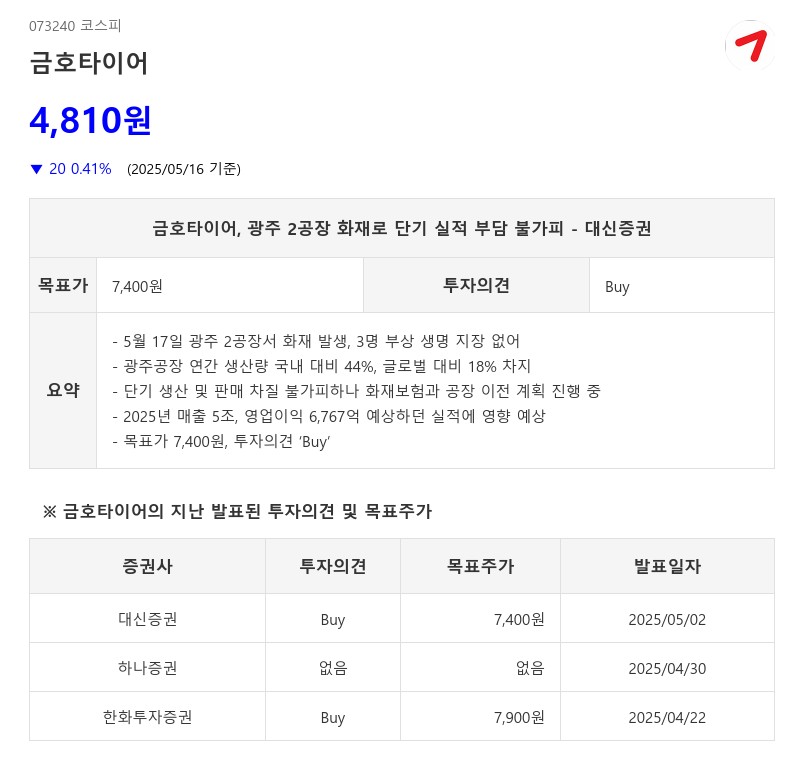
금호타이어, 광주 2공장 화재로 단기 실적 부담 불가피 - 대신증권이미지 확대보기
금호타이어는 5월 17일 오전 광주 2공장에서 발생한 화재로 인해 단기적으로 생산과 판매에 차질이 불가피할 전망이다. 이번 화재로 광주 제2공장이 사실상 전소되면서 광주공장 전체 생산이 전면 중단되었다. 광주공장은 연간 약 1,200만본의 타이어를 생산하는 것으로 추정되며, 이는 국내 생산능력의 44%, 글로벌 생산능력의 18%에 해당한다.

화재 발생 당시 3명의 부상자가 있었으나 생명에는 지장이 없는 것으로 파악되었으며, 18일 오전 기준 진화율은 80%에 달해 오후 중 완전 진화가 예상된다.

금호타이어는 2025년 도투예상 실적으로 매출 5조 원, 영업이익 6,767억 원, 영업이익률 14%를 예상하고 있었으나 이번 화재로 인해 광주공장 생산능력의 절반 수준인 제2공장 가동 중단이 실적에 직접적인 영향을 미칠 것으로 보인다. 화재로 인한 연간 생산 차질은 약 9% 수준으로 추정된다.

과거 한국타이어 화재 사례를 참고하면, 보험을 통한 재산 및 기계 손실 보전과 타 공장 물량 배분으로 영업 및 실적 영향이 최소화된 바 있다. 금호타이어 역시 화재보험이 적용되며, 광주공장 이전 계획도 지속 진행 중이다. 2024년 10월 30일 전남 함평에 15만 평 규모의 신부지 토지매매 계약을 체결했으며, 2025년 1분기 기준 부채비율 170%, 차입금 2조 원 상황에서 단기 실적 불확실성은 확대되었으나 중장기적으로는 물량 회복 및 확대로 이어질 가능성이 있다.

단기적으로는 생산 차질에 따른 실적 부담으로 금호타이어 주가가 하락할 것으로 예상된다. 다만 국내 타이어 2사인 한국타이어와 넥센타이어는 반사 수혜 기대감으로 변동성이 확대될 가능성도 존재한다. 금호타이어 광주 제2공장의 매출은 약 4,494억 원으로 전체 매출 대비 3%, 국내 매출 대비 30% 수준이다.

금호타이어는 이번 화재로 국내 완성차 OE 대응에서 일부 수혜가 예상되나, 글로벌 수요 대응 구조를 감안할 때 실질적인 수혜 가능성은 제한적일 것으로 분석된다.

대신증권은 금호타이어에 대해 목표주가 7,400원과 투자의견 ‘Buy’를 유지하며, 단기 실적 부담에도 불구하고 중장기 회복 가능성에 주목하고 있다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,383.80 ▼300.00
코스닥 678.41 ▼36.54
코스피200 837.78 ▼51.47
암호화폐시황
암호화폐 현재가 기준대비
비트코인 108,285,000 -0.04%
비트코인캐시 384,200 0.34%
이더리움 3,257,000 -0.09%
이더리움클래식 9,920 0.35%
리플 1,776 0.91%
퀀텀 1,020 0.00%
암호화폐 현재가 기준대비
비트코인 108,264,000 -0.08%
이더리움 3,259,000 -0.03%
이더리움클래식 9,935 0.56%
메탈 354 0.00%
리스크 271 -2.87%
리플 1,776 0.74%
에이다 267 0.38%
스팀 66 -0.15%
암호화폐 현재가 기준대비
비트코인 108,240,000 -0.09%
비트코인캐시 382,700 0.00%
이더리움 3,259,000 0.00%
이더리움클래식 9,920 0.30%
리플 1,776 0.79%
퀀텀 1,011 0.00%
이오타 52 -9.09%
모바일화면 이동

