






















- 1Q25 매출 소폭 성장, 영업이익은 고정비 증가로 감소
- 2025년 연간 매출 1조 7,642억 원, 영업이익 980억 원 전망
- 2.1조 원 수주잔고 확보, 장기 프로젝트 매출 인식 본격화
- 일본 POC 승률 80% 이상, 북미 대형 고객사 프로젝트 4건 진행
- 목표가 20,000원, 투자의견 ‘매수’ 제시
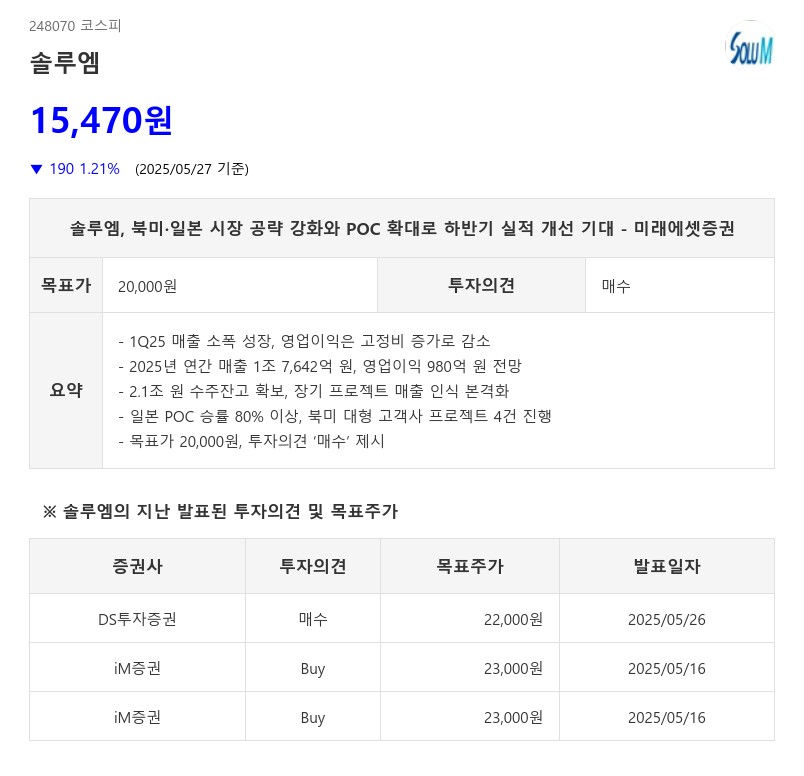
미래에셋증권은 2025년 연간 매출 1조 7,642억 원(+10.6% YoY), 영업이익 980억 원(+41.9% YoY, 영업이익률 5.6%)을 기록할 것으로 예상한다. 1분기 말 기준 2.1조 원의 수주잔고를 확보했으며, 이는 약 3년에 걸쳐 매출로 인식될 장기 프로젝트 중심이다. 다수 프로젝트가 하반기부터 실질 매출로 반영되면서 분기별 실적 개선이 본격화될 전망이다.
글로벌 고객사 확장도 가시화되고 있다. 2024년 POC 수량은 전년 대비 7배 증가했으며, 일본에서는 POC 승률이 80% 이상으로 나타났다. 해외 법인 확장을 통한 다양한 ESL 프로젝트가 성사되고 있으며, 북미 대형 고객사 대상 프로젝트 4건이 동시 진행 중이다. 이는 2023년 6월 Vusion 그룹과의 디커플링 이후 북미 시장 공략이 본격화된 점에서 의미가 크다.
미래에셋증권은 고정비 증가에도 불구하고 하반기 실적 개선과 북미 수주 가시성 확보, 글로벌 고객 기반 확대가 맞물리며 솔루엠의 본격적인 턴어라운드가 기대된다고 평가했다. 이에 따라 목표주가를 기존 29,000원에서 20,000원으로 하향 조정했으나, 투자의견은 ‘매수’를 유지했다.
주지숙 데이터투자 기자 pr@datatooza.com



