






















LIVE

실시간 국내외공시

익스피다이터스, 3분기 영업이익 4억4541만 달러…전년 대비 55% 증가
매러선 페트롤리엄, 3분기 순이익 74억 4700만 달러…전년비 443.6% 급증
MPLX, 3분기 순이익 11억 6400만 달러…전년 대비 24.7% 감소
유타 메디컬, 분기 배당금 0.315달러로 1.6% 인상
카이로스 파머, 헬레나와 ELOC 계약 3차 개정…이용 기한 2028년 말까지 연장
22nd 센추리 그룹, 1대 58 비율 주식 병합 발표…나스닥 상장 요건 회복 목적
브레드 파이낸셜, C시리즈 우선주 지정증서 제출…예탁주식 500만 주 발행 완료
아메텍, 3분기 매출 22억 2000만 달러로 사상 최대…연간 실적 가이던스 상향
호손 뱅크셰어스, 인수한 FSC 뱅크셰어스 2025년 감사 재무제표 공시
웨이스 마케츠, 웰스파고와 회전신용공여 계약 수정…3000만 달러 규모
메인 스트리트 캐피털, 2027년 1분기 월 배당 주당 0.27달러로 증액…12월 0.30달러 추가 배당도 선언
지브라 테크놀로지스, 3분기 매출 16억 1400만 달러…전년比 22.3% 증가
오터 테일, 3분기 순이익 5946만 달러…전년 대비 24% 감소
임팩트 바이오메디컬·조아 리미티드 합병 F-4 효력 발생…11월 13일 임시주총서 표결
베이퍼스트 파이낸셜, 시리즈 C 우선주 상환 결정…보유자 다수 전환 선택 예상
트럼프 미디어, TAE 테크놀로지스 합병 S-4 2차 수정본 제출…11월 9일 3분기 실적 발표
매드리걸 파머슈티컬스, 전직 직원이 내부고발자 보복 소송 제기
수퍼누스, 특별배당에 따라 2031년 만기 전환사채 전환 비율 조정
지오스페이스 테크놀로지스, 아메리소스와 2500만 달러 규모 회전대출 계약 체결
센트로, 뉴욕주 인센티브 프로그램으로 LS450 전기트럭 20대 인도…매출 244만 달러 이상
Updated : 2026-11-04 (수)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

피엔티, LFP 양극재·ESS·동박 신사업 가속화로 수익성 반등 확인 - 미래에셋증권

주지숙 기자

입력 2025-08-13 15:09

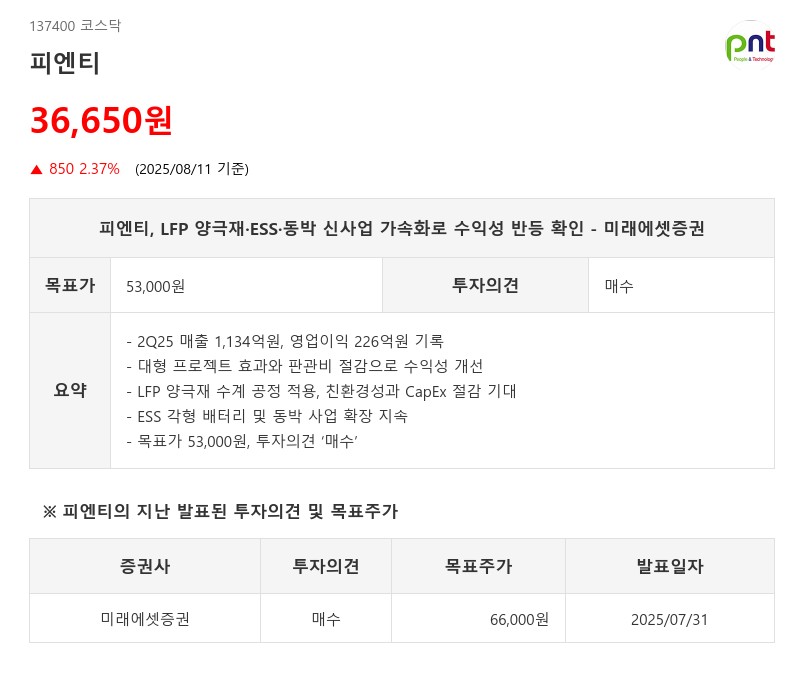
- 2Q25 매출 1,134억원, 영업이익 226억원 기록
- 대형 프로젝트 효과와 판관비 절감으로 수익성 개선
- LFP 양극재 수계 공정 적용, 친환경성과 CapEx 절감 기대
- ESS 각형 배터리 및 동박 사업 확장 지속
- 목표가 53,000원, 투자의견 ‘매수’
피엔티, LFP 양극재·ESS·동박 신사업 가속화로 수익성 반등 확인 - 미래에셋증권이미지 확대보기
피엔티는 2025년 2분기에 매출 1,134억원과 영업이익 226억원을 기록하며 수익성이 반등했다. 매출 규모는 전년 동기 대비 55.7% 감소했으나, 대형 프로젝트 인식에 따른 고마진과 판매관리비 절감 효과가 수익성 개선을 견인했다. 2분기 영업이익률은 19.9%로, 영업 부진 속에서도 동사의 커스터마이징 장비 경쟁력이 재확인되었다.

2분기 말 기준 수주잔고는 1.68조원으로 전년 대비 22.7% 감소했으나, 중국과 인도 등 신규 프로젝트를 적극 추진 중이며 국내외에서 높은 신규 수주 규모를 유지할 가능성이 높다. 다만, 셀 업체 가동률이 높아 단기 성장 여력은 제한적이다.

사진=미래에셋증권 리서치센터

사진=미래에셋증권 리서치센터

이미지 확대보기

신사업 부문에서는 2025년 연말까지 LFP 양극재 연간 3GWh 생산을 시작할 계획이다. 동사는 기존 NMP+PVDF 공정 대신 수계 공정을 적용해 친환경성과 설비 투자 비용 절감 효과를 확보했다. 수계 공정은 NCM 대비 구조 안정성이 높고 수분 저항성이 우수해 LFP 양극재에 적합하다. 또한, ESS용 각형 배터리를 0.2GWh 규모로 직접 생산하며, 양극 소재부터 셀 제조, 장비까지 포함한 턴키 솔루션 공급을 목표로 한다. 주요 고객은 스타트업 및 신규 셀 업체가 될 전망이다.

동박 사업은 2025년 중국 내 3만톤 캐파를 확보했으며 2026년까지 5만톤으로 확장할 계획이다. 공급 과잉과 전방 수요 둔화 우려가 있으나, 중국 현지 및 국내 계열 고객사 기반 수요를 바탕으로 증설을 진행 중이다. 전고체 배터리용 니켈박 비중도 약 20%에 달할 것으로 예상된다.

미래에셋증권은 피엔티의 목표주가를 기존 6.6만원에서 5.3만원으로 하향 조정했다. 이는 2023년 설비투자 둔화 시기 평균 멀티플인 P/E 11배를 적용한 결과다. 다만, 중장기적으로 LFP 양극재, ESS 각형 배터리, 동박 등 신사업이 본격적인 매출 기여로 이어질 경우 주가 재평가 여지는 여전히 유효하다고 평가했다.

피엔티는 2024년 매출액 1,035억원, 영업이익 163억원, 2025년에는 매출 868억원, 영업이익 126억원으로 다소 조정될 전망이다. 그러나 2026년과 2027년에는 각각 1,167억원과 1,414억원의 매출과 128억원, 134억원의 영업이익으로 회복세를 보일 것으로 기대된다.

사진=미래에셋증권 리서치센터

사진=미래에셋증권 리서치센터

이미지 확대보기

미래에셋증권은 피엔티에 대해 향후 12개월 기준 절대수익률 20% 이상의 초과수익이 예상된다며 투자의견 ‘매수’를 유지했다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,648.79 ▼210.29
코스닥 704.39 ▼29.97
코스피200 885.67 ▼34.96
암호화폐시황
암호화폐 현재가 기준대비
비트코인 104,509,000 -0.06%
비트코인캐시 374,000 0.73%
이더리움 3,094,000 0.03%
이더리움클래식 9,510 0.48%
리플 1,729 0.29%
퀀텀 1,012 -0.10%
암호화폐 현재가 기준대비
비트코인 104,565,000 -0.10%
이더리움 3,094,000 -0.06%
이더리움클래식 9,500 0.16%
메탈 354 -0.56%
리스크 244 1.24%
리플 1,728 0.17%
에이다 257 0.00%
스팀 65 0.15%
암호화폐 현재가 기준대비
비트코인 104,540,000 -0.03%
비트코인캐시 373,300 0.62%
이더리움 3,093,000 0.00%
이더리움클래식 9,510 0.32%
리플 1,729 0.29%
퀀텀 1,013 0.00%
이오타 52 0.00%
