
LIVE

실시간 국내외공시

블랙스톤, 범블 선도거래 종료로 약 276만 주 인도…지분 12.0%로 축소
에스원, 자기주식 소각 목적 454만주 공개매수 결정
엔뷰메드, 알파 캐피털서 최대 100만달러 담보부 대출…초기 25만달러 조달
존 프론티어, 기존 세정제 사업 335만 달러에 매각 완료…데이터센터·AI 인프라 사업만 남아
팔레 파이어 캐피털, 돌 지분 10.2% 보유 보고…수정 보고서 제출
홈 뱅크셰어스, 3분기 순이익 1억 2945만 달러로 사상 최대…희석 EPS 0.65달러
스타 에퀴티 홀딩스, 2026년 10월 IR 기업설명회 자료 공개
오션 파워 테크놀로지스, 컬럼비아 파워 인수 대가 보통주 36만 6162주 매각 등록 설명서 제출
디스트리뷰션 솔루션스 그룹, 자회사 로슨 프로덕츠 통해 MRO 유통기업 그레이드에이트 약 1억 4500만 달러에 인수 계약
이뮤니티바이오 '안티바', FDA 적응증 확대 승인…유두상 종양 방광암 치료 포함
매나테크, 스위스 자회사 지분 구조 재편으로 나스닥 주주지분 요건 회복 주장
베라스템, 2억 5000만 달러 규모 공모 발행 추진…주당 8.00달러
플럼 애퀴지션 4, 나스닥서 최소 주주 수 미달 상장유지 요건 미충족 통지 받아
랠리바이오, 아벤조와 합병 추진…S-4 정정신고서 제출
포 코너스 프라퍼티 트러스트, 더든 레스토랑과 임대차 66건 5년 연장
골든트리, QVC 그룹 보통주 168만여 주 추가 매수…지분율 25.4%로 확대
비스탄스 네트웍스, 주당 1.5달러 특별 현금 배당 결의…배당락일 11월 9일
오키드 아일랜드 캐피털, 3분기 주당 0.90달러 순손실 추정…10월 주당 0.10달러 배당 발표
레졸루트, 종양 고인슐린혈증 임상 3상 환자 등록 완료…12월 중순 탑라인 발표 예정
렌트 더 런웨이, 1500만 달러 주주배정 증자 청약 종료
Updated : 2026-10-15 (목)
비즈니스 파트너사
NH투자증권

HOME  >  종목분석  >  기업분석

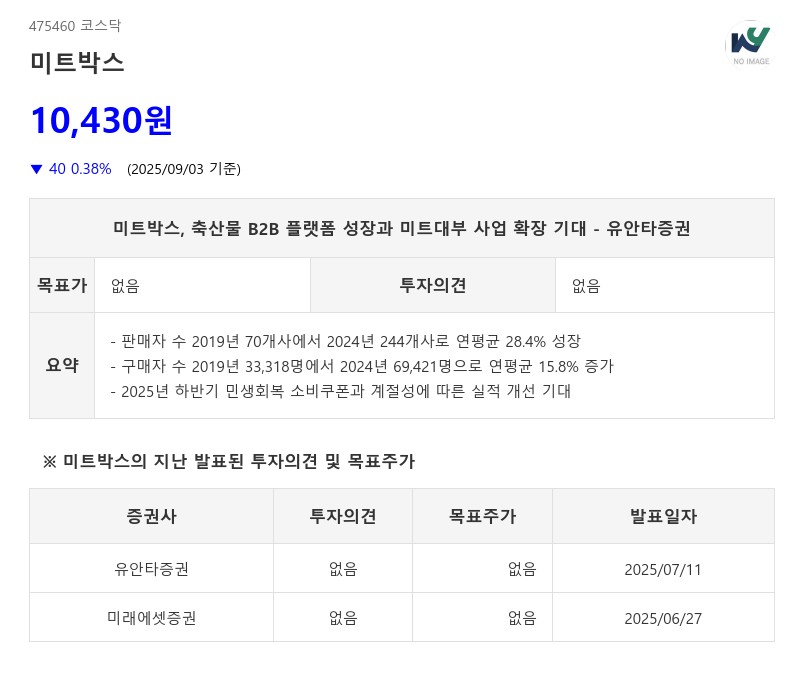
미트박스, 축산물 B2B 플랫폼 성장과 미트대부 사업 확장 기대 - 유안타증권

주지숙 기자

입력 2025-09-05 12:03

- 판매자 수 2019년 70개사에서 2024년 244개사로 연평균 28.4% 성장
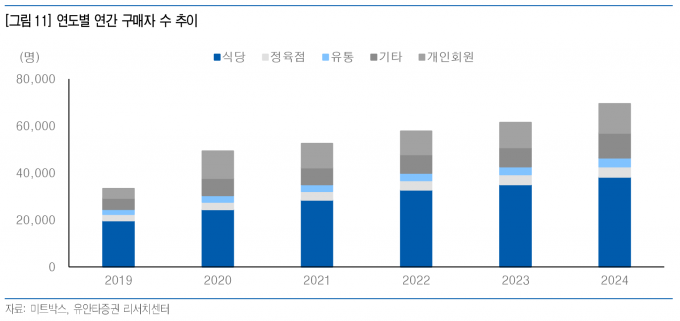
- 구매자 수 2019년 33,318명에서 2024년 69,421명으로 연평균 15.8% 증가
- 2025년 하반기 민생회복 소비쿠폰과 계절성에 따른 실적 개선 기대

미트박스, 축산물 B2B 플랫폼 성장과 미트대부 사업 확장 기대 - 유안타증권이미지 확대보기
미트박스는 2014년부터 축산물 온라인 직거래 플랫폼을 운영하며 B2B 사업을 주력으로 하고 있다. 복잡한 축산물 유통구조와 정보 비대칭 문제를 해결하는 데 집중, 판매자와 구매자 모두에게 긍정적인 영향을 제공하고 있다.

특히, 판매자는 조기정산과 콜드체인 배송을 통해 자금 운용과 신선도 유지가 가능하며, 구매자는 유통단계 축소로 가격 경쟁력을 확보할 수 있다.

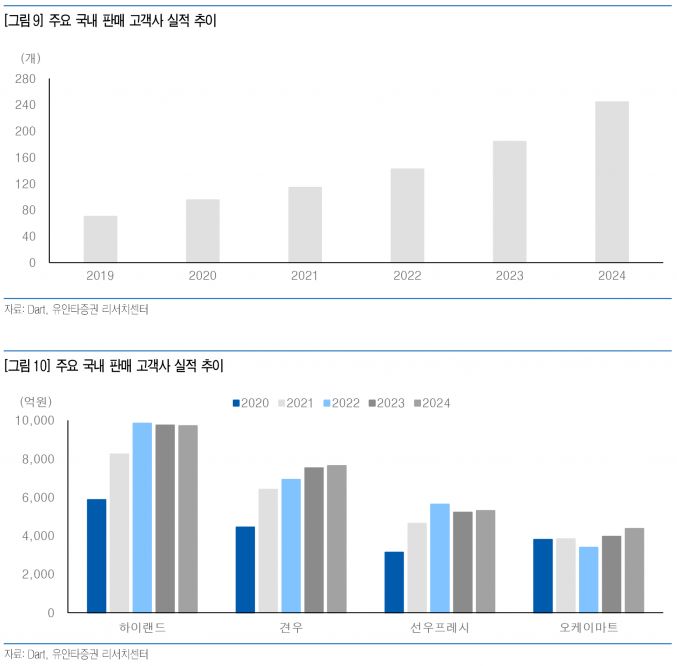
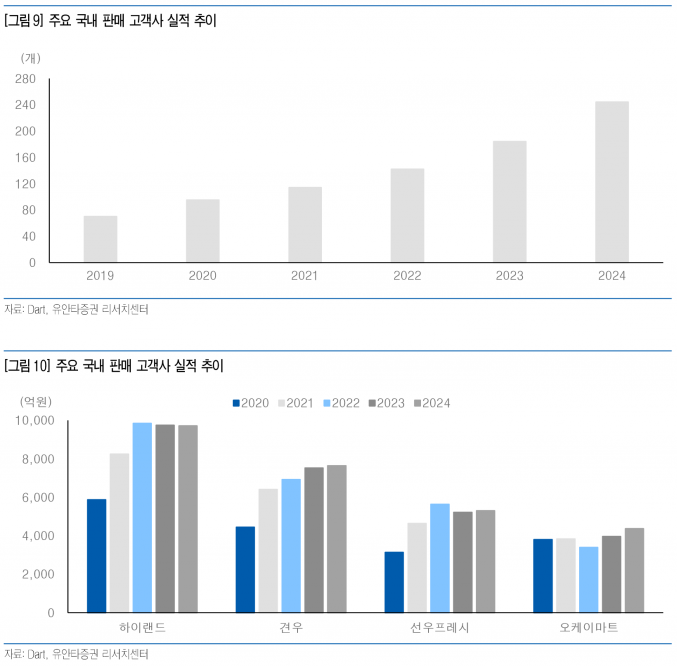
판매자 수는 2019년 70개사에서 2024년 244개사로 연평균 28.4% 성장했다. 세계 1위 축산물 유통기업 카길(Cargill)과 직거래하며 국내 축산물 톱티어 업체들도 플랫폼에 입점해 있다.
미트박스, 축산물 B2B 플랫폼 성장과 미트대부 사업 확장 기대 - 유안타증권이미지 확대보기

초기에는 동사가 판매자 유치를 위해 노력했으나 현재는 판매자들이 자발적으로 입점을 요청하는 상황이다. 신규 판매자 입점 시 재무상태와 상품 퀄리티, 위생 상태를 엄격히 선별하고 있어 플랫폼의 위상이 높아지고 있음을 보여준다. 수수료율도 2021년 7.1%에서 2025년 9.5%로 꾸준히 상승 중이다.

구매자 수 역시 2019년 33,318명에서 2024년 69,421명으로 연평균 15.8% 증가했다. 식당과 정육점이 주력 구매자로, 이들의 구매량도 연평균 13.7% 성장했다.


다만, 최근 소형 식당의 1BOX 단위 구매 부담을 해소하기 위해 소용량 축산물 판매를 추진 중이며, 4월에는 식육포장처리업체 스테이커스 지분 100%를 취득해 세절 및 소분 판매를 계획하고 있다. 이를 통해 구매자 수 증가와 단위당 평균판매가격(ASP) 상승이 기대된다.

미트박스, 축산물 B2B 플랫폼 성장과 미트대부 사업 확장 기대 - 유안타증권이미지 확대보기

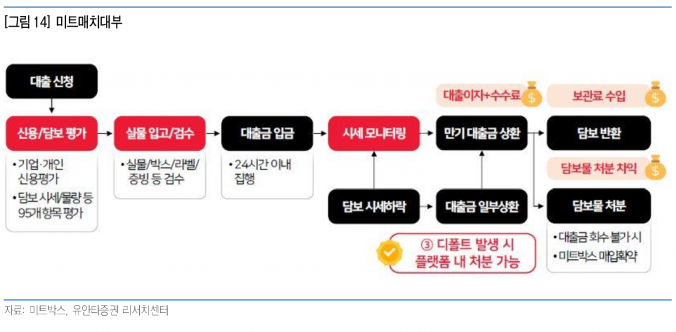
미트박스는 올해 2월 자회사 미트매치대부를 설립해 축산물 담보대부업을 추진 중이다. 축산물 담보 대출 시장은 국내 4~5조원 규모로 추정되며, 동사는 담보물 지정 냉동창고 입고 및 플랫폼 판매를 통한 담보 관리로 사기 위험을 줄이고 있다.

1호 펀드는 150억원 규모로 운영 중이며, 삼겹살 등 수요가 꾸준한 품목에 대해 최대 80%까지 대출이 가능하다. 금리는 연 18.96%로 책정되어 있으며, 연내 추가 펀드 조성도 계획하고 있다.

미트박스, 축산물 B2B 플랫폼 성장과 미트대부 사업 확장 기대 - 유안타증권이미지 확대보기

2025년 하반기에는 민생회복 소비쿠폰 효과, 축산물 소비의 계절성, 일회성 비용 축소에 힘입어 전년 및 상반기 대비 실적 개선이 기대된다. 농촌진흥청 설문에 따르면 응답자의 83.5%가 소비쿠폰을 먹거리 구매에 사용할 계획이며, 육류 소비 증가 의향도 높아 동사의 B2C 고객인 정육점 거래대금 증가가 예상된다.

또한, 추석과 연말 등 축산물 소비 성수기가 하반기에 집중되어 있어 매출 성장에 긍정적이다. IPO 관련 비용과 미트매치대부 설립 비용 등 일회성 비용도 하반기에 축소될 전망이다.

한편, 미국산 소고기 관세 인하에 따른 수입 확대도 실적 개선 요인으로 작용할 전망이다. 돼지고기는 이미 한미 FTA에 따라 0% 관세가 적용 중이며, 미국산 소고기 관세는 2026년 0%로 낮아져 가격 경쟁력이 강화될 것으로 보인다.

미트박스는 2020년 매출액 207억원에서 2024년 1,103억원으로 연평균 51.9%의 매출 성장세를 기록 중이며, 주문건수와 등록고객수도 꾸준히 증가하고 있다. 플랫폼의 차별점은 B2B 위주의 직거래 구조와 콜드체인 유통, 그리고 축산물 시세 및 예측 데이터 제공에 있다. 경쟁사들이 주로 B2C 소량 판매에 집중하는 것과 대비된다.

유안타증권은 미트박스가 축산물 유통 시장에서 독보적인 B2B 플랫폼 지위를 확보하고 있으며, 미트대부 사업 확장과 하반기 실적 개선 기대를 주목하고 있다. 다만, 현재 투자의견과 목표가는 제시하지 않고 있다.

미트박스, 축산물 B2B 플랫폼 성장과 미트대부 사업 확장 기대 - 유안타증권이미지 확대보기


주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

ad

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 6,008.81 0.00
코스닥 823.88 0.00
코스피200 936.82 0.00
암호화폐시황
암호화폐 현재가 기준대비
비트코인 110,248,000 -0.47%
비트코인캐시 362,000 -0.63%
이더리움 3,269,000 -0.34%
이더리움클래식 10,820 -0.28%
리플 1,802 -0.55%
퀀텀 1,252 -0.79%
암호화폐 현재가 기준대비
비트코인 110,200,000 -0.45%
이더리움 3,268,000 -0.37%
이더리움클래식 10,790 -0.46%
메탈 387 -0.77%
리스크 273 -2.15%
리플 1,800 -0.61%
에이다 310 -0.32%
스팀 75 -0.40%
암호화폐 현재가 기준대비
비트코인 110,270,000 -0.42%
비트코인캐시 362,000 -0.49%
이더리움 3,270,000 -0.27%
이더리움클래식 10,790 -0.28%
리플 1,800 -0.61%
퀀텀 1,254 -0.24%
이오타 67 0.00%
모바일화면 이동