






















판매량 583Bcfe·설비투자 6억 3800만 달러…연간 환산 배당금 3% 인상
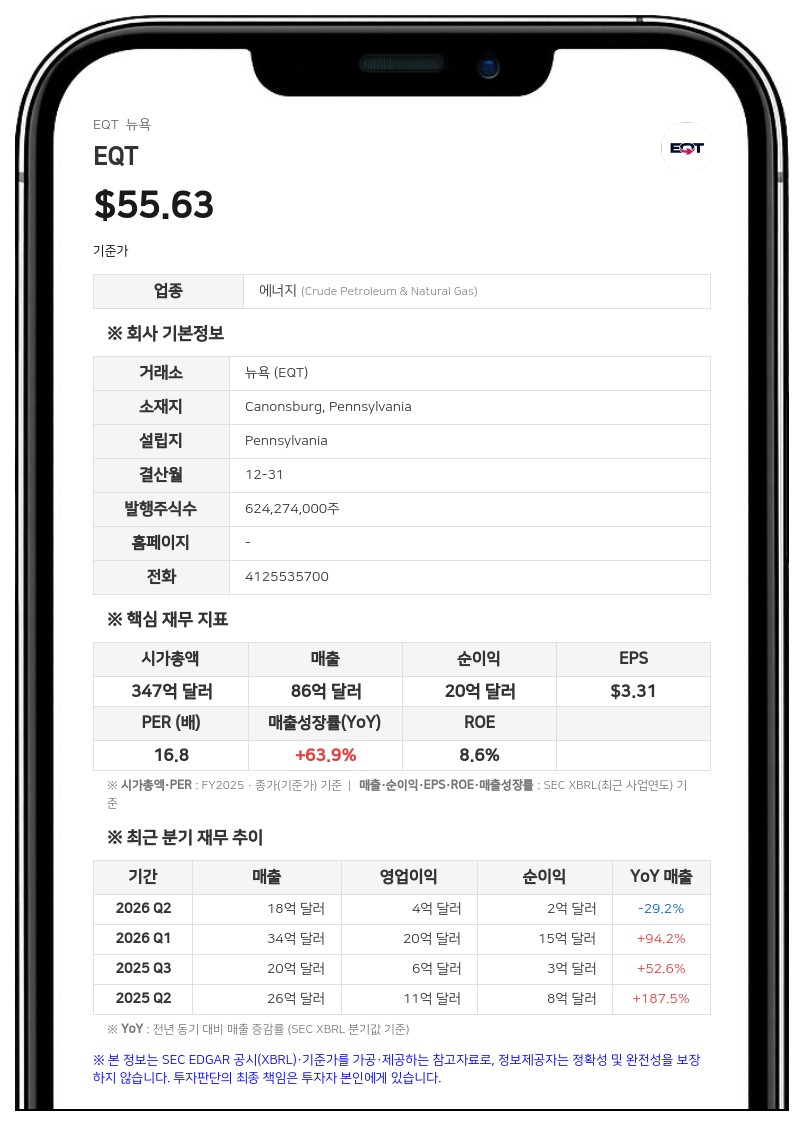
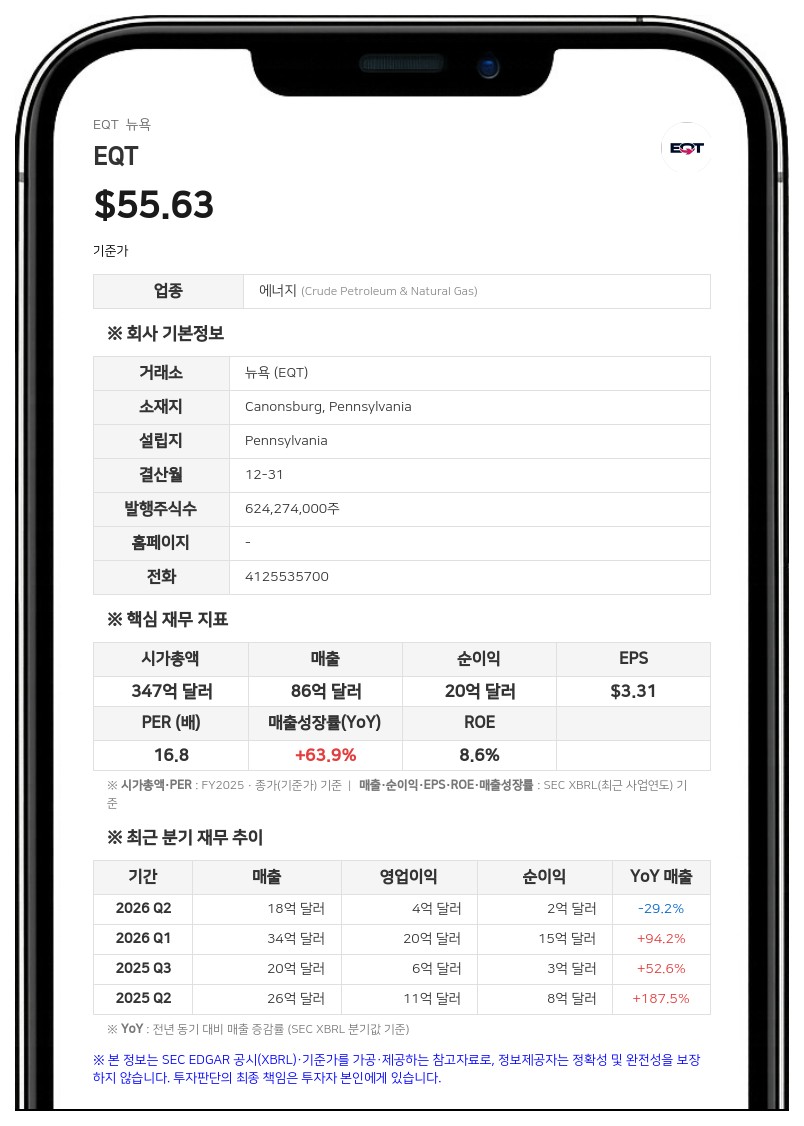
비GAAP 기준 지배주주 귀속 조정 순이익은 2억 6100만 달러(전년 동기 3억 2900만 달러), 조정 EPS는 0.42달러(전년 동기 0.52달러)였다. 비지배지분을 포함한 순이익은 3억 4500만 달러로 전년 동기 4억 700만 달러보다 줄었다. 총 영업수익은 17억 7039만 4000달러로 전년 동기(19억 5857만 1000달러) 대비 9.6% 줄었고, 영업이익은 4억 5946만 1000달러로 전년 동기 6억 321만 달러보다 감소했다.
3분기 총 판매량은 583Bcfe(Bcfe는 10억 입방피트 환산)로 전년 동기 634Bcfe 대비 51Bcfe 줄었다. 이 판매량에는 21Bcfe 규모의 전략적 감산 영향이 반영됐다. 평균 실현 가격은 Mcfe(1000입방피트 환산)당 2.72달러로 전년 동기(2.76달러)보다 소폭 낮았다.
영업활동 현금흐름은 10억 8300만 달러로 전년 동기(10억 1800만 달러)보다 늘었지만, 비GAAP 지표인 EQT 귀속 잉여현금흐름은 2억 8300만 달러로 전년 동기(4억 8400만 달러)보다 줄었다. 3분기 설비투자는 6억 3800만 달러로 회사 가이던스 하단보다 10% 낮았다.
9월 30일 기준 총부채는 56억 달러, 순부채는 55억 달러를 약간 밑돌아 지난해 말(총부채 78억 달러, 순부채 77억 달러)보다 줄었다. 35억 달러 규모 회전신용한도의 차입 잔액은 6300만 달러였고, 유레카 미드스트림의 신용한도를 제외한 총 유동성은 약 35억 달러다.
토비 라이스(Toby Z. Rice) 사장 겸 최고경영자(CEO)는 "분기 중 천연가스 가격 하락 압력에도 마케팅 노력으로 실현 가격이 개선됐고, 운영비는 가이던스 하단에 머물렀으며 설비투자는 예상을 크게 밑돌았다"고 말했다.
4분기 전망과 주요 사업 성과
회사는 4분기 총 판매량을 550~600Bcfe로 제시했으며, 여기에는 10~20Bcfe 규모의 전략적 감산 영향이 반영됐다. 4분기 유지 설비투자는 5억 4000만~6억 1000만 달러, 전략적 성장 설비투자는 1억 8500만~2억 2500만 달러로 예상했다. 2026년 연간 판매량 전망은 2375~2450Bcfe다.회사는 연간 환산 주당 배당금을 0.68달러로 3% 인상했다. 또 펜실베이니아의 핵심 마셀러스 자산과 오하이오주 클래링턴 허브를 잇는 42인치 'POWER 파이프라인' 신규 프로젝트의 오픈 시즌을 시작했고, 리투아니아 최대 전력·천연가스 공급업체인 이그니티스 그룹(Ignitis Group)과 10년 LNG 판매 계약을 맺었다.
걸프 연안에서는 리프 리버 에너지 센터의 암염돔 확장 프로젝트에서 7Bcf 규모 저장 용량을 계약해, 걸프 연안 저장 용량을 최대 11Bcf로 늘렸다.
EQT는 하루 전인 26일 레인지 리소시스(Range Resources Corporation)를 전액 주식 교환 방식으로 인수하는 합병 계약을 공시했으며, 이에 따라 3분기 실적 컨퍼런스콜은 취소했다.
EQT는 애팔래치아 분지에서 천연가스 탐사·생산과 중류 사업을 함께 운영하는 천연가스 기업으로, 본사는 펜실베이니아주 캐넌즈버그에 있다.
주지숙 데이터투자 기자 pr@datatooza.com


