영업손실·순손실 축소, 화학 부문 매출총이익 흑자 전환…4분기 조정 EBITDA 약 700만 달러 전망
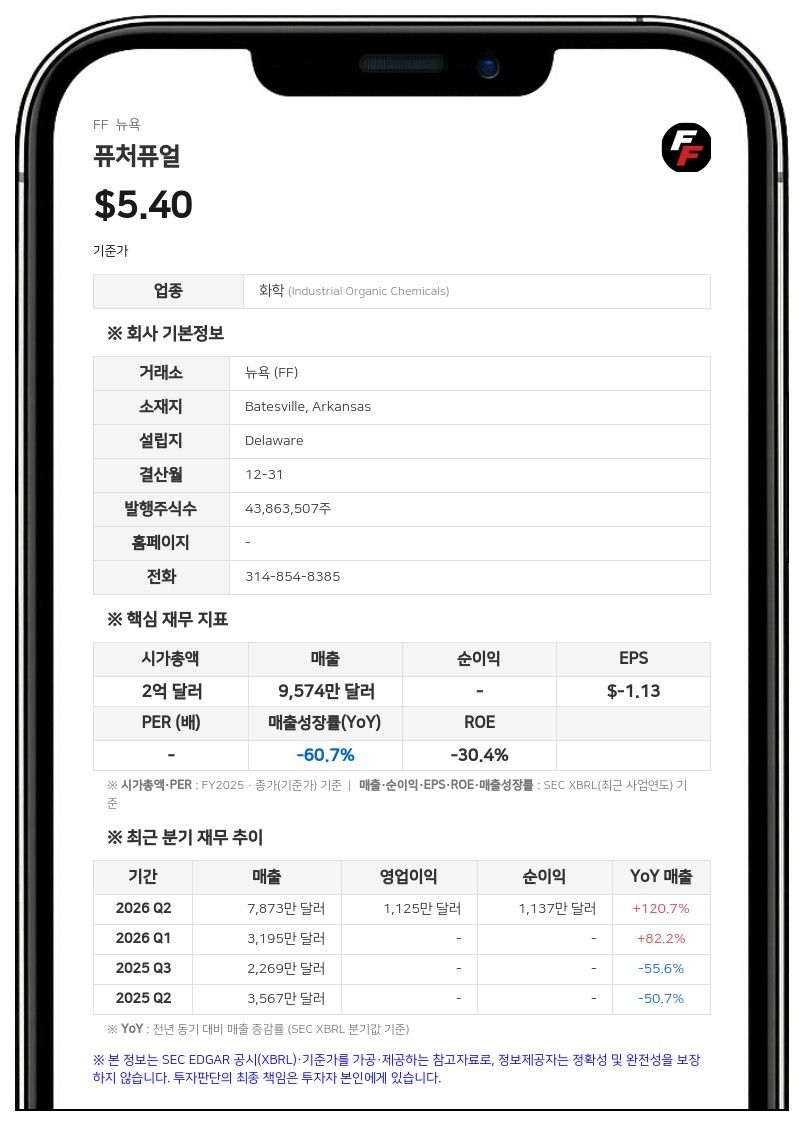
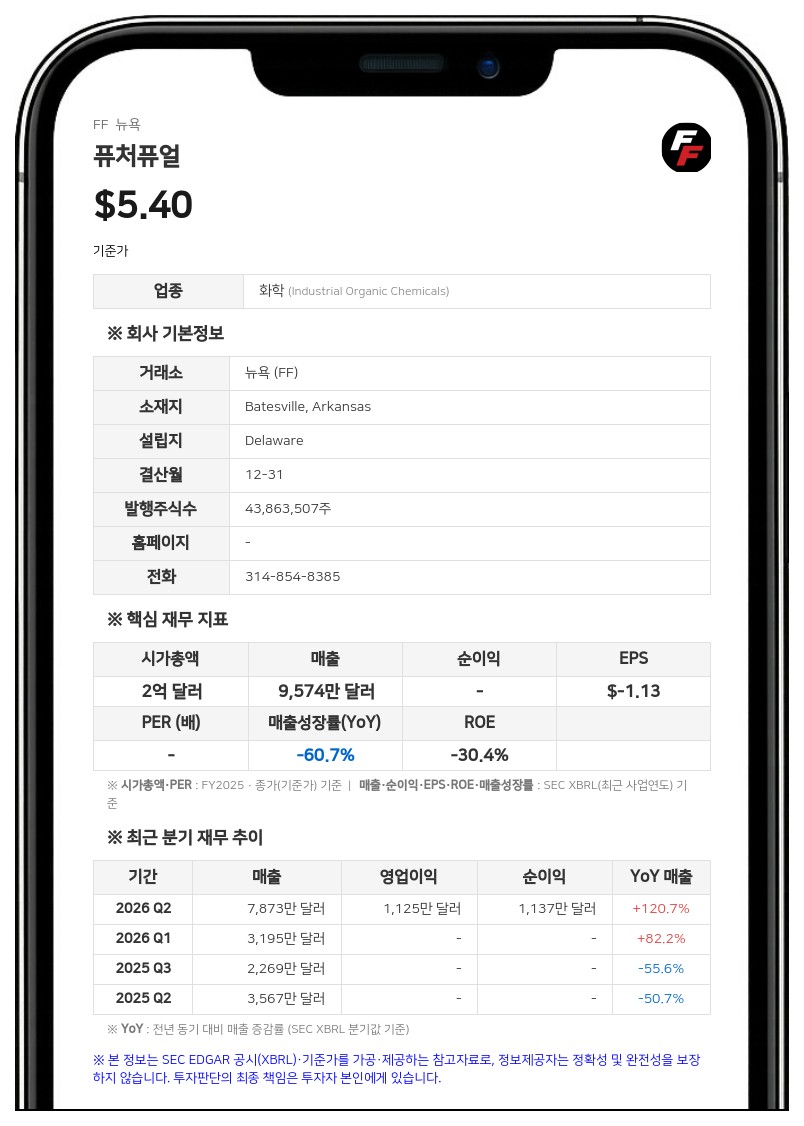
매출 증가분 8200만 달러 가운데 3630만 달러는 판매량 및 제품 구성에서, 4570만 달러는 주로 바이오연료 부문의 가격 효과에서 나왔다. 영업손실은 885만 달러로 전년 동기 937만 7000달러보다 줄었고, 순손실은 838만 6000달러(주당 0.19달러)로 전년 동기 915만 6000달러(주당 0.21달러)보다 축소됐다. 비GAAP 지표인 조정 EBITDA는 492만 6000달러 손실로 전년 동기 531만 5000달러 손실에서 개선됐다.
3분기 전체 매출총손실은 543만 7000달러로 전년 동기 647만 3000달러보다 줄었다. 이번 분기 실적에는 870만 달러의 순파생상품 손실(실현 손실 830만 달러, 미실현 손실 40만 달러)이 반영됐다. 회사는 실현 손실 가운데 아직 판매되지 않은 실물 재고와 관련된 230만 달러는 4분기에 회수될 것으로 예상했다.
1~3분기 누적 매출은 2억 1535만 3000달러로 전년 동기 7590만 달러에서 늘었고, 누적 순손실은 1759만 8000달러로 전년 동기 4144만 달러에서 줄었다.
바이오연료 판매 급증에도 매출총손실
바이오연료 부문 매출은 8775만 5000달러로 전년 동기 711만 1000달러에서 크게 늘었다. 회사는 규제 명확성 개선, 사상 최고 수준의 재생연료 의무량, 분기 중 안정적인 운영을 증가 요인으로 꼽았다. 판매량은 전년 동기보다 1130만 갤런 늘었고, 가동률은 2분기 56%에서 3분기 83%로 높아졌다.다만 판매량 증가와 가격 개선 효과를 대두유 등 높은 원재료 비용과 파생상품 손실이 웃돌면서 부문 매출총손실은 982만 9000달러로 전년 동기 241만 9000달러보다 확대됐다. 이 손실에는 향후 실물 재고 판매 때 상쇄될 것으로 예상되는 헤지 손실 230만 달러가 포함됐다. 3분기에 생성해 4분기에 판매하는 약 70만 개, 150만 달러 규모의 재생식별번호(RIN) 재고 가치는 반영되지 않았다.
화학 부문, 정기 보수에도 흑자 전환
화학 부문 매출은 1692만 달러로 전년 동기 1557만 8000달러 대비 8.6% 증가했다. 맞춤형 화학 매출은 1329만 4000달러로 8.0% 감소했다. 대형 고객사가 재고를 조정하면서 출하가 지연됐고, 두 번째 고객사의 장기 정기 보수 기간에 생산이 중단된 영향이다. 반면 성능 화학 매출은 362만 6000달러로 223% 늘었다. 2025년 4분기 생산을 시작한 신규 고객사의 물량 증가와 글리세린 판매 증가가 반영됐다.화학 부문 매출총이익은 439만 2000달러로 전년 동기 405만 4000달러 손실에서 흑자로 돌아섰다. 화학 부문 판매량은 전년 동기보다 27% 줄었고, 가동률은 32%로 전년 동기 55%에서 낮아졌다. 로엘란트 폴렛(Roeland Polet) 회장 겸 최고경영자(CEO)는 고객사 공정 설비 2곳의 정기 보수로 3분기 조정 EBITDA가 약 430만 달러 줄었으며, 화학 생산은 이후 정상 수준을 되찾았다고 밝혔다.
폴렛 CEO에 따르면 재고 조정으로 주문을 멈췄던 고객사는 향후 2년간 베이츠빌 공장에 4100만 달러의 고객 자금 투자를 약정했으며, 4분기에 정상 주문 주기를 재개할 것으로 예상하고 있다. 회사는 또 3분기에 생산을 미국으로 옮기는 대형 유럽 화학 고객사와 새로 거래를 텄으며, 2027년 1분기 초기 생산에 들어가 2027년 중반 완전 가동에 이를 것으로 예상했다.
4분기 조정 EBITDA 약 700만 달러 전망
회사는 4분기 조정 EBITDA를 약 700만 달러로 예상하며, 2026년 연간으로도 조정 EBITDA 흑자를 낼 것으로 내다봤다. 이 전망은 파생상품 미실현 손익과 재고 평가 조정을 제외한 기준이다. 회사는 11월 초까지 4분기 바이오디젤 생산 능력의 90% 이상에 해당하는 주문을 확보했으며, 2027년 1분기까지 베이츠빌 공장의 대규모 계획 정비는 없을 것으로 본다고 밝혔다.회사는 최근 외부 자문사와 함께 생산성 개선 프로그램에 착수했다. 최대 바이오디젤 부산물인 글리세린을 정제해 팔면 미정제 글리세린보다 갤런당 약 3배의 가치를 얻을 수 있어, 2027년부터 연간 최대 500만~1000만 달러의 이익 증가 잠재력이 있다고 회사는 설명했다.
자본 배분에서는 베이츠빌 공장의 고객 자금 투자와 원재료 구매에 필요한 운전자본을 우선하되, 사업 여건과 유동성에 따른 기회적 자사주 매입 여력과 분기 현금배당 지급을 유지하겠다고 밝혔다. 2026년 연간 자본적지출은 고객 자금 성장 투자 1020만 달러를 포함해 2580만 달러로, 2027년 고객 자금 성장 투자는 2600만 달러 이상으로 예상했다.
9월 30일 기준 현금 및 현금성자산은 2133만 1000달러로 6월 30일 3430만 달러에서 줄었다. 회사는 3분기 영업손실, 운전자본 증가, 성장을 위한 자본적지출을 감소 원인으로 들었다. 3분기 영업활동 현금흐름은 1030만 달러 순유출이었으며, 3500만 달러 규모 회전신용한도에는 인출 잔액이 없다.
퓨처퓨얼은 아칸소주 베이츠빌에 본사를 둔 화학제품·바이오연료 제조업체다. 농약, 접착 증진제, 살생물제 중간체, 산화방지제 전구체 등 맞춤형 화학제품과 나일론·폴리에스터 고분자 개질제 등 성능 화학제품, 바이오디젤을 생산한다.
#퓨처퓨얼 #FF #실적발표 #바이오연료 #스페셜티화학
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com