






















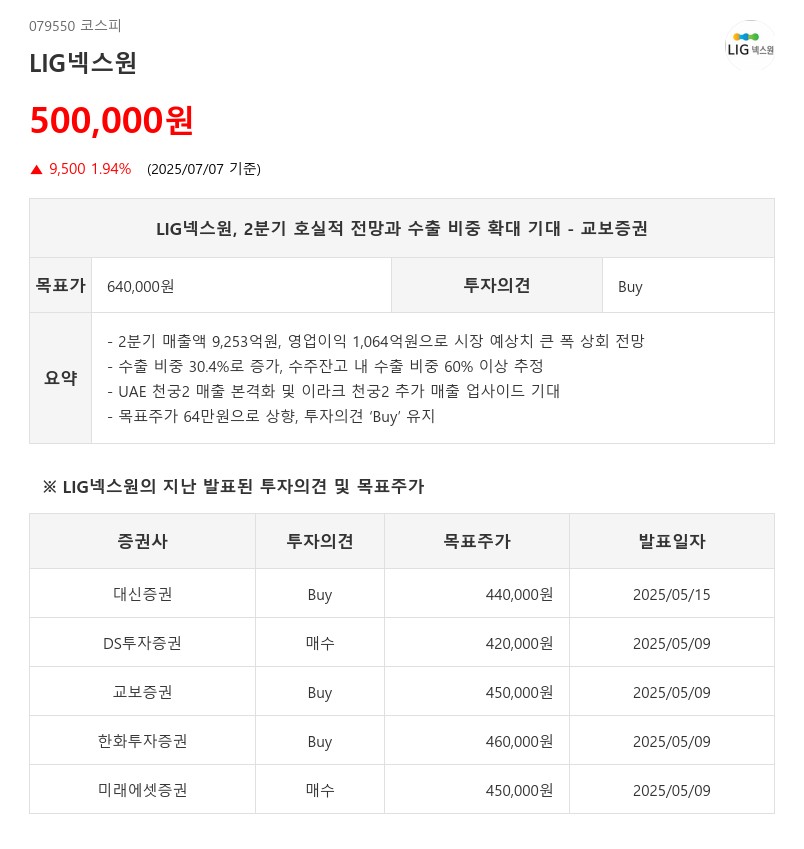
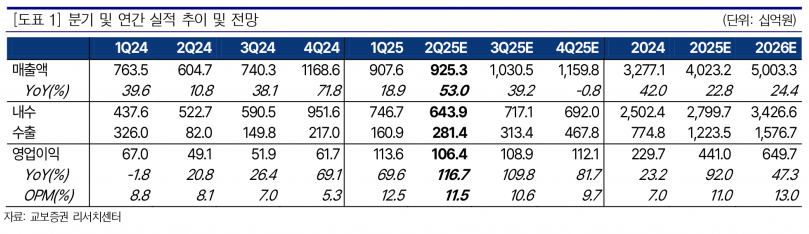
- 2분기 매출액 9,253억원, 영업이익 1,064억원으로 시장 예상치 큰 폭 상회 전망
- 수출 비중 30.4%로 증가, 수주잔고 내 수출 비중 60% 이상 추정
- UAE 천궁2 매출 본격화 및 이라크 천궁2 추가 매출 업사이드 기대
- 목표주가 64만원으로 상향, 투자의견 ‘Buy’ 유지
특히 UAE 천궁2 사업 매출 인식이 본격화되면서 중동 3개국에서 순차적으로 매출이 발생할 전망이다. 최근 이라크 국방장관의 언급에 따르면 이라크 향 천궁2 첫 물량이 올해 내 수령되어 매출 인식이 이루어질 경우, 2025~2026년 추정치 대비 약 4,850억원의 추가 매출 업사이드가 기대된다.
교보증권은 이러한 성장 모멘텀을 반영해 LIG넥스원의 목표주가를 64만원으로 상향 조정하고, 투자의견 ‘Buy’를 유지했다. 목표주가는 12개월 선행 BPS에 7.34배의 Implied PBR을 적용해 산출했으며, 이는 PER 25.4배 수준에 해당한다. LIG넥스원은 강력한 수익성 개선과 안정적인 현금흐름을 바탕으로 향후 실적 성장과 주가 상승이 기대되는 종목으로 평가된다.
주지숙 데이터투자 기자 pr@datatooza.com



