






















LIVE

실시간 국내외공시

피델리티 내셔널 인포메이션 서비시스, 3분기 매출 34억 5400만 달러…전년 대비 27% 증가
스코츠 미러클 그로, 2026 회계연도 조정 EPS 4.48달러로 가이던스 상회…매출 1% 증가
뉴암스테르담 파머, 3분기 순손실 1739만 달러로 적자 폭 축소…‘오비세트라피브’ 유럽 승인
LB 포스터, 3분기 순이익 676만 달러…전년비 55.4% 증가
NCR 애틀리오스, 3분기 지배주주 순이익 9700만 달러로 273% 증가…브링크스 합병은 내년 1월 초 종결 예정
메드라인, 3분기 매출 78억 5600만달러 10.4%↑…10억달러 자사주 매입 승인
웨스트레이크, 3분기 매출 29억 8100만 달러·흑자 전환…공장 폐쇄 비용 5600만 달러 반영
웨스트레이크 케미컬 파트너스, 3분기 순이익 1621만 달러…전년比 10.7% 증가
트로녹스 홀딩스, 주당 0.05달러 분기 현금 배당 결정
폴라 파워, 나스닥서 최소 자기자본 요건 충족 확인 통보 받아…구조조정 2단계 착수
라이엇 플랫폼스, AI 기업과 280억 달러 규모 데이터센터 장기 임대 계약
애로우헤드, 식스 스트리트와 4억달러 규모 선순위 담보 대출 재파이낸싱 계약 체결
내추럴 리소스 파트너스, 3분기 순이익 2601만 달러…분기 배당 2.34달러로 확대
오라클, 보통주 공모가 주당 116달러 확정… 100억 달러 규모 공모
뉴스 코퍼레이션, 255만 달러 규모 자사주 추가 취득
CS 디스코, 3분기 매출 4534만 달러로 11% 증가…조정 EBITDA 흑자 전환
비샤이 인터테크놀로지, 3분기 매출 9억 7894만 달러…분기 역대 최고 실적
어레이 테크놀로지스, 3분기 순손실 791만 달러…쇼얼스 테크놀로지스와 합병 발표
킨드릴 홀딩스, 2회계분기 매출 36억 5100만 달러…순이익 5900만 달러
셀렉쿼트, 2027회계연도 1분기 매출 2억 8000만 달러…순손실 2030만 달러로 적자 폭 축소
Updated : 2026-11-04 (수)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

현대백화점, 비용 효율화와 지누스 턴어라운드로 2분기 영업이익 102.8% 증가 - 한화투자증권

주지숙 기자

입력 2025-08-08 06:30

- 2분기 매출 2.47조원, 전년 동기 대비 소폭 감소
- 백화점·면세점 비용 절감과 지누스 실적 개선이 호실적 견인
- 3분기 백화점 기존점 성장률 +msd% 이상으로 확대 기대
- 중국인 단체 관광객 무비자 정책 시행에 따른 인바운드 매출 증가 전망
- 면세점 업황 회복 가시성 높아져
- 목표주가 100,000원, 투자의견 ‘Buy’ 유지
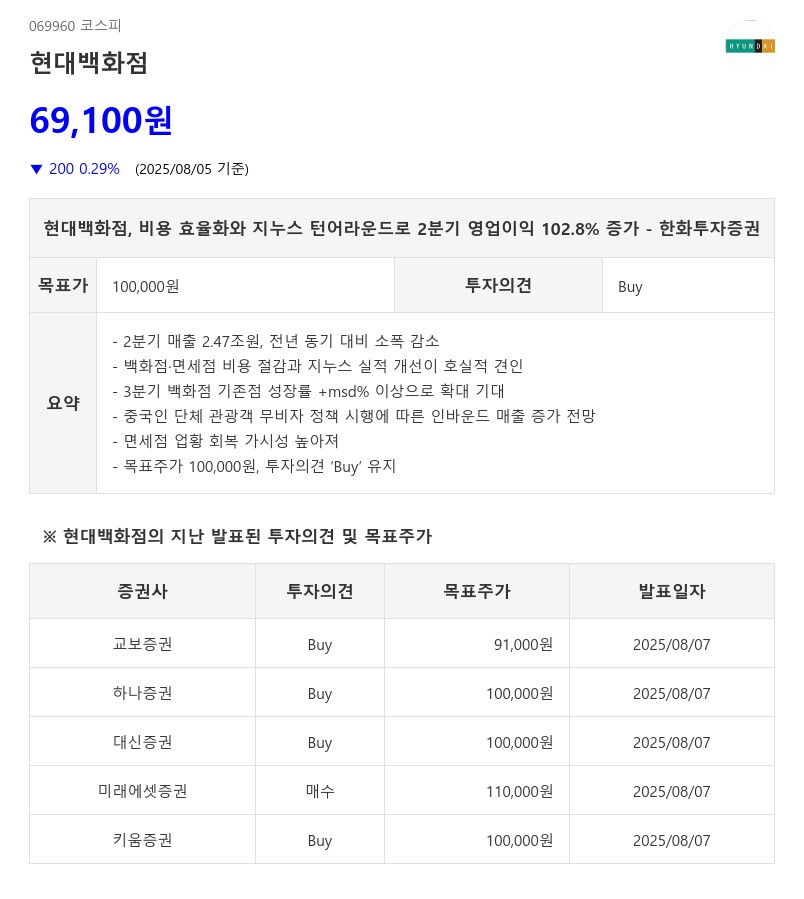
현대백화점, 비용 효율화와 지누스 턴어라운드로 2분기 영업이익 102.8% 증가 - 한화투자증권이미지 확대보기
현대백화점은 2025년 2분기 총매출액 2조 4,700억 원으로 전년 동기 대비 0.1% 감소했으나, 영업이익은 869억 원으로 102.8% 급증하며 시장 기대치 804억 원을 상회했다. 백화점과 면세점 부문의 비용 효율화 노력과 지누스의 실적 턴어라운드가 호실적을 이끌었다.

백화점의 2분기 기존점성장률이 -0.3% YoY이었다. 상대적으로 기저가 높았던 1분기 +1% YoY 대비 부진한 외형이었지만, 판촉비 축소 등 비용 절감으로 영업이익 감소 폭이 전분기 -6%에서 -2%로 축소됐다. 면세점은 동대문점 폐점 비용 17억 원 반영에도 할인율 축소 효과로 전년 대비 26억 원 증가한 이익을 기록했다. 지누스는 관세 환입 효과 199억 원을 제외해도 11% 외형 성장과 수익성 개선이 확인됐다.

사진=한화투자증권 리서치센터

사진=한화투자증권 리서치센터

이미지 확대보기

소비심리 개선과 민생지원금 지급 등으로 3분기 백화점 기존점 성장률이 +msd% 이상으로 확대되고 있다. 기저가 낮아진 구간에 진입한 데다 소비심리가 개선된 영향이다. 이에 하반기 백화점 실적 반등이 본격화될 전망이다. 또한 정부가 중국인 단체 관광객에 대해 한시적 무비자 정책을 시행함에 따라 중국인 인바운드가 확대될 것으로 기대된다.

2분기 기존점 성장률 부진의 원인 중 하나였던 외국인 매출 비중 하락이 개선되면서 백화점 기존점 성장률 확대에 긍정적이다. 면세점 역시 단체 관광객 회복의 직접적 수혜를 받을 것으로 보인다. 무비자 정책 시행으로 단체 관광객 유입이 본격화되면 면세점 업황 회복에 대한 가시성이 높아질 전망이다.

한화투자증권은 하반기 면세점 흑자전환 가능성을 반영해 면세점 가치를 상향 조정하며 목표주가를 기존 대비 상향한 100,000원으로 제시하고, 투자의견 ‘Buy’를 유지했다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,683.80 ▲35.01
코스닥 714.95 ▲10.56
코스피200 889.25 ▲3.58
암호화폐시황
암호화폐 현재가 기준대비
비트코인 105,018,000 -0.53%
비트코인캐시 367,900 -1.13%
이더리움 3,111,000 -0.73%
이더리움클래식 9,575 -0.47%
리플 1,717 -0.98%
퀀텀 1,009 -0.79%
암호화폐 현재가 기준대비
비트코인 105,050,000 -0.58%
이더리움 3,115,000 -0.67%
이더리움클래식 9,575 -0.36%
메탈 352 -0.85%
리스크 275 -1.79%
리플 1,718 -1.04%
에이다 256 -1.16%
스팀 65 -0.76%
암호화폐 현재가 기준대비
비트코인 105,010,000 -0.53%
비트코인캐시 367,400 -1.29%
이더리움 3,110,000 -0.77%
이더리움클래식 9,565 -0.52%
리플 1,717 -1.04%
퀀텀 1,011 0.00%
이오타 54 0.00%
모바일화면 이동

