LIVE

실시간 국내외공시

페리고, 3분기 순손실 2750만 달러 적자 전환… 연간 전망 하향 조정
블랙스톤 시큐어드 렌딩 펀드, 3분기 순투자소득 1억 5800만 달러…주당 배당금 0.77달러 선언
FTC 솔라, 3분기 순이익 670만 달러로 흑자 전환…매출 26% 증가
센코라, 4분기 매출 884억 달러…2027 회계연도 조정 EPS 전망 19.40~19.75달러 제시
허트 8, 10억 7000만 달러 회전신용한도 체결·자사주 매입 한도 10억 달러로 확대
랠리언트, 3분기 영업이익 1억 1750만 달러…전년比 126% 급증·연간 가이던스 상향
에삽 3분기 보고서, 4분기 연금 정산손실 약 3700만 달러 예상…러시아 현금 5100만 달러 인출 지연
CVS 헬스, 3분기 매출 1084억 달러…연간 EPS·영업현금흐름 전망 상향
CVS 헬스, 2개 독립 상장기업으로 인적분할 추진…2028년 상반기 완료 목표
어드밴식스, 3분기 매출 4억 3080만 달러로 15% 증가…적자폭 확대
비샤이 프리시전 그룹, 3분기 순이익 56만 달러로 급감… 신규 수주는 1억 달러 돌파
유나이티드 테라퓨틱스, 3분기 매출 4% 늘어 8억 3250만 달러…순이익 24% 감소
TPG 모기지 인베스트먼트 트러스트, 3분기 주당순손실 0.49달러로 적자 전환
에삽, 3분기 매출 8억 2452만 달러로 3분기 기준 역대 최대…연간 실적 전망 하향 조정
리지포스트 캐피털, 3분기 실적 발표…주당 0.04달러 배당 선언·자사주 매입 한도 3000만 달러 증액
허트 8, 3분기 지배주주 순이익 1억 3107만 달러…전년比 161.6% 증가
짐머 바이오멧 3분기 매출 20억6290만 달러…연간 실적 가이던스 상향
블루제이 다이어그노스틱스, 보통주 4대 1 주식병합 단행…발행주식수 111만주로 감소
트렉스, 3분기 매출 3억 6000만 달러로 26% 증가…연간 전망치 상향
서클 인터넷 그룹, 3분기 계속영업 순이익 2억 2601만 달러…전년 대비 5% 증가
Updated : 2026-11-04 (수)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

씨에스윈드, 미국 타워 수주 급증과 유럽 해상풍력 시장 회복 기대 - DS투자증권

주지숙 기자

입력 2025-08-11 14:51

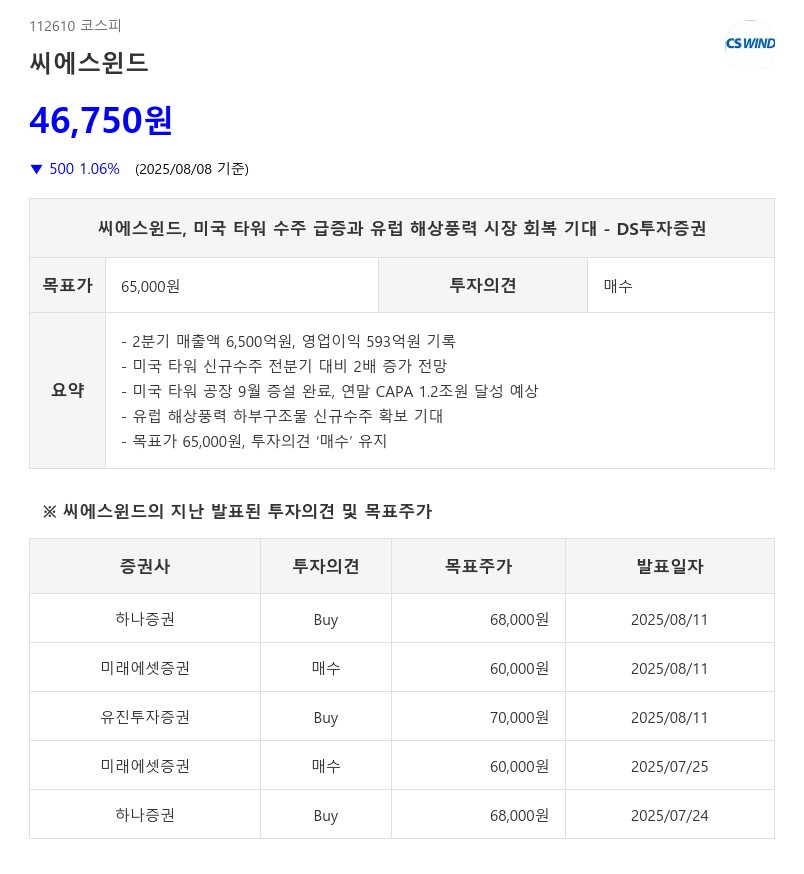
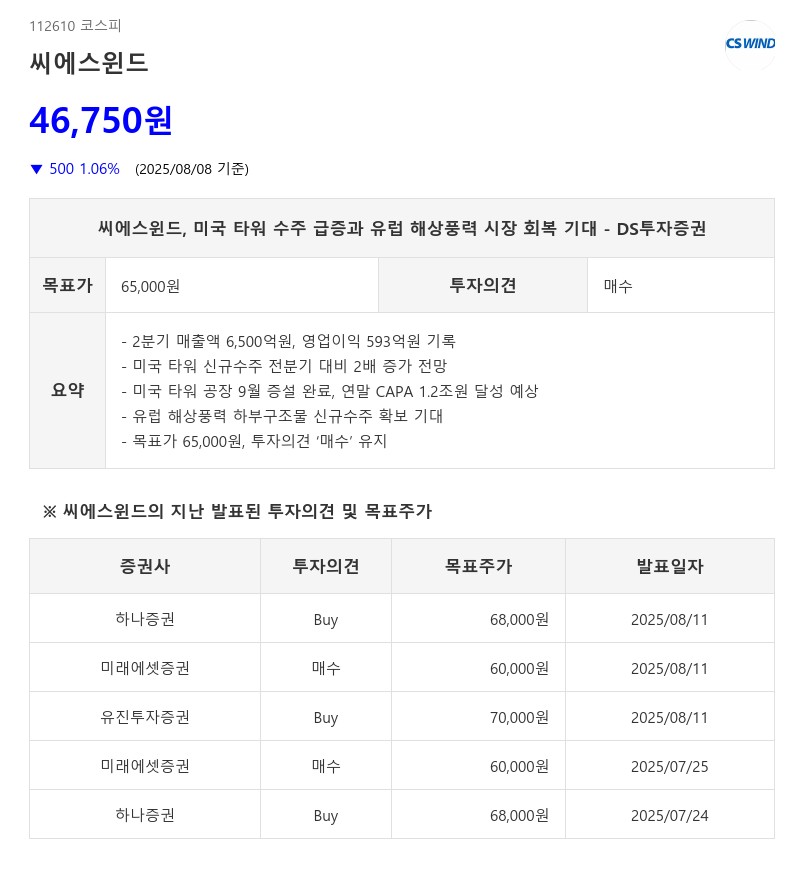
- 2분기 매출액 6,500억원, 영업이익 593억원 기록
- 미국 타워 신규수주 전분기 대비 2배 증가 전망
- 미국 타워 공장 9월 증설 완료, 연말 CAPA 1.2조원 달성 예상
- 유럽 해상풍력 하부구조물 신규수주 확보 기대
- 목표가 65,000원, 투자의견 ‘매수’ 유지
씨에스윈드, 미국 타워 수주 급증과 유럽 해상풍력 시장 회복 기대 - DS투자증권이미지 확대보기
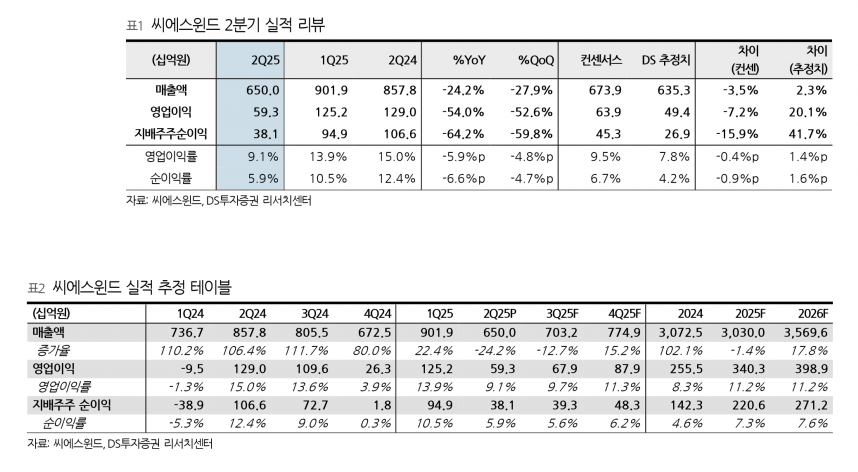
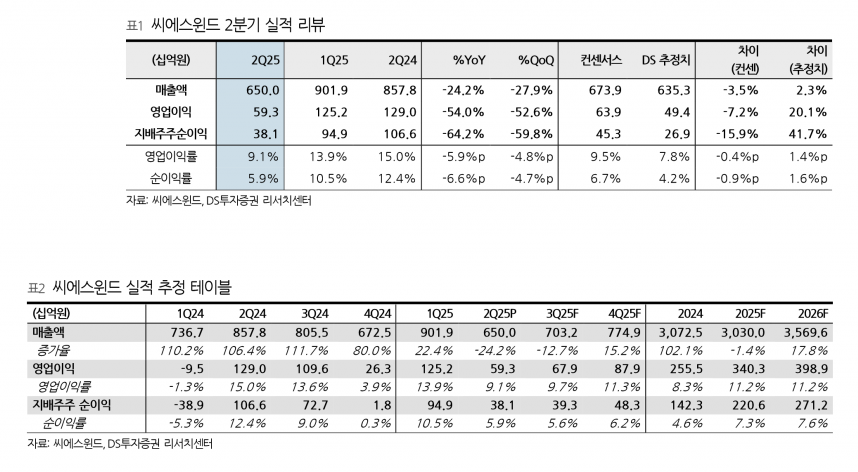
씨에스윈드는 2025년 2분기 매출액 6,500억원과 영업이익 593억원을 기록하며 추정치를 상회했다. 부문별로는 타워 부문이 매출액 4,765억원, 영업이익 318억원을 시현했고, 하부구조물 부문은 매출액 1,735억원과 영업이익 275억원을 기록했다. 타워 부문은 미국 내 정체 불확실성으로 1분기 신규수주 규모가 작았으나, 2분기에는 신규수주가 전분기 대비 약 2배로 증가하며 긍정적인 흐름을 보였다.

특히 미국 시장에서 타워 수주가 급증할 전망이다. 씨에스윈드는 이미 2건의 공급계약을 체결했으며, 과거 거래가 활발하지 않았던 고객사로부터도 수주가 확대될 것으로 기대된다. 미국 내 육상풍력 프로젝트 개발 속도가 빨라지면서 발전사들의 보조금 확보가 가속화되고 있다. 또한, 씨에스윈드의 미국 타워 공장은 올해 9월 말 증설을 완료해 연말 기준 생산능력(CAPA)이 1.2조원에 달할 것으로 예상된다.

유럽 해상풍력 하부구조물 부문도 신규수주가 확보된 것으로 보이며, 기존 잔고 감소에 따른 실적 축소 우려가 해소될 전망이다.
사진=DS투자증권 리서치센터

사진=DS투자증권 리서치센터

이미지 확대보기

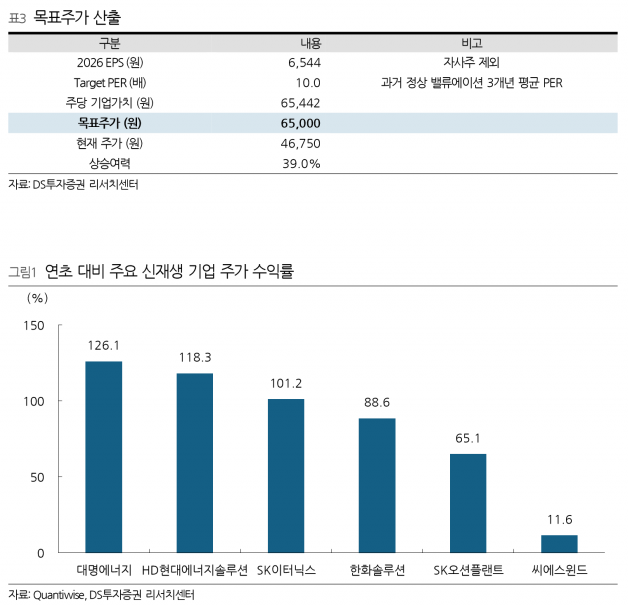
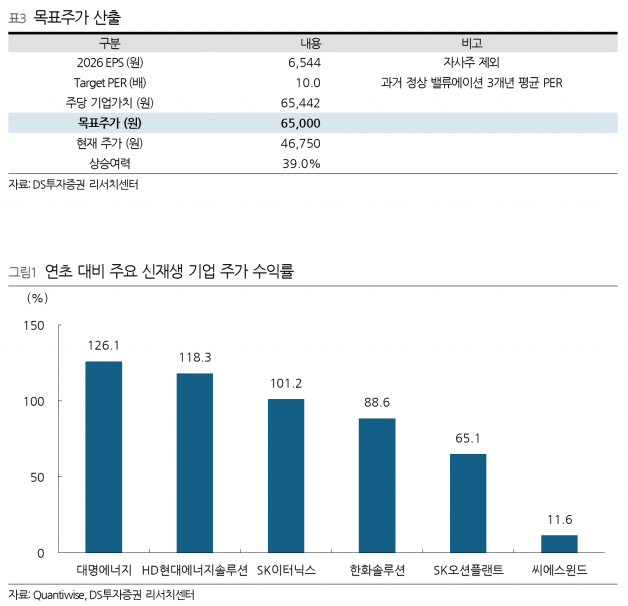
DS투자증권은 씨에스윈드를 업종 내 최선호주로 제시하며 목표주가를 65,000원으로 상향 조정하고 투자의견 ‘매수’를 유지했다. 미국 정책 리스크와 글로벌 풍력 시장의 낮은 성장성에도 불구하고, 미국 내 불확실성 해소와 수주 급증, 유럽 해상풍력 시장의 회복세가 긍정적인 모멘텀으로 작용하고 있다. AMPC 부문이 없어도 연간 2,000억원 이상의 영업이익 창출이 가능하며, 현재 주가는 2026년 예상 실적 기준 PER 7배 수준에 거래되고 있어 추가 상승 여력이 충분하다는 판단이다.

한편, 올해 국내 신재생에너지 기업 중 씨에스윈드의 주가 상승 폭은 11.6%로 상대적으로 낮았으나, 수주 기대감이 아직 주가에 충분히 반영되지 않았다는 점에서 향후 주가 상승 가능성이 높다고 평가된다.
사진=DS투자증권 리서치센터

사진=DS투자증권 리서치센터

이미지 확대보기


주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,683.80 ▲35.01
코스닥 714.95 ▲10.56
코스피200 889.25 ▲3.58
암호화폐시황
암호화폐 현재가 기준대비
비트코인 105,572,000 0.24%
비트코인캐시 372,200 0.32%
이더리움 3,136,000 0.38%
이더리움클래식 9,620 0.10%
리플 1,737 0.17%
퀀텀 1,017 0.10%
암호화폐 현재가 기준대비
비트코인 105,564,000 0.18%
이더리움 3,135,000 0.48%
이더리움클래식 9,620 0.21%
메탈 355 0.28%
리스크 279 -0.71%
리플 1,736 0.12%
에이다 258 0.00%
스팀 65 0.15%
암호화폐 현재가 기준대비
비트코인 105,600,000 0.26%
비트코인캐시 372,200 0.32%
이더리움 3,136,000 0.45%
이더리움클래식 9,615 0.05%
리플 1,737 0.17%
퀀텀 1,011 0.00%
이오타 54 0.00%
모바일화면 이동