






















LIVE

실시간 국내외공시

부태웅 회장, KBG 주식 6559주 ↑…지분율 23.47%
4일 한화솔루션 27,450원 16.31% 상승, 장중 동일업종 상승률 상회
4일 삼성전기 1,061,000원 3.98% 하락, 장중 일중 변동폭 지난 거래일의 2배
김기홍 대표이사, 노브랜드 주식 2만1000주 ↑…지분율 29.79%
4일 삼성SDI 513,000원 5.02% 상승, 장중 동일업종 상승률 웃돌아
JP모건에셋매니지먼트 등, 유진테크 지분 5.07% 신규 보고
4일 두산에너빌리티 50,300원 3.64% 하락, 장중 52주 최저가 근접
에스엠, 3Q 영업이익 284억...전년비 29%↓
4일 SK이터닉스 36,900원 2.50% 상승, 장중 변동폭 지난 거래일의 1.3배
메지온, 유데나필 호주 특허권 53억원에 양도 계약 체결
4일 현대차 272,000원 1.98% 하락, 장중 동일업종 하락률보다 낮아
4일 에코프로비엠 91,900원 4.91% 상승, 장중 일중 변동폭 지난 거래일의 1.6배
4일 에코프로 72,900원 3.85% 상승, 장중 동일업종 상승률 웃돌아
이노션, 보통주 1주당 225원 분기 현금배당 결정
4일 SK스퀘어 839,000원 6.67% 하락, 장중 일 변동폭 지난 거래일 대비 2.7배
4일 SK하이닉스 1,314,500원 5.97% 하락, 장중 동일업종 낙폭 웃돌아
컨텍, 45억원 규모 공급계약 체결
4일 삼성전자 210,000원 4.33% 하락, 장중 동일업종 낙폭 밑돌아
꿈비 최대주주 박영건 등, 담보주식 비율 15.78%로 감소
LX인터내셔널, 3Q 연결 영업이익 1431억...전년비 120%↑
Updated : 2026-11-04 (수)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

한솔케미칼, DRAM·파운드리 가동률 개선에 따른 매출 성장 기대 - DS투자증권

주지숙 기자

입력 2025-09-03 07:00

- DRAM과 파운드리 가동률 점진적 상승으로 과산화수소 매출 회복 전망
- 프리커서 및 2차전지 바인더 매출 상반기 이어 하반기에도 실적 견인
- 3분기 비수기 영향으로 마진율 소폭 하락 예상
- 2025년 매출액 2,210억원, 영업이익 440억원 전망
- 목표주가 210,000원, 투자의견 ‘매수’

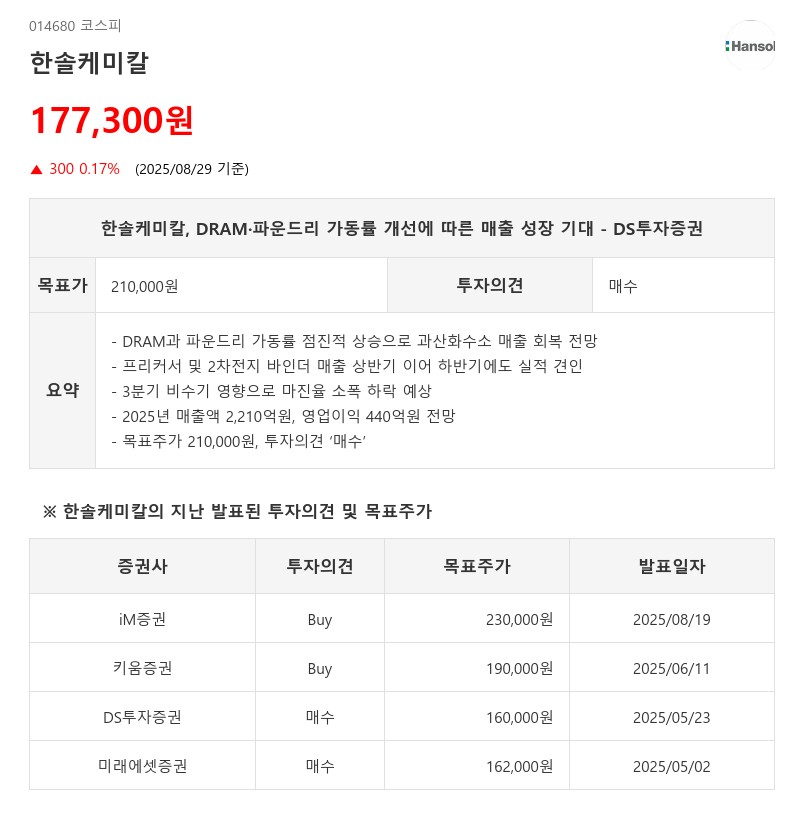
한솔케미칼, DRAM·파운드리 가동률 개선에 따른 매출 성장 기대 - DS투자증권이미지 확대보기
한솔케미칼은 하반기 진입과 함께 DRAM 가동률이 상승하고 최대 고객사의 파운드리 가동률도 점진적으로 개선되고 있어 과산화수소 매출 회복이 기대된다. 신규 팹 향 과산화수소는 가동 시점 대비 1~2달 미리 납품하는 구조로 4분기 중 P4 ph2, M15x 향 매출이 발생할 것으로 전망된다.

과산화수소 매출은 DRAM 40%, 파운드리 40%, NAND 20% 비중으로 최근 DRAM 업사이클과 파운드리 업황 회복과 동행하는 모습을 보이고 있다.

상반기에 이어 하반기에도 프리커서와 2차전지 바인더가 실적을 견인할 주요 아이템으로 판단된다. 프리커서 매출액은 2025년 1,350억원으로 전년 대비 61% 증가하고, 2026년에는 1,770억원으로 31% 추가 성장할 전망이다. 이는 고객사 내 점유율 확대와 DRAM 향 신제품 효과에 따른 것이다. 2차전지 바인더는 중국 신규 거래선 효과로 2025년 매출액 550억원(+67% YoY)을 예상한다.

3분기에는 비수기 효과로 마진율이 다소 감소할 것으로 보인다. 3분기 매출액은 2,210억원으로 전년 동기 대비 16% 증가하나, 마진율은 QD 소재 매출 감소 영향으로 소폭 하락할 전망이다.

한솔케미칼, DRAM·파운드리 가동률 개선에 따른 매출 성장 기대 - DS투자증권이미지 확대보기

QD 소재는 상반기 성수기를 지나 3분기가 가장 비수기인 특성을 가지고 있다. 그럼에도 불구하고 올해는 전 사업부의 고른 성장에 힘입어 전년 대비 매출액은 12%, 영업이익은 25% 성장할 것으로 예상된다. 1, 2분기 연이은 실적 서프라이즈와 하반기 반도체 향 매출 호조를 기반으로 영업이익 추정치를 1,510억원에서 1,612억원으로 7% 상향 조정했다.

DS투자증권은 목표주가를 21만원으로 상향 조정하며 투자의견 ‘매수’를 유지했다. 이는 2026년 추정 EPS 15,139원과 Target P/E 14.2배를 적용한 결과다. 고객사 다변화를 통한 실적 안정성과 High-k 프리커서 시장 진입에 따른 성장성을 고려할 때, 주가는 여전히 매력적이라는 평가다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,574.73 ▼74.06
코스닥 701.94 ▼2.45
코스피200 872.16 ▼13.51
암호화폐시황
암호화폐 현재가 기준대비
비트코인 103,958,000 0.84%
비트코인캐시 363,100 -0.08%
이더리움 3,067,000 1.09%
이더리움클래식 9,440 0.64%
리플 1,709 0.65%
퀀텀 1,003 1.11%
암호화폐 현재가 기준대비
비트코인 104,076,000 0.92%
이더리움 3,068,000 1.12%
이더리움클래식 9,435 0.69%
메탈 349 2.05%
리스크 275 4.96%
리플 1,708 0.53%
에이다 253 0.80%
스팀 64 0.94%
암호화폐 현재가 기준대비
비트코인 103,990,000 0.91%
비트코인캐시 364,600 0.39%
이더리움 3,067,000 1.12%
이더리움클래식 9,425 0.59%
리플 1,709 0.59%
퀀텀 1,011 0.00%
이오타 54 0.00%
모바일화면 이동

