






















LIVE

실시간 국내외공시

SK텔레콤, 3Q 연결 영업이익 5523억...전년비 1041%↑
SK텔레콤, 3Q 영업이익 4135억...흑자전환
롯데하이마트, 3Q 영업이익 55억...전년비 70%↓
TYM, 3Q 연결 영업이익 357억...전년비 124%↑
GS리테일, 3Q 연결 영업이익 1321억...전년비 18%↑
토마스 프라이오리 측, 프라이오러티 테크놀로지 보유 주식 수 정정 공시
대웅제약, 3Q 영업이익 768억...전년비 43%↑
코나아이, 3Q 연결 영업이익 203억...전년비 32%↓
카카오게임즈, 3Q 연결 영업손실 263억...적자지속
사바 캐피털, 블랙스톤 롱숏 크레딧 인컴 펀드 지분 6.91%로 확대
어니스트 가르시아 2세, 카바나 주식 1000만 주 규모 커버드콜 옵션 매도
도미니언 에너지·넥스트에라, 버지니아주 기업위원회에 합병 반박 증언 제출
프록터 앤드 갬블, 32억 5000만 유로 규모 유로화 채권 4종 발행 종결
라스베이거스 샌즈 자회사 샌즈 차이나, 10억 달러 선순위 채권 발행 완료
애틀랜틱 유니언 뱅크셰어스, 9개월 누적 보통주 귀속 순이익 4억 1091만 달러…매도가능증권 미실현손실 4억 7500만 달러로 확대
HNI, 3분기 누적 귀속 순이익 1억 230만 달러…스틸케이스 인수 효과로 매출 126% 증가
뱅크오브아메리카, 핌코 지방채 펀드2 기한부 우선주 1450주 상환받아…지분율 70.7%
풍앤툰, 메이슨글로리 클래스A 36만여 주 매도…지분율 22.8%
카카오뱅크, 3Q 영업이익 1917억...전년비 26%↑
스팩서클 스폰서 LLC, 스팩서클 어퀴지션 지분 34.5% 보유 공시
Updated : 2026-11-04 (수)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

CJ대한통운, 3PL 독보적 경쟁력 기반 택배 회복과 W&D 호조 기대 - 미래에셋증권

주지숙 기자

입력 2025-09-26 12:15

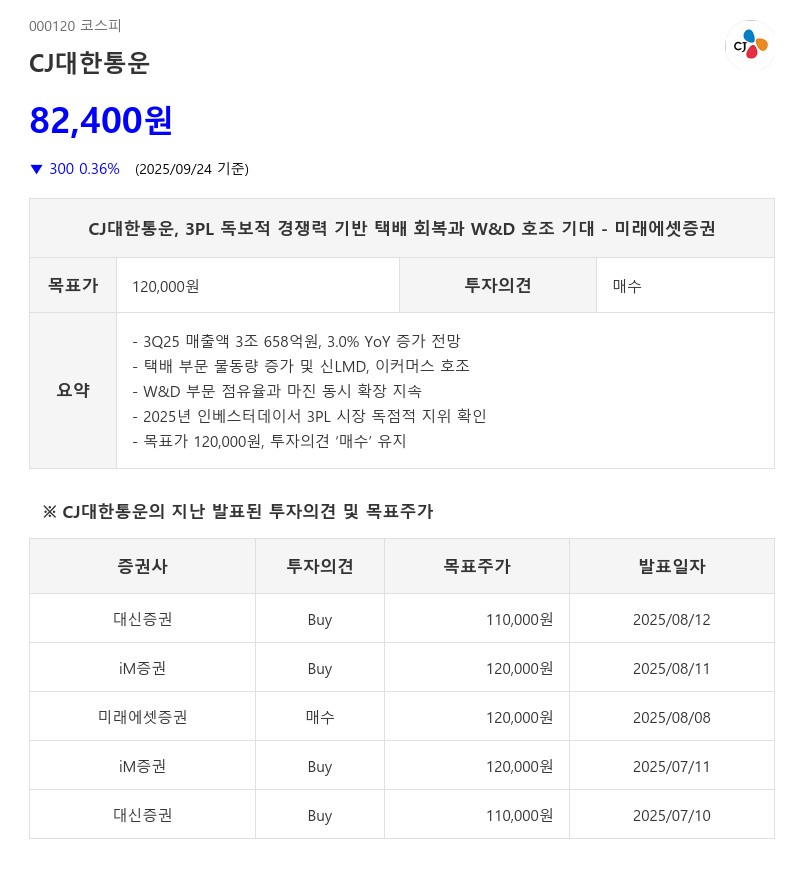
- 3Q25 매출액 3조 658억원, 3.0% YoY 증가 전망
- 택배 부문 물동량 증가 및 신LMD, 이커머스 호조
- W&D 부문 점유율과 마진 동시 확장 지속
- 2025년 인베스터데이서 3PL 시장 독점적 지위 확인
- 목표가 120,000원, 투자의견 ‘매수’ 유지
CJ대한통운, 3PL 독보적 경쟁력 기반 택배 회복과 W&D 호조 기대 - 미래에셋증권이미지 확대보기
CJ대한통운은 2025년 3분기 매출액이 3조 658억원으로 전년 동기 대비 3.0% 증가할 것으로 전망된다. CL 부문은 11%의 고성장을 이어가고 있으며, 택배 부문은 물동량이 4.8% 증가하고 신LMD 및 이커머스 부문의 호조로 5.9% 성장할 것으로 기대된다.

다만 글로벌 부문은 포워딩 부진으로 5% 감소가 예상된다. 영업이익은 1,393억원으로 전년과 유사한 수준이며, 시장 기대치인 1,341억원을 소폭 상회할 전망이다.

택배부문은 주 7일 배송 체계 안정화를 기반으로 가격 경쟁력을 확보해 시장 점유율 방어가 기대된다. W&D 부문은 높은 수익성을 바탕으로 CL 부문과 함께 호조를 보이고 있다.

CJ대한통운, 3PL 독보적 경쟁력 기반 택배 회복과 W&D 호조 기대 - 미래에셋증권이미지 확대보기

2025년 인베스터데이에서는 W&D 부문의 매출 잠재력이 5조원까지 확대될 수 있다는 전망이 제시됐다. 이는 물류 기술 혁신에 따른 물류비 절감 경쟁력과 3자 물류시장 확대에 기인한 것으로, 동사는 국내 3PL 시장에서 압도적인 지위를 유지하며 높은 성장성을 시현하고 있다.

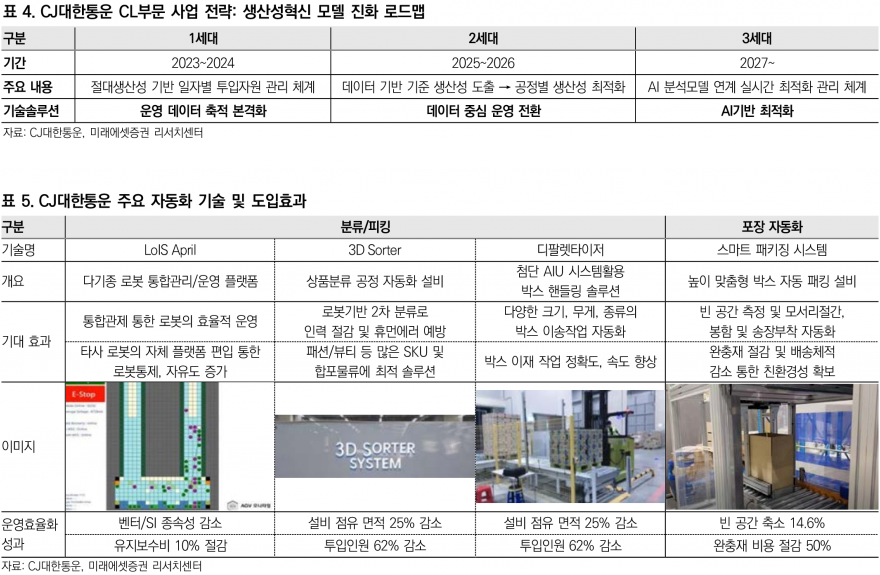
특히 W&D 부문은 1PL에서 3PL로의 전환 가속화에 힘입어 점유율과 마진이 동시에 확장 중이며, 생산성 혁신과 성과 분배형 계약 확산으로 마진과 ROE 개선 여지가 크다. AI 내재화를 통한 생산성 혁신 3단계 모델을 추진 중이며, 2027년부터는 Agentic AI 운영과 휴머노이드 로봇 솔루션 도입으로 작업 공정 완전 대체를 목표로 하고 있다.

CJ대한통운, 3PL 독보적 경쟁력 기반 택배 회복과 W&D 호조 기대 - 미래에셋증권이미지 확대보기

글로벌 확장 전략도 활발하다. 인도와 베트남 등 신흥국의 3PL 침투율이 낮아 성장 여력이 크며, 인도 매출은 3천억원 규모로 역내 1위 입지를 확보하고 있다. 내년 초 인도 IPO를 통해 조달한 자금을 W&D 투자에 집중할 계획이다.

미래에셋증권은 CJ대한통운에 대해 목표주가 120,000원과 함께 ‘매수’ 의견을 유지하며, 택배 시장에서의 점유율 안정과 CL 부문의 대규모 인프라 투자, 생산성 혁신 가속화가 장기적인 사업 가치 제고에 기여할 것으로 평가했다. 또한, 12개월 선행 P/B 0.4배의 저평가 해소 가능성도 긍정적으로 보고 있다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,695.17 ▲46.38
코스닥 698.64 ▼5.75
코스피200 894.77 ▲9.10
암호화폐시황
암호화폐 현재가 기준대비
비트코인 103,714,000 -1.01%
비트코인캐시 366,800 -1.08%
이더리움 3,054,000 -0.81%
이더리움클래식 9,425 -1.10%
리플 1,694 -1.80%
퀀텀 1,002 -1.38%
암호화폐 현재가 기준대비
비트코인 103,696,000 -1.09%
이더리움 3,053,000 -0.84%
이더리움클래식 9,415 -1.21%
메탈 348 -2.25%
리스크 237 -0.42%
리플 1,695 -1.74%
에이다 252 -1.95%
스팀 64 -1.69%
암호화폐 현재가 기준대비
비트코인 103,730,000 -0.99%
비트코인캐시 365,500 -1.54%
이더리움 3,053,000 -0.81%
이더리움클래식 9,425 -1.10%
리플 1,694 -1.80%
퀀텀 1,011 0.00%
이오타 54 0.00%
