LIVE

실시간 국내외공시

비노드 코슬라, 란자테크 글로벌 지분 58.4% 실질 보유…워런트 행사분 포함
앤서니 폼플리아노 실비아 CEO 측 지분율 20.02%로 정정…에스크로 주식 포함 보고
카를로스 슬림 가문, 브라스켐 Class A 우선주 6.5% 보유…Schedule 13D 공시
패트리어트 파이낸셜, 메트로폴리탄 뱅크 홀딩 지분 4.76%로 축소…대량보유 보고 종료
아치 벤처 펀드, 버 바이오테크놀로지 주식 79만 6175주 매도…지분율 6.9%
AMTD 디지털, 제너레이션 에센셜스 지분 88.2% 보유…호텔 자산 양도 대가
올비메드, 아스펜 뉴로사이언스 지분 12.3% 보유…대량보유 공시
투후라 바이오사이언시스, 회전 신용한도 대출서 150만 달러 추가 차입
레플리젠, 10억 달러 규모 전환사채 발행 완료…기존 채권 교환 및 현금 조달
ECB 뱅코프, 3분기 총이자수익 2311만 달러…전년比 13.2%↑
베이커 브라더스, 매드리걸 파머슈티컬스 지분 보고서 수정 제출
NRC 헬스 창업자 헤이즈 등 지분 보고서 정정…관련 신탁·법인 23만 주 장내 매도
HCA 헬스케어 프리스트 일가 4인, 개인별 33%대 지분 보고…발행주식 수 변동 반영한 13D/A 제출
TEN 홀딩스, 3분기 순손실 373만 달러…계속기업 존속 능력에 중대한 의구심
포노 캐피털 포, 블랙스타 오비탈 합병 기본 매수가격 2억 달러로 하향 조정
하이퍼스케일 데이터, 기관투자가 대상 1500만 달러 규모 전환사채 발행
골드만삭스 피지컬 골드 ETF, 3분기 순자산 26억 8410만 달러…1주당 NAV 41.16달러
하얏트 호텔 주요 신탁 주주, 보통주 297만여 주 지분 보고…수정 보고서 제출
바이오어피니티 테크놀로지스, 3분기 매출 107만 달러…순손실 527만 달러로 적자 확대
파워 리츠, 3분기 순손실 13만 5713달러…적자 전환
Updated : 2026-11-08 (일)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

심텍, 고부가 MSAP 기판 확대와 가격 인상으로 실적 개선 기대 - 교보증권

주지숙 기자

입력 2026-04-22 17:39

- 2026년 1분기 매출액 4,195억원, 영업이익 123억원 전망
- SOCAMM 초도 물량 출하 및 기판 호조 지속
- 2분기부터 기판 가격 인상에 따른 수익성 개선 본격화
- 2026년 매출액 1조 8,424억원, 영업이익 1,672억원 예상
- 목표가 100,000원으로 상향, 투자의견 ‘Buy’ 유지
심텍, 고부가 MSAP 기판 확대와 가격 인상으로 실적 개선 기대 - 교보증권이미지 확대보기
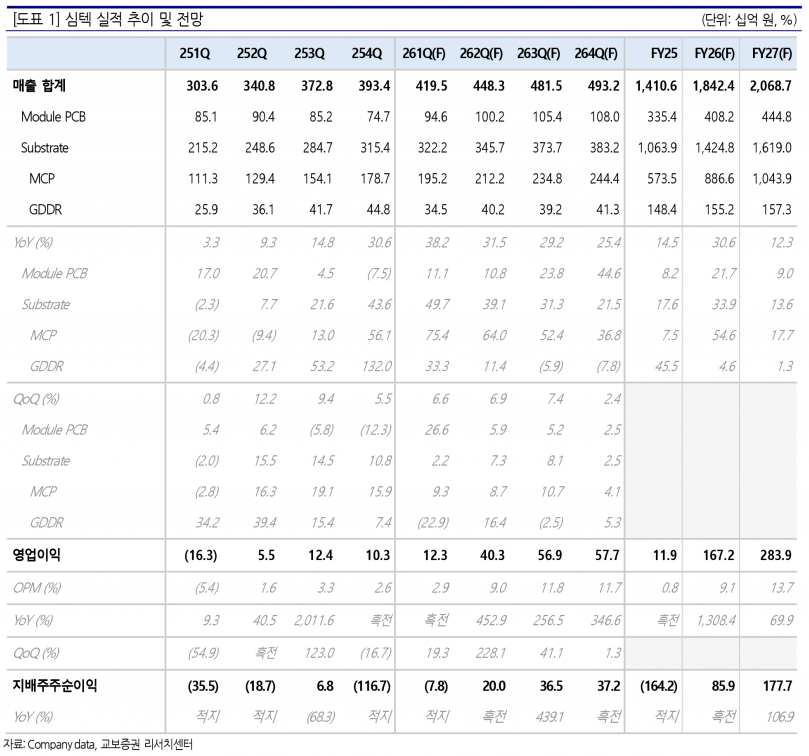
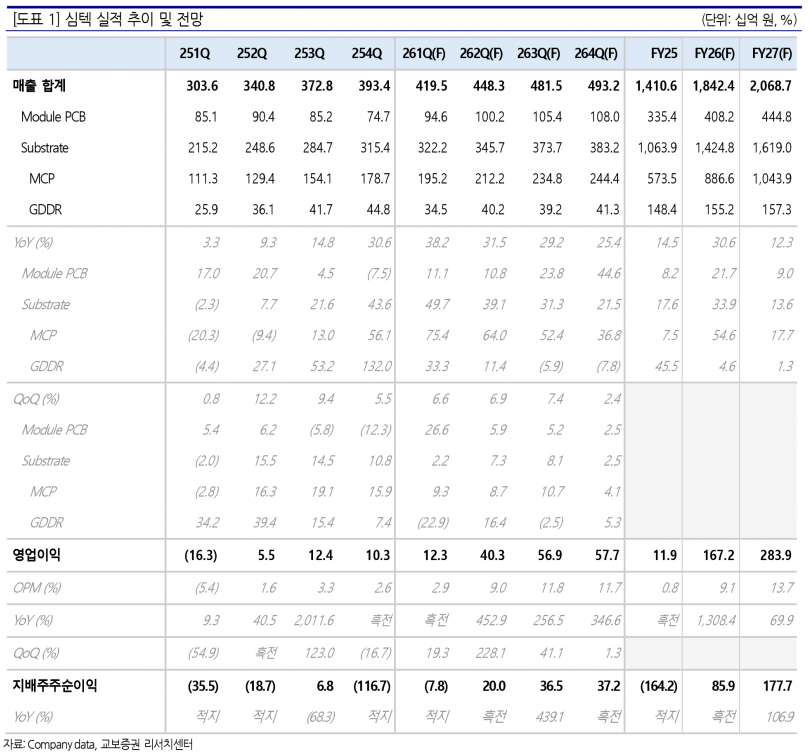
교보증권은 심텍에 대해 2026년 1분기 연결 기준 매출액 4,195억원(YoY +38.2%), 영업이익 123억원(YoY 흑자전환, 영업이익률 2.9%)을 기록할 것으로 전망했다.

1분기 말부터 SOCAMM 초도 물량 출하와 함께 기판 호조 추이가 겹치며 분기별 실적 상승세가 이어지고 있다.

특히 고부가가치 제품인 MSAP 기판의 적용처가 기존 SET(스마트폰, 태블릿 등) 외에도 확대되면서 꾸준한 성장세를 보이고 있다.

2분기부터는 공급 기판 판가 인상에 따른 수혜가 본격적으로 반영되어 견조한 실적 추이가 기대된다.

2026년 2분기는 기판 가격 인상과 공급 우려로 인한 고객사 충당 수요 증가가 본격화되는 시기로, 심텍 또한 긍정적인 업황 속에서 공시한 가이던스 수준을 무난히 충족할 것으로 예상된다.

저부가 제품군인 Tenting 제품은 가격 인상에 따라 수익성 악화 강도가 완화되고 있으며, 고부가 제품인 MSAP 제품군의 수익성도 강화되고 있다.

SOCAMM 관련 양산 매출도 본격화되고 있으며, LPDDR 메모리의 AI 인프라향 수요 침투가 시작되는 원년으로서 LPDDR용 MCP 대응 역량이 동사의 경쟁력을 높이고 있다.

MSAP 중심의 수요 호조는 심텍의 가동률 상승을 뒷받침하는 주요 요인으로 작용하고 있다.
심텍, 고부가 MSAP 기판 확대와 가격 인상으로 실적 개선 기대 - 교보증권이미지 확대보기

교보증권은 2026년 심텍의 연간 매출액을 1조 8,424억원(YoY +30.6%), 영업이익을 1,672억원(YoY +1,308.4%, 영업이익률 9.1%)로 추정하며, 전방 수요 단의 강한 수요 확신과 우호적인 가격 정책에 따라 중장기 불확실성이 해소되었다고 판단했다. 2분기부터 실질적인 실적 개선과 함께 주가 디레이팅 요인이 없음을 증명할 전망이다.

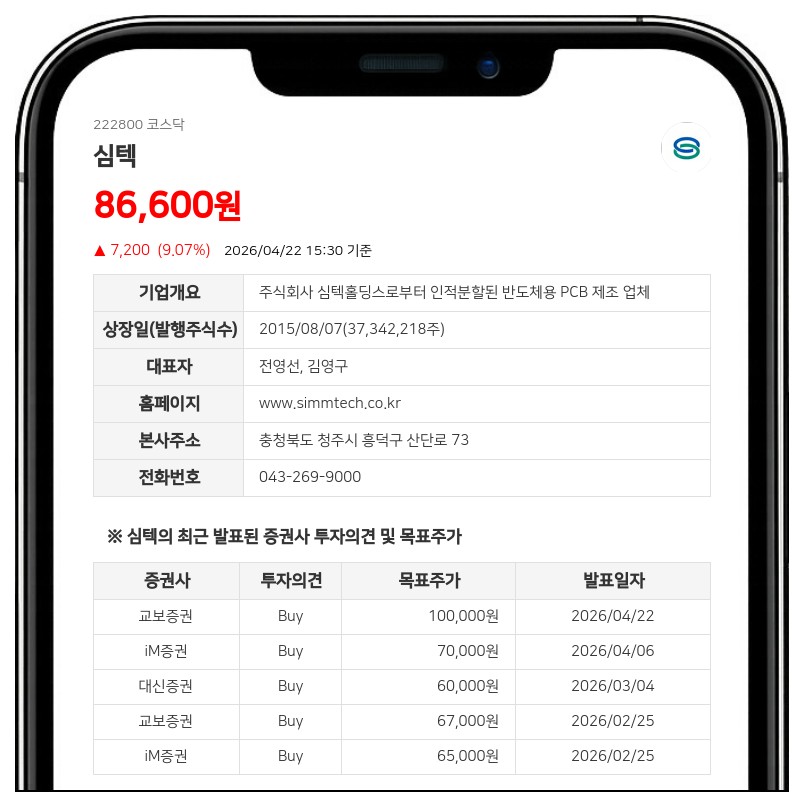
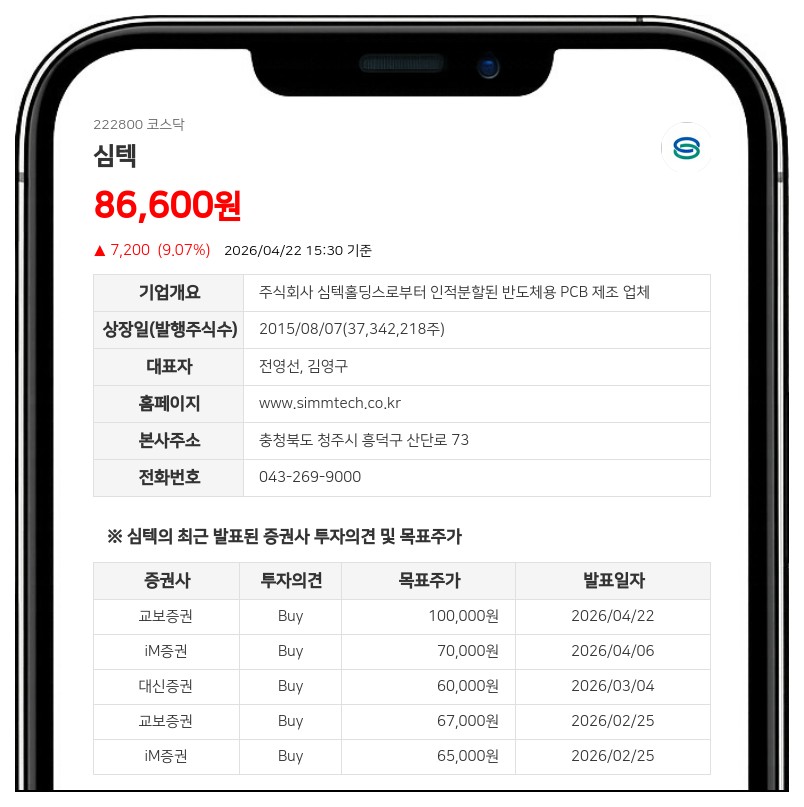
메모리 수요 호조와 동행하는 실적 성장세가 기대되는 시점으로, 교보증권은 심텍에 대해 목표주가를 기존 67,000원에서 100,000원으로 상향 조정하고 투자의견 ‘Buy’를 유지했다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,059.69 ▼324.11
코스닥 644.27 ▼34.14
코스피200 783.23 ▼54.55
암호화폐시황
암호화폐 현재가 기준대비
비트코인 103,502,000 0.06%
비트코인캐시 352,500 0.17%
이더리움 3,053,000 0.10%
이더리움클래식 9,500 0.21%
리플 1,587 0.19%
퀀텀 986 0.00%
암호화폐 현재가 기준대비
비트코인 103,542,000 0.19%
이더리움 3,055,000 0.20%
이더리움클래식 9,500 0.64%
메탈 336 -0.30%
리스크 249 0.40%
리플 1,586 0.13%
에이다 249 0.00%
스팀 65 -0.31%
암호화폐 현재가 기준대비
비트코인 103,470,000 0.05%
비트코인캐시 352,300 0.57%
이더리움 3,053,000 0.13%
이더리움클래식 9,500 0.16%
리플 1,586 0.13%
퀀텀 1,014 0.00%
이오타 50 0.00%
모바일화면 이동