






















3년 차 연간 1억 달러 시너지 목표·우선주 상환으로 5년간 배당 1억 달러 가까이 절감
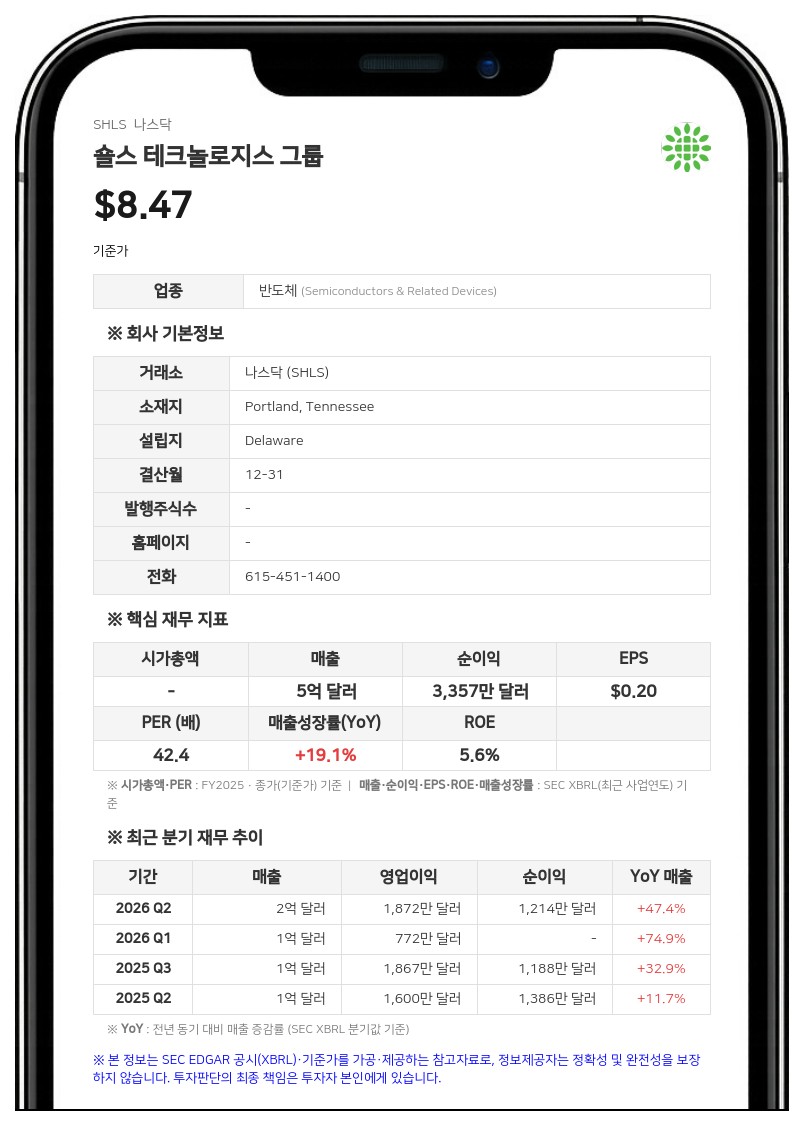
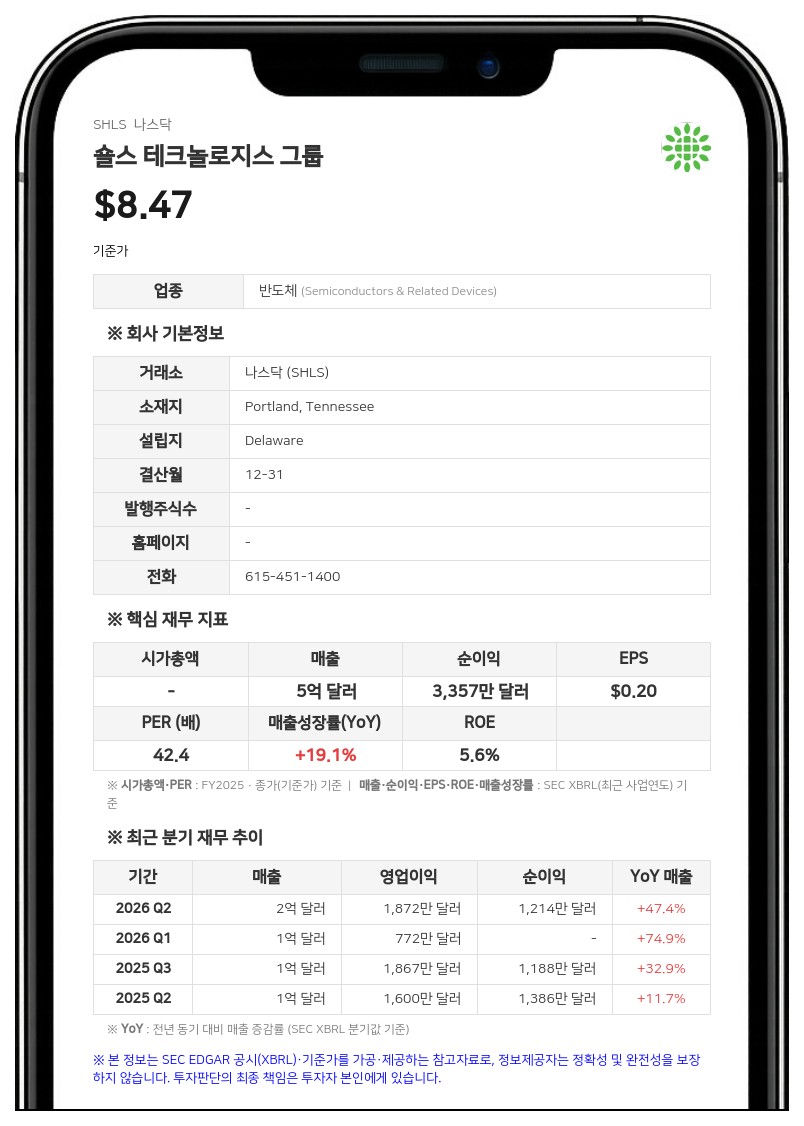
브랜든 모스(Brandon Moss) 숄스 최고경영자(CEO)는 거래가 2026년 12월 31일 종결됐다고 가정한 예비 추정치(프로포마) 기준으로 합병 법인의 2027년 매출을 22억~24억 달러, 시너지를 포함한 조정 상각전영업이익(EBITDA)을 4억 1000만~4억 8000만 달러로 제시했다. 회사는 이 매출 추정치를 9월 30일 기준 약 34억 달러인 양사 합산 수주잔고 및 수주확정액이 뒷받침한다고 설명했다.
양사는 3년 차까지 비용·영업 시너지로 연간 1억 달러의 추가 EBITDA를 내는 것을 목표로 제시했다. 합병 첫해 연환산(run-rate) 시너지는 3500만 달러, 3년 차에는 1억 달러 이상으로 늘어날 것으로 예상했다. 첫해에는 시너지의 절반 이상이 비용 절감에서 나오고, 3년 차에는 약 3분의 1이 비용 절감, 약 3분의 2가 영업 시너지로 구성될 것으로 내다봤다.
비용 측면에서는 상장사 중복 비용과 기타 본사 관리비 절감액만 연간 2000만 달러를 넘을 것으로 추산했다. 매출 측면의 핵심은 교차 판매다. 회사는 2025년 이후 양사 제품이 함께 쓰인 프로젝트 물량이 20%에 그쳤으며, 양사가 관여한 모든 프로젝트에 합병 법인의 전체 제품군을 공급했다면 25억 달러의 추가 매출이 발생했을 것이라고 설명했다. 합병 법인이 접근할 수 있는 미국 내 연간 이익 규모(profit pool)는 약 18억 달러로 추정했다.
케빈 호스테틀러(Kevin Hostetler) 어레이 CEO는 연간 프로젝트 2건만 추가로 따내도 미국 트래커 시장 점유율이 약 2%포인트 이상 오를 수 있다고 말했다. 점유율 2%포인트 상승을 예로 들면 2000만 달러에 가까운 추가 EBITDA로 이어진다고 설명했다.
우선주 상환 효과와 재무구조
앞서 공개한 어레이의 시리즈 A 우선주 상환 계획의 재무 효과도 구체적으로 제시됐다. 합병 종결 후 90일 이내에 1억 6130만 달러를 1달러당 0.93달러에 우선 상환하면 7% 할인으로 약 1130만 달러를 아끼고, 향후 5년간 배당 지급액을 6000만 달러 넘게 줄일 수 있다고 회사는 설명했다. 이후 3년간 추가 상환하는 1억 5630만 달러에는 1달러당 0.96달러가 적용되며, 두 단계를 합쳐 향후 5년간 배당 지급액을 1억 달러 가까이 절감하고 발행 우선주를 60% 넘게 줄이게 된다.호스테틀러 CEO는 이 일정이 최소 기준이며 더 많이, 더 일찍 상환할 수도 있다고 밝혔다. 합병 종결 후 48개월 이내라면 3억 1750만 달러를 넘는 잔여 우선주도 1달러당 0.96달러에 상환할 수 있는 선택권을 확보했다. 1회 최소 상환 금액은 2억 달러에서 5000만 달러로 낮춰, 가용 잉여현금흐름으로 정기적인 상환이 가능해졌다고 설명했다.
회사는 합병을 위해 신규 차입은 하지 않을 것으로 예상했다. 합병과 1차 우선주 상환을 반영한 2026년 프로포마 기준 순부채/조정 EBITDA 배율은 2.6배이며, 2027년에는 2배 미만으로 낮아질 것으로 내다봤다. 또 숄스가 보유한 약 16억 달러의 세무상 상각액(tax amortization)과 2억 3700만 달러의 이월결손금(NOL)이 합병 법인의 현금 법인세 부담을 줄일 것으로 기대했다.
숄스 테크놀로지스 그룹은 테네시주 포틀랜드에 본사를 둔 전기 인프라 솔루션 제조기업으로, 대규모 태양광, 배터리 저장장치, 데이터센터 전력 시스템 등에 쓰이는 전기 인프라 솔루션을 공급한다.
박노중 데이터투자 기자 netpark@datatooza.com



