






















매출 11% 줄어든 1억 6479만 달러, 매출총이익 흑자 전환…페놈 300E 6대 약 9000만 달러 매입, 델타 신규 회전신용한도 연 10% 금리
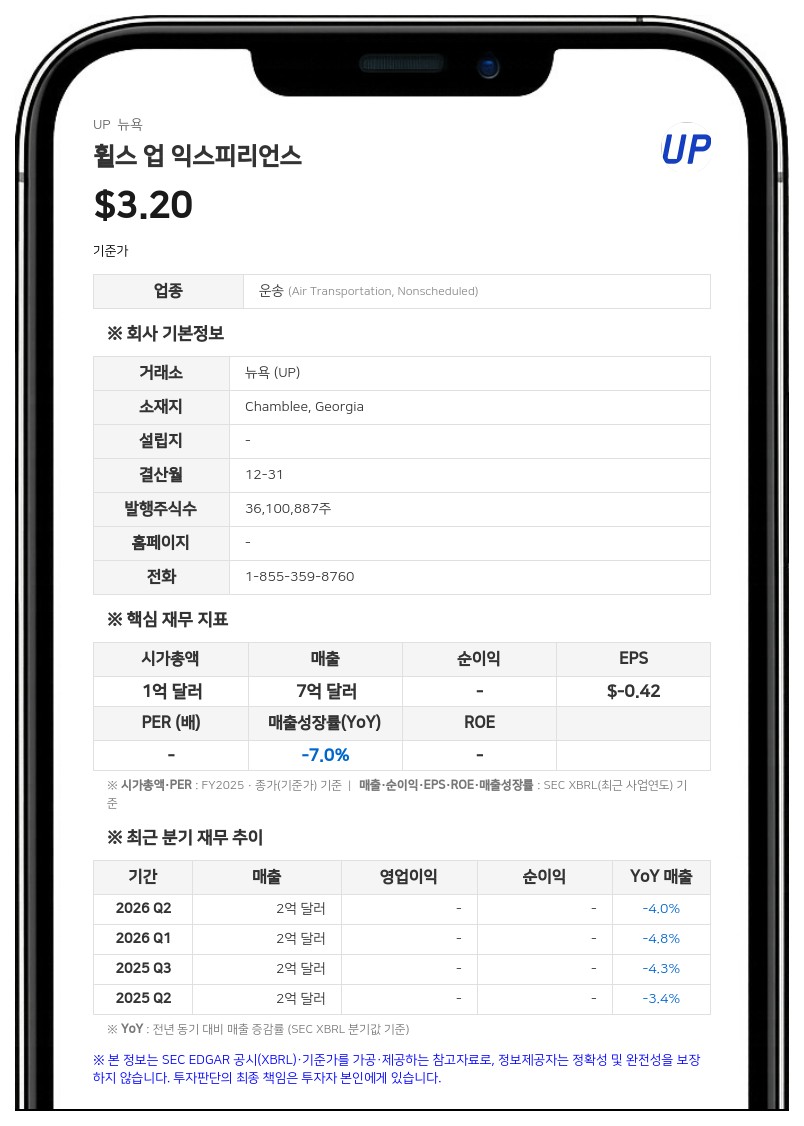
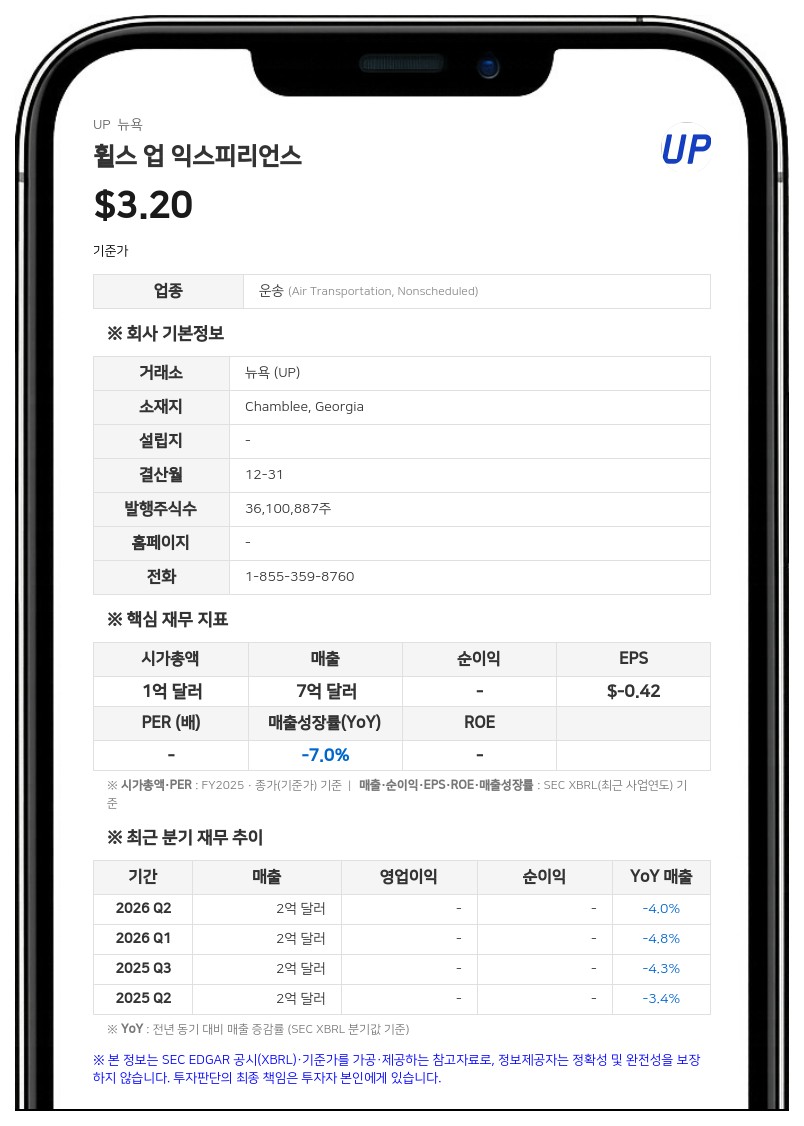
회사는 11% 매출 감소분 가운데 약 3%가 지난해 3분기 비핵심 서비스 사업 매각에 따른 것이라고 설명했다. 프라이빗 제트 운항 매출은 1억 4389만 8000달러로 7% 줄었다. 페놈·챌린저 프리미엄 기단 매출은 120% 늘어 같은 기간 해당 기종 대수 증가율 79%(24대에서 43대)를 웃돌았지만, 레거시 기단 매출은 레거시 프로그램 정리로 44% 감소했다. 총 예약액(Total Gross Bookings)은 2억 2541만 7000달러로 15% 줄었다.
영업손실은 5030만 9000달러로 전년 동기 6133만 7000달러보다 줄었다. 매출총이익은 1516만 5000달러로 전년 동기 131만 8000달러 손실에서 흑자로 돌아섰으며, 회사는 여기에 사업 전환 관련 비용 약 300만 달러가 반영됐다고 밝혔다. 이자비용은 3913만 3000달러로 66% 늘었고, 세전손실은 8923만 8000달러(전년 동기 8239만 8000달러)였다.
비GAAP 지표인 조정 EBITDA 손실은 1888만 2000달러로 전년 동기 2694만 2000달러보다 30% 개선됐고, 조정 EBITDAR 손실은 1320만 2000달러로 44% 개선됐다. 조정 공헌이익(Adjusted Contribution)은 2703만 9000달러로 15% 늘었고, 조정 공헌이익률은 16.4%로 전년 동기 12.7%에서 3.7%포인트 올랐다. 전년 동기 조정 EBITDA·EBITDAR는 2분기부터 적용한 새 정의(매각예정 항공기 처분손익·부채상환손실 조정)로 다시 계산한 값이다.
1~9월 누적 매출은 5억 1570만 8000달러로 7% 줄었고, 순손실은 2억 7964만 9000달러로 전년 동기 2억 6534만 2000달러보다 늘었다. 같은 기간 영업활동 현금유출은 2억 834만 5000달러로 전년 동기 1억 4792만 6000달러보다 41% 많았다.
현금 잔액과 운영 지표
9월 30일 기준 현금 및 현금성자산은 5181만 1000달러로 지난해 말 1억 3392만 6000달러에서 줄었다. 장기부채(유동성 제외)는 6억 8398만 달러로 지난해 말 3억 1635만 8000달러의 두 배를 넘었다. 총자본은 마이너스 6억 3718만 2000달러로 지난해 말 마이너스 3억 9210만 1000달러보다 결손 폭이 커졌다.3분기 운항 완료율은 99.3%, 정시 도착률(A-30)은 86.4%로 전년 동기 98.5%, 82.7%보다 높아졌다. 회사는 페놈·챌린저 중심으로 기단을 정비하면서 항공기 가동률(Utility)이 31% 올랐다고 밝혔다. 시그니처 멤버십 회원(기업 맞춤형 계정 포함)은 1,500명을 넘어 올해 9월까지 130% 늘었고, 레거시 멤버십은 4월 레거시 프로그램·기단 정리 발표 이후 62% 줄었다.
조지 매트슨(George Mattson) 최고경영자(CEO)는 “3분기는 올해 초 단행한 전략적 조치들이 더 강한 상업·운영 성과로 이어지기 시작한 중요한 변곡점이었다”며 “시그니처 매출과 멤버십이 처음으로 레거시 매출과 멤버십을 넘어섰다”고 말했다. 그는 2027년에는 레거시 멤버십 프로그램의 완전한 종료와 시그니처 멤버십 확대에 집중하겠다고 밝혔다.
엠브라에르 페놈 300E 6대 주문
휠스 업의 간접 자회사 휠스 업 파트너스(Wheels Up Partners LLC)는 지난 3일 엠브라에르 이그제큐티브 에어크래프트(Embraer Executive Aircraft, Inc.)와 신품 페놈 300E(Phenom 300E) 비즈니스 제트기 6대를 사는 확정 매매계약을 맺었다. 총 매입가는 약 9000만 달러로, 일부 할인과 통상적인 조정이 적용될 수 있다. 인도는 2027년 3분기와 4분기로 예정돼 있으며, 기존 페놈 300·300E 기단에 더해진다.회사는 계약 당일 총 매입가의 약 20%를 보증금으로 지급했고, 재원은 보유 현금과 PDP 금융 순조달액이었다. 잔금은 항공기 인도 때 지급하며, 회사는 장비채권 리볼빙 한도나 회전신용한도, 향후 차입, 보유 현금 등으로 대부분을 조달할 계획이다.
휠스 업 파트너스는 같은 날 시리즈 A 장비채권(Series A Equipment Notes) 한도를 개정해 보증금의 최대 100%까지 장비채권을 발행할 수 있게 하고, 원금 총 1740만 달러 규모의 PDP 장비채권을 발행해 순조달액으로 보증금 대부분을 충당했다. 시리즈 A 장비채권 한도의 대주는 뱅크오브아메리카(Bank of America, N.A.)와 PNC 은행(PNC Bank, N.A.)이다. PDP 장비채권은 원금 분할상환 없이 해당 항공기 인도나 계약 해지 중 이른 시점에 전액 상환해야 하며, 발행액만큼 3억 3200만 달러 한도의 가용 여력이 줄어든다.
델타항공 1억 달러 추가 회전신용한도
휠스 업 익스피리언스는 4일 2023년 신용계약 제6차 개정안을 체결했고, 이에 따라 델타항공(Delta Air Lines, Inc.)이 1억 달러 규모의 추가 회전신용한도(2026 회전신용한도)를 약정했다. 델타가 기존에 제공한 1억 달러 규모 2023 회전신용한도와는 별도다. 회사는 차입금을 운전자본과 일반 기업 목적, 사업 전환, 프리미엄 기단 투자, 기존 부채 상환 등에 쓸 계획이다.2026 회전신용한도는 만기일인 2027년 12월 1일까지 수시로 인출할 수 있다. 인출 원금에는 연 10%의 이자가, 약정 전액에는 연 2%의 약정 수수료가 붙으며, 둘 다 현물지급(PIK) 방식으로 매년 3·6·9·12월 말일과 만기일에 원금에 가산된다. 회사는 특정 신주 발행으로 들어온 순조달액으로 이 한도의 미상환액을 갚아야 한다.
인출은 2023 회전신용한도 차입분까지 합쳐 차입 후 회사의 비제한 현금(Unrestricted Cash Amount)이 1억 달러를 넘지 않는 범위에서만 가능하다. 이번 한도와 신용계약 개정은 이해관계가 없는 독립 이사들의 만장일치로 승인됐다. 4일 기준 델타는 휠스 업 보통주의 약 36.2%, CK 윌스(CK Wheels LLC)는 약 35.4%, 콕스 인베스트먼트 홀딩스(Cox Investment Holdings, LLC)는 약 11.8%를 실질 보유하고 있다.
휠스 업 익스피리언스는 미국 조지아주 챔블리에 본사를 둔 온디맨드 프라이빗 항공 서비스 업체로, 회원제와 전세기 프로그램을 운영한다.
#휠스업익스피리언스 #UP #엠브라에르 #델타항공 #신용한도
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com



