






















3분기 지배주주 귀속 순이익 3800만 달러·조정 EBITDA 3억 1000만 달러…연간 조정 EBITDA 전망 11억 1000만~11억 3000만 달러로 낮춰
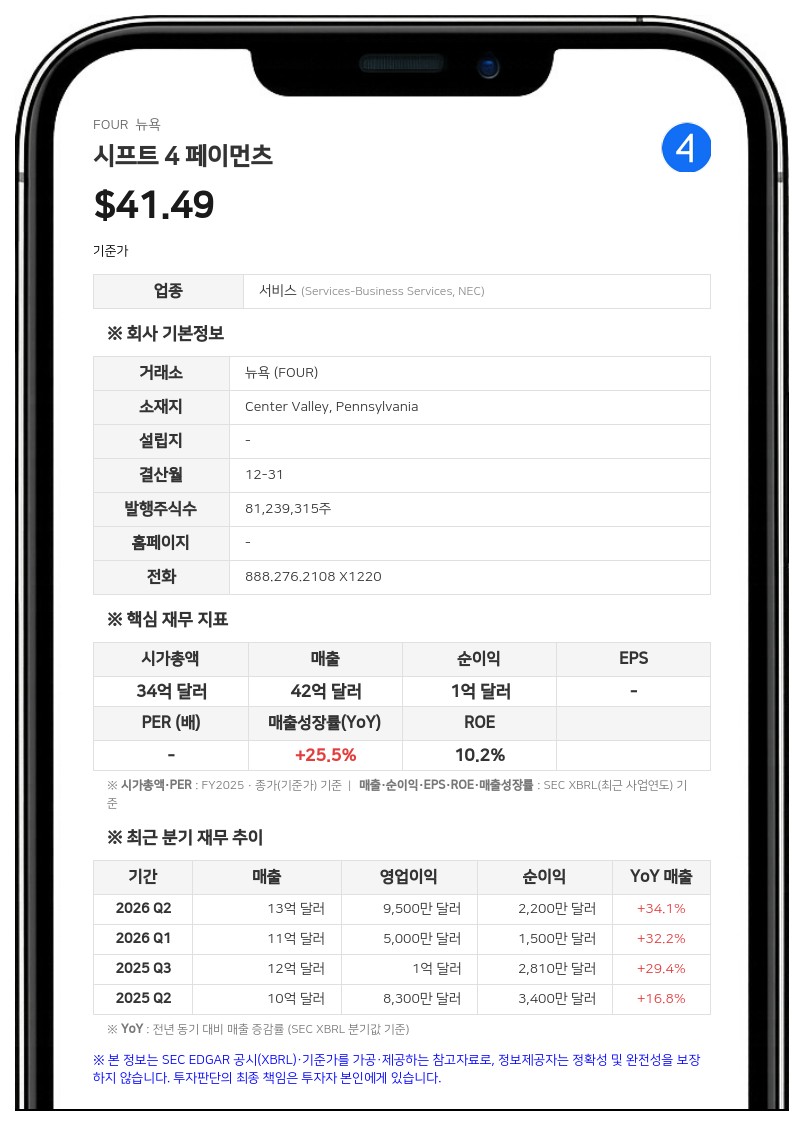
3분기 총매출은 13억 1900만 달러로 전년 동기 11억 7700만 달러보다 12% 증가했다. 네트워크 수수료를 차감한 총매출(GRLNF)은 6억 4800만 달러로 전년 동기 5억 8900만 달러 대비 10% 늘었고, 유기적·고정환율 기준으로는 9% 증가했다. 매출총이익은 4억 3400만 달러로 전년 동기 4억 900만 달러 대비 6% 증가했다.
부문별 GRLNF를 보면 결제 기반 부문이 4억 200만 달러로 18% 늘었고 면세 쇼핑(Tax-Free Shopping) 매출은 1억 3900만 달러로 7% 증가했다. 반면 구독 및 기타 매출은 1억 700만 달러로 10% 감소했다. 3분기 총 결제 처리액(Volume)은 610억 달러로 전년 동기 대비 11% 늘었고, 혼합 스프레드는 64bp였다.
3분기 지배주주 귀속 순이익은 3800만 달러로 전년 동기 2800만 달러에서 늘었다. 비지배지분을 포함한 연결 순이익은 4000만 달러(전년 동기 3300만 달러)이며, 우선주 배당금을 차감한 보통주 주주 귀속 순이익은 2200만 달러(전년 동기 1300만 달러)다. 클래스 A 및 C 보통주의 희석 주당순이익(EPS)은 0.37달러로 전년 동기 0.17달러에서 증가했고, 비GAAP EPS는 1.49달러였다.
상각전영업이익(EBITDA)은 2억 6100만 달러, 조정 EBITDA는 3억 1000만 달러로 전년 동기 대비 각각 13%, 6% 증가했다. 조정 EBITDA 마진은 48%였다. 영업활동 현금흐름은 2억 2100만 달러로 28% 늘었고, 조정 자유현금흐름은 2억 달러로 42% 증가해 분기 기준 최대치를 기록했다.
연간 가이던스 하향 조정
회사는 2026년 연간 총 결제 처리액 전망치를 2400억~2500억 달러로 수정하며 범위 상단을 좁혔다. 네트워크 수수료 차감 총매출 전망치는 24억 5000만~24억 6000만 달러로 낮췄고, 조정 EBITDA 전망치는 11억 1000만~11억 3000만 달러로 하향 조정했다. 비GAAP EPS 전망치도 종전 5.15~5.35달러에서 5.05~5.15달러로 내렸다.연간 조정 자유현금흐름 전망치는 4억 6500만~4억 7500만 달러를 유지했다. 회사는 이번 전망이 최초 연간 가이던스보다 네트워크 수수료 차감 총매출 기준 약 4%, 조정 EBITDA 기준 약 6% 낮은 수준이라고 밝혔다. 이번 조정은 이어지는 거시경제 어려움과 함께 앞으로 결제 기반 매출 성장을 앞당길 단기 기회를 반영한 것이라고 설명했다.
자사주 매입과 인수 추진
회사는 3분기 중 클래스 A 보통주 420만 주를 1억 9000만 달러에 매입했고 우선주 1000만 달러어치도 사들였다. 기존 자사주 매입 승인 한도는 1억 7500만 달러가 남아 있으며, 최근 10억 달러 규모의 매입이 추가로 승인됐다.캐나다의 계좌 간(A2A) 결제 플랫폼 파라마운트 커머스(Paramount Commerce) 인수도 추진하고 있다. 회사는 선지급 기준 인수 가격이 EBITDA의 8배 미만이며, 언아웃(성과 연동 추가 지급)은 매출총이익 성장과 지역 확장에 연동된다고 밝혔다. 2025년 인수한 글로벌 블루(Global Blue)와의 시너지는 연말까지 약 5000만 달러에 이를 것으로 회사는 예상했고, 2027년 목표치는 7000만 달러다.
테일러 라우버(Taylor Lauber) 최고경영자(CEO)는 주주서한에서 주가가 연초 대비 약 40% 하락해 주주들에게 고통스러운 한 해였다고 말했다. 그는 3분기에 카할라 브랜즈(Kahala Brands)를 최대 레스토랑 고객으로 확보했고, 구찌 등을 보유한 명품 그룹 케링(Kering)과 면세 쇼핑 계약을 맺었다고 소개했다.
시프트 4 페이먼츠는 식음료, 숙박, 스포츠 및 엔터테인먼트, 명품 리테일 등 '경험 경제' 분야에 결제 처리와 포스(POS) 소프트웨어 솔루션을 제공하는 기업이다.
#시프트4페이먼츠 #FOUR #실적발표 #3분기실적 #가이던스조정
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com



