






















BOT+BAL 병용요법 아르메니아 조건부 허가…3분기 연속 영업이익 흑자
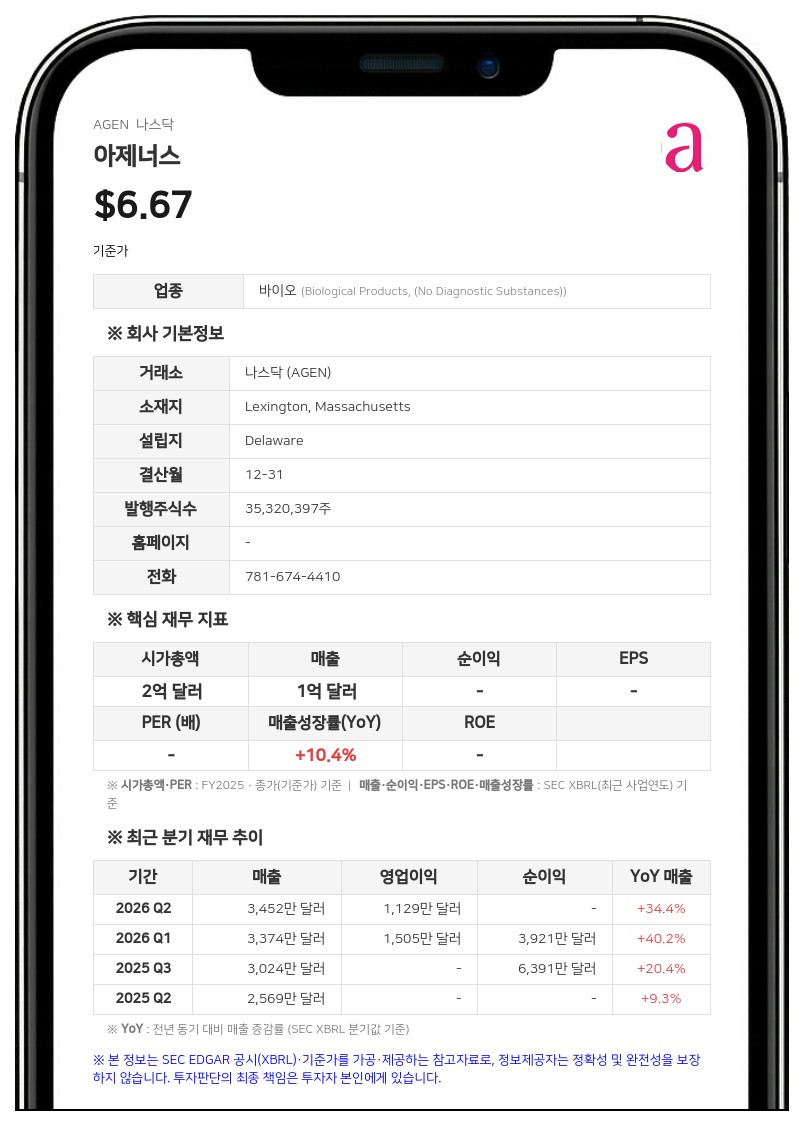
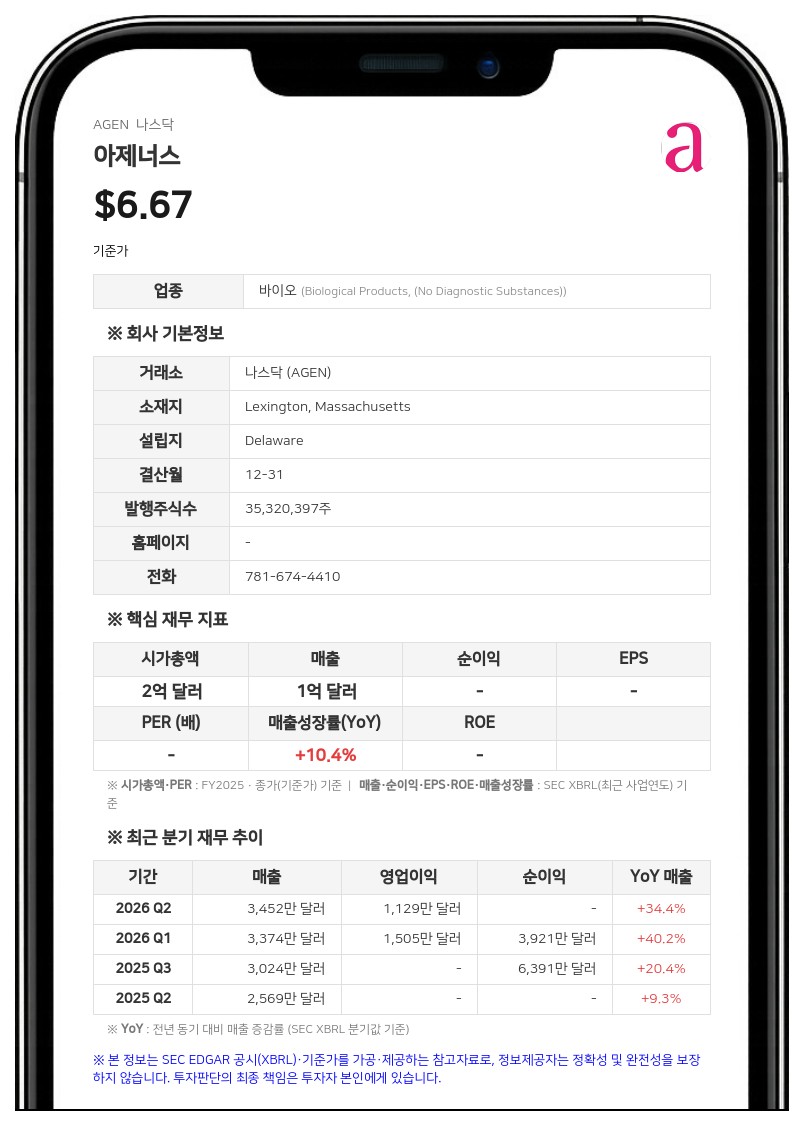
아제너스의 3분기 총 매출은 3150만 달러로 전년 동기(3020만 달러) 대비 증가했다. 영업이익은 1140만 달러를 기록해 전년 동기 영업손실 460만 달러에서 흑자로 전환하며 3분기 연속 영업이익 흑자를 이어갔다. 순이익은 280만 달러로 전년 동기(6390만 달러)보다 줄었다.
3분기 매출에는 글로벌 환자 접근 프로그램을 통해 발생한 상업화 전 제품 매출 600만 달러와 현금 유입이 없는 로열티 매출 2550만 달러가 포함됐다. 올해 1~9월 누적 매출은 9970만 달러로 전년 동기(8000만 달러)보다 늘었고, 누적 순이익은 4140만 달러다.
아르메니아 품목허가와 임상 3상 준비
회사 측은 분기 말 직후 아르메니아 보건부로부터 보텐실리맙(Botvymo®)과 발스틸리맙(Evamplix®) 병용요법에 대한 품목허가를 획득했다고 밝혔다. 대상은 기존 표준 치료를 받은 적이 있고 활성 간 전이가 없는 현미부수체 안정형(MSS) 전이성 대장암 성인 환자로, 두 약물 모두 세계 최초의 품목허가다.이번 허가는 조건부로 유효기간은 1년이며, 규제당국에 매년 임상 업데이트를 제출해 갱신하는 방식이다. 회사는 이번 허가가 유라시아경제연합(Eurasian Economic Union) 다른 회원국에서 추가 품목허가를 추진할 기반이 된다고 설명했다.
아울러 아제너스는 고위험 2기·3기 MSS 결장암 환자를 대상으로 수술 전 보텐실리맙과 발스틸리맙 병용요법을 평가하는 글로벌 임상 3상(ROBBIN) 준비를 진행 중이다. 미국 식품의약국(FDA) 의견을 반영해 설계된 이 임상은 약 850명을 등록하며 1차 평가변수는 무사건생존(EFS)이다. 2027년 1분기 첫 환자 투약을 목표로 하고 있으며, 2027년 4분기 중 초기 등록 환자 100명에 대한 중간 병리학적 반응 평가가 이뤄질 예정이다.
수술 전 투여 근거도 쌓이고 있다. 독립적인 임상 2상 두 건 가운데 NEST 연구는 MSS 종양에서 병리학적 완전관해율 32%를, 지난 2일 네이처 메디신(Nature Medicine)에 게재된 UNICORN 연구는 MSS 병용 코호트에서 29%를 보고했다. 두 연구 모두 데이터 기준 시점까지 재발 사례가 관찰되지 않았으며, 추적 관찰 중앙값은 NEST-1 32.2개월, NEST-2 23.5개월, UNICORN 19.2개월이다.
사모 자금과 워런트 연계 자금 계획
2026년 9월 30일 기준 아제너스의 현금, 현금성자산 및 단기투자자산은 8690만 달러로 6월 30일(1870만 달러)보다 늘었다. 지난 7월 완료한 사모발행으로 약 8500만 달러의 초기 총 조달금을 확보했으며, 개발 마일스톤과 연계된 워런트가 전액 행사되면 최대 약 2억 5500만 달러를 추가로 조달할 수 있다.회사는 현행 운영 계획 기준으로 초기 조달금이 2027년 3분기까지 ROBBIN 착수와 규제 활동, 회사 운영을 뒷받침할 것으로 예상했다. 워런트가 전액 행사된다고 가정하면 계획된 ROBBIN 프로그램과 회사 운영을 2031년 말까지 지원할 수 있을 것으로 내다봤다. 회사가 제시한 일정에 따르면 시리즈 A 워런트는 2027년 2분기 ROBBIN 등록 환자 60명, 시리즈 B 워런트는 2027년 하반기 중간 병리학적 반응 평가와 연계된 마일스톤이다.
아제너스는 1994년 설립된 미국 매사추세츠주 렉싱턴 소재 면역항암 전문 바이오 기업으로, 항체 치료제와 세포 치료제 등을 활용한 병용 접근 방식으로 암 치료제를 개발하고 있다.
#아제너스 #AGEN #실적발표 #보텐실리맙 #발스틸리맙
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com


