






















워런트 부채 분류·위성 손상차손 등 오류…2024년 순손실 약 1250만 달러 확대 예상
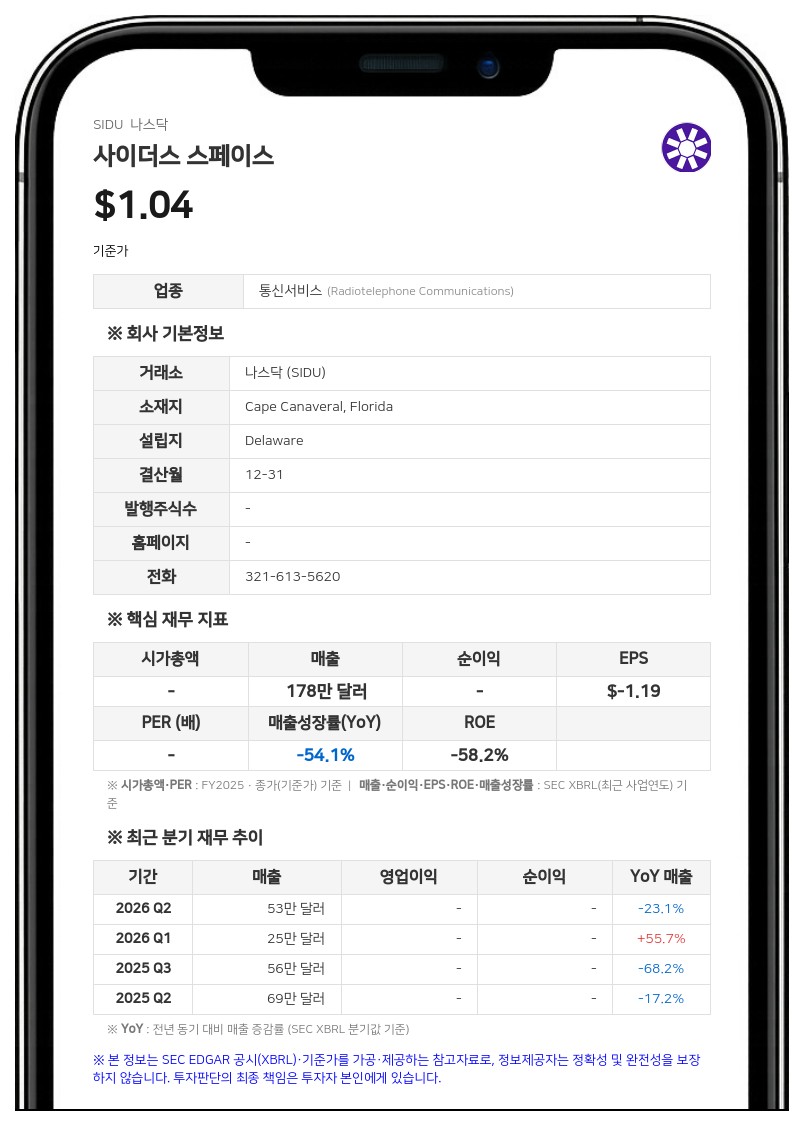
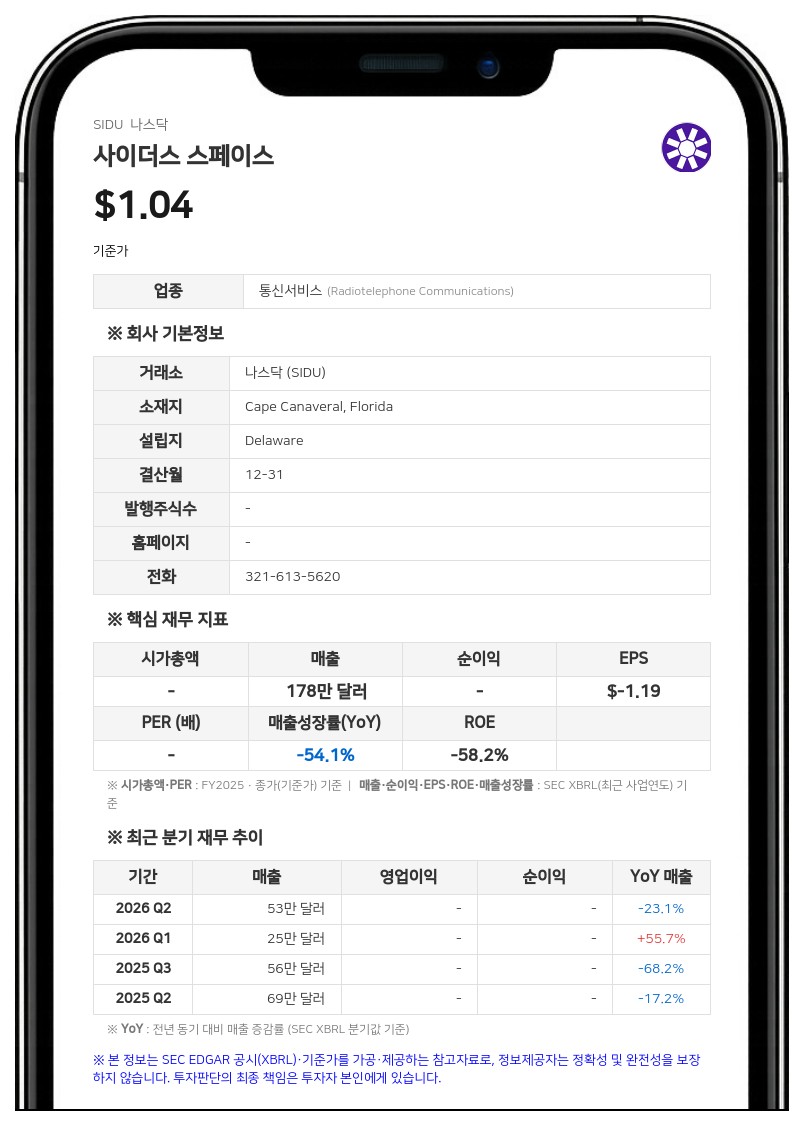
이사회 감사위원회와 경영진은 지난 2일 2024년과 2025년 연례 사업보고서(Form 10-K)에 실린 감사받은 연결 재무제표, 2026년 1분기와 2분기 분기보고서(Form 10-Q)에 실린 감사받지 않은 요약 연결 재무제표를 더 이상 신뢰해서는 안 된다고 결론 내렸다. 해당 기간의 실적 보도자료와 투자자 설명회 자료 등도 이 재무제표에 근거한 범위에서는 신뢰해서는 안 된다고 회사는 밝혔다.
회사가 밝힌 오류는 크게 네 가지다. 먼저 2024년 12월 17일 사모 증권매매계약에 따라 투자자들에게 발행한 보통주 워런트 340만 9946주는 자본이 아니라 부채로 분류하고 매 보고일 공정가치로 측정했어야 했다. 워런트 계약에 근본적 거래(Fundamental Transaction)가 일어나면 보유자가 블랙숄즈 가치로 현금 상환을 받을 수 있는 권리가 담겨 있어서다. 이 때문에 발행일 기준 약 470만 달러로 추산되는 워런트 부채와 이후 공정가치 변동이 손익에 반영되지 않았다.
두 번째는 위성 회계다. 회사는 2024년 12월 발사한 리지샛 2(LizzieSat 2, LS-2) 위성을 자산으로 계상하고 2024년 4분기부터 감가상각했다. 그러나 발사 후 작동 징후가 있었음에도 위성과의 교신을 확립하지 못해, 의도한 용도로 사용할 준비가 되지 않은 것으로 판단됐다.
이에 따라 매출원가에 계상된 분기당 약 30만 달러의 감가상각비는 기록하지 말았어야 했다. 회사는 또 위성 시운전 가능성이 희박해진 2026년 1분기에 LS-2 장부금액 전체인 약 400만 달러를 손상차손으로 인식했어야 했다고 밝혔다.
세 번째로 회사는 2025년 2분기부터 VPX 제품의 양산 전 시제품 설계·개발 비용을 건설중인자산으로 자본화했다. 비용으로 처리했어야 할 하드웨어 비용은 2025년 약 170만 달러, 2026년 1분기 약 70만 달러, 2분기 약 30만 달러다. 시제품에 다른 미래 용도가 없어 발생 시점에 연구개발비로 처리했어야 했다는 판단이다.
네 번째는 고객 계약 매출 인식이다. 회사는 한 고객과의 계약에서 마일스톤 청구 일정에 따라 2023년 75만 달러, 2024년 3분기 50만 달러, 2026년 2분기 40만 달러를 매출로 인식했다. 그러나 LS-4 위성 시운전 이전 활동은 고객에게 재화나 용역을 이전한 것이 아니어서, 임무 운영 서비스가 시작될 때까지 계약부채로 기록했어야 했다.
회사는 2026년 6월 30일 기준 잔액 165만 달러를 계약부채로 기록하고, 위성이 시운전돼 계약 이행이 시작될 때까지 매출로 인식하지 않을 예정이다. 2023년에 인식한 75만 달러는 2024년 1월 1일 누적결손금 기초 조정으로 바로잡는다.
순손실과 재무상태 영향
회사는 정정 효과가 아직 확정되지 않았다면서도 2024년 순손실이 약 1250만 달러 늘어날 것으로 예상했다. 주로 부채로 분류되는 워런트의 재측정 때문이다. 2025년 순손실은 약 550만 달러 줄고, 2026년 1분기와 2분기 순손실은 각각 약 260만 달러, 150만 달러, 상반기 기준으로는 약 410만 달러 늘어날 것으로 추정했다.재무상태표에서는 2026년 6월 30일 기준 총자산이 약 560만 달러 줄고 총부채가 약 750만 달러 늘며, 메자닌 자본이 약 190만 달러 늘어 주주지분 합계는 약 1500만 달러 감소할 것으로 예상했다. 2024년 12월 31일 기준으로는 총부채가 약 1790만 달러 늘고 주주지분 합계가 약 2000만 달러 줄어든다.
재무활동 현금흐름에는 영향이 없지만 영업활동과 투자활동 현금흐름 사이에 재분류가 생기고, 2025년부터 양도성예금증서가 현금성자산에서 단기투자로 재분류된다. 회사는 이 수치들이 예비적이고 감사받지 않아 바뀔 수 있으며, 모집 주선 대행사(placement agent)에 발행한 워런트의 임시자본 분류 효과는 아직 반영되지 않았다고 밝혔다. 추가 오류가 발견될 가능성도 열어 뒀다.
내부통제 취약점과 재작성 일정
경영진은 감사위원회 감독 아래 재무보고 내부통제를 평가하고 있으며, 하나 이상의 중대한 취약점(material weakness)이 존재했고 해당 시점의 내부통제가 유효하지 않았다고 결론 내릴 것으로 예상했다. 이에 따라 2024년 말과 2025년 말 기준 재무보고 내부통제에 대한 경영진 보고서도 더 이상 신뢰해서는 안 된다고 밝혔다.회사는 가능한 한 빨리 SEC에 재작성 재무제표를 제출할 계획이지만 제출 시점은 아직 정하지 못했다. 감사위원회와 경영진은 이번 사안을 현 독립 회계법인인 프루치 앤드 어소시에이츠 II(Fruci & Associates II, PLLC)와 논의했다. 회사는 위험 요인으로 2026년 3분기 분기보고서 등 정기보고서 제출 지연, 나스닥 상장유지 요건 준수, 재작성 관련 소송이나 규제 당국 조사 가능성 등을 꼽았다.
한편 사이더스 스페이스에서는 지난달 감사위원을 겸하던 이사 2명이 지배구조와 경영 관련 이견·우려를 이유로 사임했고, 회사는 10월 28일 하산 R. 바카(Hassan R. Baqar)를 신임 이사 겸 감사위원으로 선임했다.
플로리다주 케이프커내버럴에 본사를 둔 사이더스 스페이스는 위성 제조, 기술 통합, 디지털 미션 컴퓨팅 솔루션, 우주 및 방산 하드웨어 제조 등을 영위하는 수직 통합형 우주·방산 기술 기업이다.
#사이더스스페이스 #SIDU #재무제표정정 #회계오류 #내부통제
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com



