






















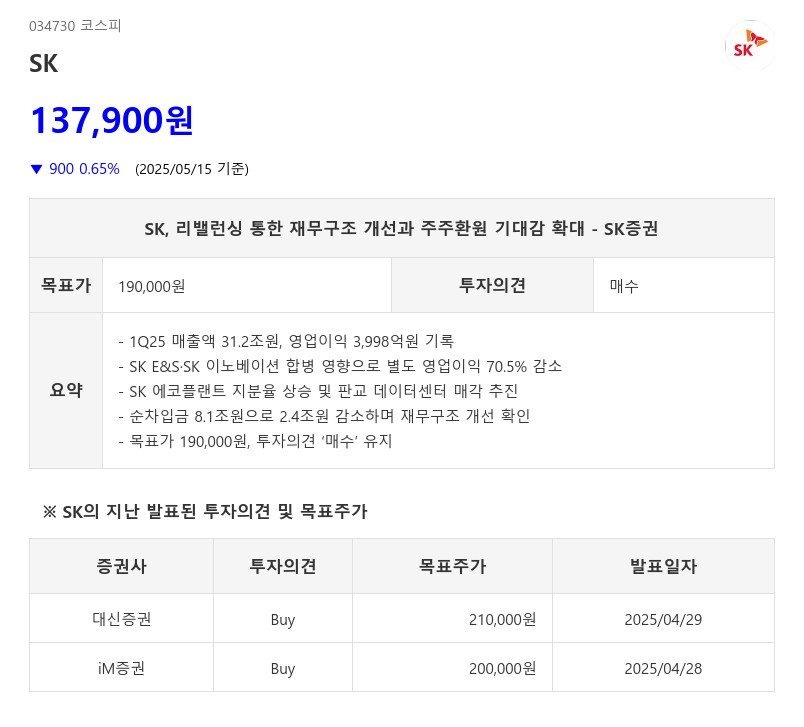
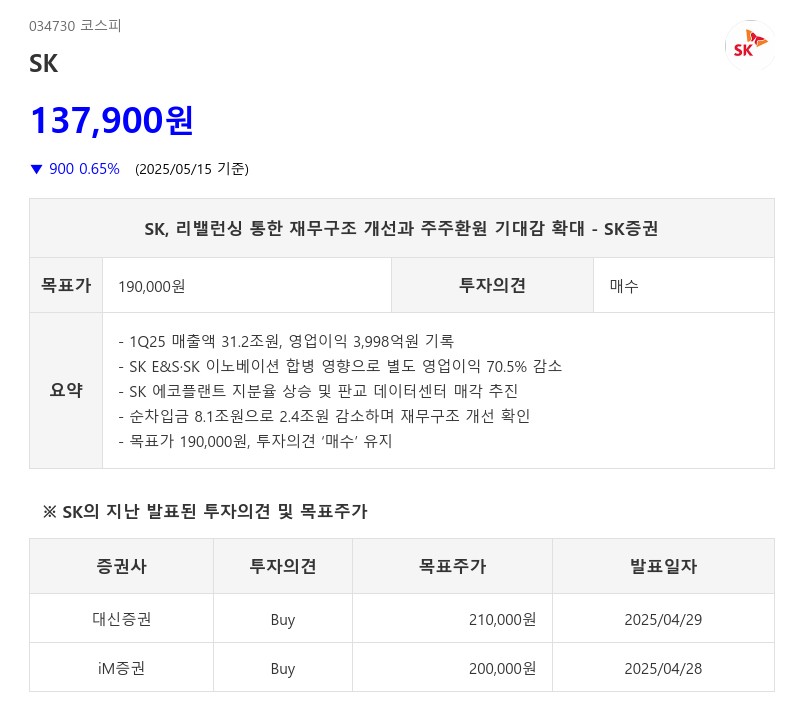
- 1Q25 매출액 31.2조원, 영업이익 3,998억원 기록
- SK E&S·SK 이노베이션 합병 영향으로 별도 영업이익 70.5% 감소
- SK 에코플랜트 지분율 상승 및 판교 데이터센터 매각 추진
- 순차입금 8.1조원으로 2.4조원 감소하며 재무구조 개선 확인
- 목표가 190,000원, 투자의견 ‘매수’ 유지
재무구조 측면에서는 SK 스페셜티 매각에 힘입어 별도 기준 순차입금이 8.1조원으로 전기 대비 2.4조원 감소하며 개선이 확인됐다. SK는 지난해부터 그룹 내 포트폴리오 리밸런싱을 추진 중으로, SK 트리켐, SK 레조낙, SK 머티리얼즈제이엔씨 주식을 SK 에코플랜트에 현물출자하고 SK 머티리얼즈퍼포먼스 주식은 SK 에코플랜트와 포괄적 주식교환을 계획하고 있다. 이 과정에서 SK 에코플랜트의 기업가치는 약 5조원으로 평가되었고, SK의 SK 에코플랜트 지분율은 62.2%에서 65.9%로 상승할 예정이다. 또한, SK C&C가 보유한 판교 데이터센터를 SK 브랜드맨에 약 5,068억원에 매각하며 2분기 말까지 거래를 마무리할 계획이다. 이러한 리밸런싱은 사업부문 단순화와 재무구조 개선에 긍정적인 영향을 미치고 있다.
SK증권은 SK에 대해 투자의견 ‘매수’를 유지하며 목표주가 190,000원을 제시했다. 리밸런싱을 통한 재무구조 개선이 주가 디스카운트 요인을 해소할 시점으로 판단되기 때문이다. SK는 기본배당 5,000원에 시가총액의 1~2% 수준의 추가 주주환원 정책을 보유하고 있으며, 지난해 2,000원 추가 배당(시가총액의 1.1%)을 시행한 바 있다. 재무구조 개선을 고려할 때 올해 기말 주주환원 확대도 기대할 수 있다는 분석이다.
한편, SK의 1분기 실적 부진은 연결 자회사 실적 변동과 배당금 수입 감소에 기인하지만, 자회사 가치와 NAV 대비 할인율 추이, 그리고 안정적인 현금흐름을 감안할 때 중장기 성장과 주주가치 제고에 긍정적인 전망이 가능하다.
주지숙 데이터투자 기자 pr@datatooza.com



