






















LIVE

실시간 국내외공시

최현택 대표이사, 대신정보통신 주식 6만1200주 ↑…지분율 5.06%
에코프로 등, 에코프로머티리얼즈 지분 45.46%로 변동
엘디티, 10억원 규모 보통주 42만1732주 소각 결정
한중엔시에스, 미국 종속회사 지분 158억원 추가 취득 결정
이규봉 부사장, 에코프로머티 주식 1만주 ↓…지분율 0.04%
강일모 등, 케이엠제약 지분 49.66%로 확대
강일모 회장, 케이엠제약 주식 3만7044주 ↑…지분율 33.25%
황민영 상무이사, 케이엠제약 주식 6만925주 ↑…지분율 0.95%
한선엔지니어링, 블룸SK 美 블룸에너지 수출 확대…‘SOFC 혈관’ 플러밍 공급물량 늘린다
신재명 대표이사, 밸로프 주식 1500주 ↑…지분율 25.81%
까뮤이앤씨, 181억원 규모 PC공장 토지·건물 취득 결정
주식회사울프, DKME 주식 13만2775주 ↑…지분율 19.52%
미원에스씨, 최대주주등 지분율 73.52% 유지 속 108주 소폭 증가
삼목에스폼, 간접강제 소송 신청인 전원 취하로 종결
프로프랙 홀딩 자회사, THRC 홀딩스와 주식 양도 계약 체결…3432만 달러 대출금 상환 및 취소
박병욱 등, 제노레이 지분 26.97%로 확대
권선환 이사, 동국알앤에스 주식 2000주 ↑…지분율 0.03%
비에이치아이, 한국서부발전과 2235억원 규모 LNG 복합화력 발전설비 공급계약
김성웅 상무이사, 진양폴리 주식 5429주 ↑…지분율 0.06%
유니온, 유니온머티리얼 지분 40%에서 41%로 확대
Updated : 2026-09-16 (수)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

LS, 경영권 방어 강화 위한 전략적 파트너십과 실적 개선 기대 - 유진투자증권

주지숙 기자

입력 2025-05-19 11:34

- 대한항공과 650억 원 규모 교환사채 발행, 우호 지분 확보 목적
- 1분기 매출액 6.9조 원, 영업이익 3,045억 원으로 시장 기대 상회
- LS 그룹, 분산형 사촌 경영 체제 기반 경영권 안정성 확보
- 호반그룹 지분 매입은 전략적 레버리지 수단으로 해석
- 목표가 166,000원, 투자의견 ‘BUY’ 유지
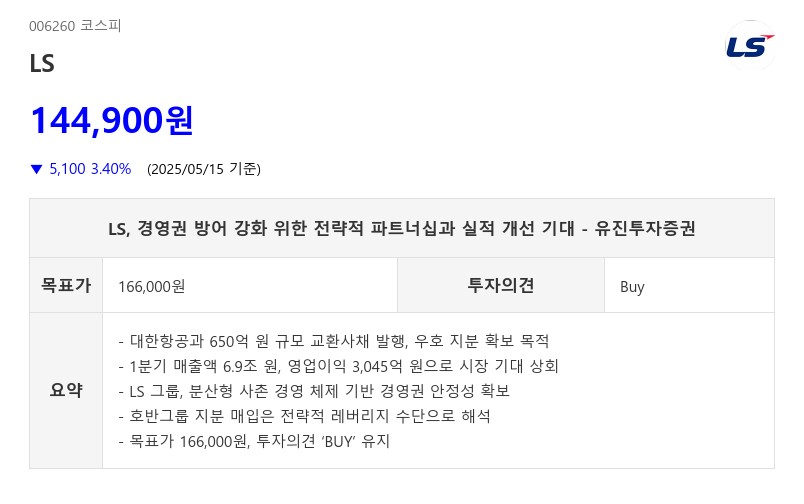
LS, 경영권 방어 강화 위한 전략적 파트너십과 실적 개선 기대 - 유진투자증권이미지 확대보기
LS는 최근 대한항공과 전략적 제휴를 통해 경영권 방어 기반을 강화하고 있다. 5월 16일, LS는 보유 자사주 1.2%에 해당하는 38,702주를 담보로 650억 원 규모의 교환사채(EB)를 발행했다. 이번 교환사채 발행은 단순한 자금 조달을 넘어 한진그룹(대한항공)과의 우호 지분 확보를 통한 경영권 방어 효과를 기대하는 전략적 움직임으로 평가된다. 교환권 청구 기간 내에 EB를 주식으로 전환해야만 의결권 행사가 가능해, 향후 우호 지분 확대 가능성을 열어두었다는 점이 주목된다.

2025년 1분기 실적은 매출액 6조 9,136억 원, 영업이익 3,045억 원(OPM 4.4%)으로, 아이앤씨와 엠트론 등 자회사의 실적 개선에 힘입어 시장 컨센서스를 상회했다. 올해 실적은 귀금속 부문의 방어력과 엠트론의 실적 개선세 지속 여부에 달려있다.

LS 그룹은 강력한 단일 오너가 없는 분산형 사촌 경영 체제를 유지하고 있다. 구자원 외 44인의 구씨 일가 친인척이 32.11%의 지분을 나누어 보유하며, 국민연금공단과 자사주가 각각 12.67%, 15.07%를 차지한다. 이러한 지배구조는 이해관계 충돌 없이 협업이 가능하지만, 외부 위협이나 내부 균열 발생 시 경영권 방어에 취약할 수 있다.

최근 호반그룹이 LS 지분을 매입한 것은 단순 재무투자를 넘어 해저 케이블 기술 유출 소송과 관련한 법적 분쟁에서 협상력을 높이기 위한 전략적 레버리지 수단으로 해석된다. 호반은 2025년 초부터 LS 지분을 매입해 3% 수준을 확보했으며, 향후 추가 지분 매입 가능성은 주가 조정, 오너 일가 내부 균열, 한진칼 지배구조 변화 등 세 가지 변수에 달려있다.

LS는 자회사 상장을 앞두고 지분 구조 재정비 및 계열 분리 가능성도 내포하고 있다. 오너 일가는 자기 라인의 핵심 계열사에 집중 투자하며 지분 및 지배구조 개편을 추진할 것으로 보인다. 다만 외부 매각 가능성은 낮으며, 구좌은 회장의 임기가 2029년까지 남아있어 구조적 방어가 예상된다.

유진투자증권은 LS의 경영권 분쟁 영향으로 추가 하방 위험이 제한적이며, 기본 사업 가치 이후 경영권 프리미엄 형성이 기대된다고 판단해 목표주가 166,000원과 투자의견 ‘BUY’를 유지했다. 장기적 관점에서 경영권 이슈를 감안한 투자가 필요하다는 분석이다.

주지숙 데이터투자 기자 pr@datatooza.com

[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

ad

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 6,670.42 ▲43.16
코스닥 808.79 ▼3.62
코스피200 1,051.76 ▲9.30
암호화폐시황
암호화폐 현재가 기준대비
비트코인 103,579,000 -0.01%
비트코인캐시 300,200 0.00%
이더리움 3,283,000 -0.03%
이더리움클래식 9,875 0.00%
리플 1,775 0.17%
퀀텀 1,189 -0.08%
암호화폐 현재가 기준대비
비트코인 103,621,000 0.08%
이더리움 3,283,000 0.03%
이더리움클래식 9,890 0.10%
메탈 400 -0.50%
리스크 446 4.69%
리플 1,776 0.28%
에이다 266 -0.37%
스팀 80 -3.17%
암호화폐 현재가 기준대비
비트코인 103,590,000 -0.02%
비트코인캐시 300,500 0.00%
이더리움 3,282,000 -0.03%
이더리움클래식 9,865 -0.15%
리플 1,775 0.11%
퀀텀 1,225 0.00%
이오타 53 0.00%
