






















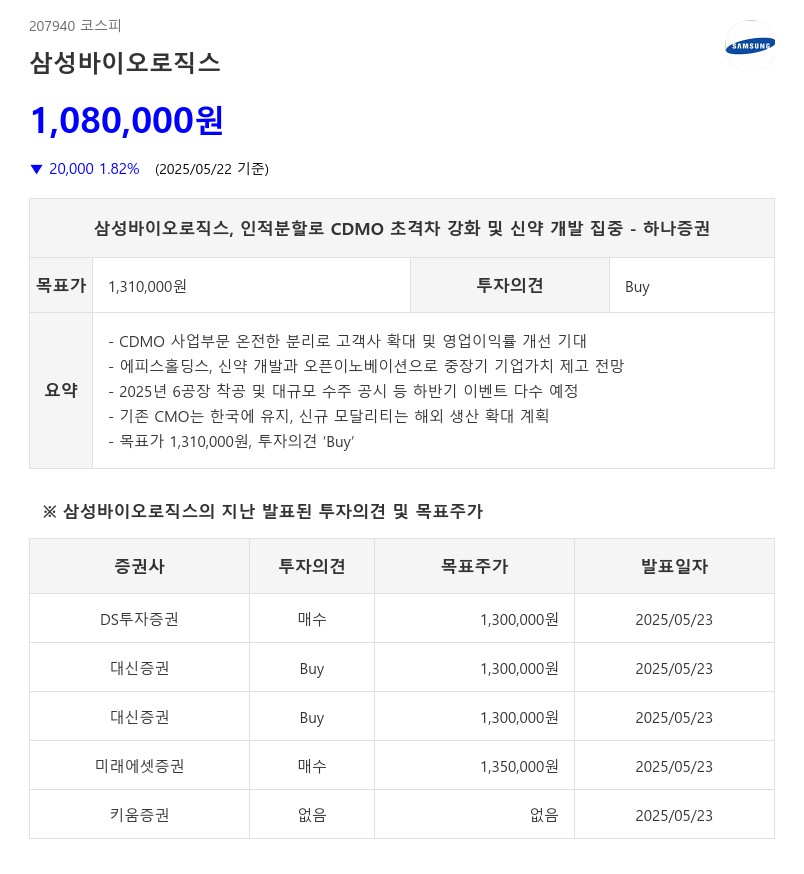
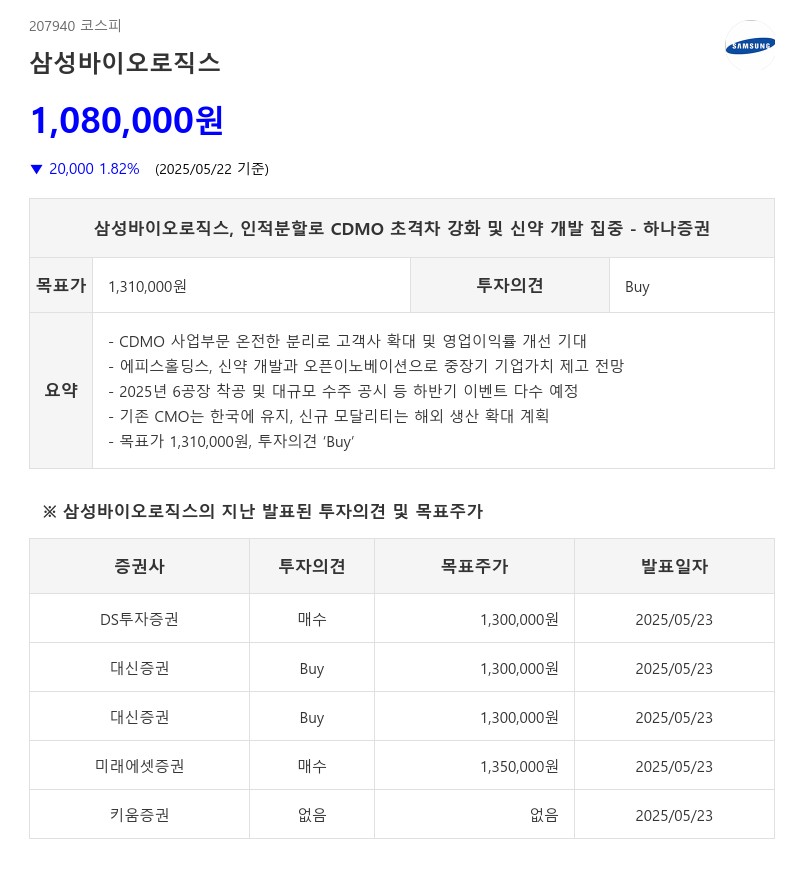
- CDMO 사업부문 온전한 분리로 고객사 확대 및 영업이익률 개선 기대
- 에피스홀딩스, 신약 개발과 오픈이노베이션으로 중장기 기업가치 제고 전망
- 2025년 6공장 착공 및 대규모 수주 공시 등 하반기 이벤트 다수 예정
- 기존 CMO는 한국에 유지, 신규 모달리티는 해외 생산 확대 계획
- 목표가 1,310,000원, 투자의견 ‘Buy’
기존에는 에피스가 자회사로 존재하며 내부거래에 따른 매출과 이익 변동성이 컸으나, 분할 이후에는 이러한 리스크가 해소되고 고객사 확보에 제약이 줄어들 전망이다. 특히, 4공장의 24만 리터 생산능력 확대와 비용 효율성 개선은 매출 및 이익 증가에 긍정적으로 작용할 것으로 기대된다. 1분기 기준 삼성바이오로직스 별도 영업이익률(OPM)은 43.0%에 달한다.
에피스홀딩스는 바이오시밀러에 국한되지 않고 신약 개발과 오픈이노베이션을 적극 추진하는 제약회사로 변모한다. 신규 자회사 편입과 기술 인수, M&A를 통해 파이프라인을 확장하며, 중장기적으로 기업가치가 크게 상승할 것으로 전망된다. 초기에는 신약 개발 투자로 비용과 부채가 증가할 수 있으나, 바이오시밀러 기업을 넘어서는 평가가 기대된다.
생산시설 측면에서는 기존 CMO 공장은 한국에 유지되며, 신규 모달리티 및 화합물 생산은 해외로 점진적 확대가 예상된다. 미국에 공장을 설립하는 것은 비용과 노동력 측면에서 이익이 크지 않아, 미국 법인은 신산업 관련 연구개발 및 신약 개발에 집중하는 방향이다.
2025년 하반기에는 6공장 착공, 대규모 수주 공시, 바이오시밀러 시장 호재, 중국 내 상품보안법 개정 등 다수의 이벤트가 예정되어 있어 주가 상승 모멘텀으로 작용할 전망이다. 하나증권은 삼성바이오로직스에 대해 목표주가 1,310,000원과 투자의견 ‘Buy’를 유지하며, 인적분할을 통한 사업구조 개선과 성장성 확대에 주목하고 있다.
주지숙 데이터투자 기자 pr@datatooza.com




