LIVE

실시간 국내외공시

카리스 라이프 사이언시스, 3분기 매출 2억 7540만 달러…전년比 27% 증가
프로지니, 3분기 매출 3억 4125만 달러…연간 실적 전망 상향
허브스팟, 3분기 매출 9억 4756만 달러…전년 대비 17% 증가
맷슨, 3분기 순이익 2억 940만 달러…전년비 55.5% 증가
선런, 3분기 매출 10억 9950만 달러로 52% 증가…영업이익 1억 5348만 달러
사이트 사이언시스, 3분기 매출 2490만 달러로 25% 증가…연간 매출 가이던스 상향
스타빌리스 솔루션스, 3분기 매출 1483만 달러…전분기 대비 25% 증가하며 흑자 전환
퍼시픽 바이오사이언시스, 3분기 매출 4056만 달러로 5.5% 증가…CEO가 임시 CFO 겸임
스냅, 3분기 순이익 5600만 달러로 흑자 전환…매출 14% 증가
알파 테크노바, 3분기 매출 1270만 달러…전년比 22% 증가에 가이던스 상향
퀸스트리트, 1분기 영업이익 2329만 달러…전년 대비 386% 증가
줌인포 3분기 매출 3억 880만 달러로 3% 감소…순이익 220만 달러
앨토 인그리디언츠, 3분기 순이익 1270만 달러…매출 2억 5789만 달러로 증가
차임 파이낸셜, 3분기 매출 7억 1800만 달러로 32% 증가… 3개 분기 연속 흑자
백사이트, 3분기 순손실 2억 9706만 달러…전년보다 적자 폭 확대
베라사이트, 3분기 순이익 3150만 달러로 65% 증가…1억 달러 자사주 매입 발표
페이컴 소프트웨어, 3분기 매출 5억 4380만 달러…전년比 10% 증가
릴레이 테라퓨틱스, 3분기 순손실 8175만 달러… R&D 비용증가로 적자 폭 확대
일렉트로코어, 3분기 매출 969만 달러…전년 대비 12% 증가
클래비오, 3분기 매출 3억 8720만 달러…25% 증가
Updated : 2026-11-05 (목)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

브이티, 일본 성장 둔화 속 글로벌 확장 가속화 전망 - 하나증권

주지숙 기자

입력 2025-07-10 07:50

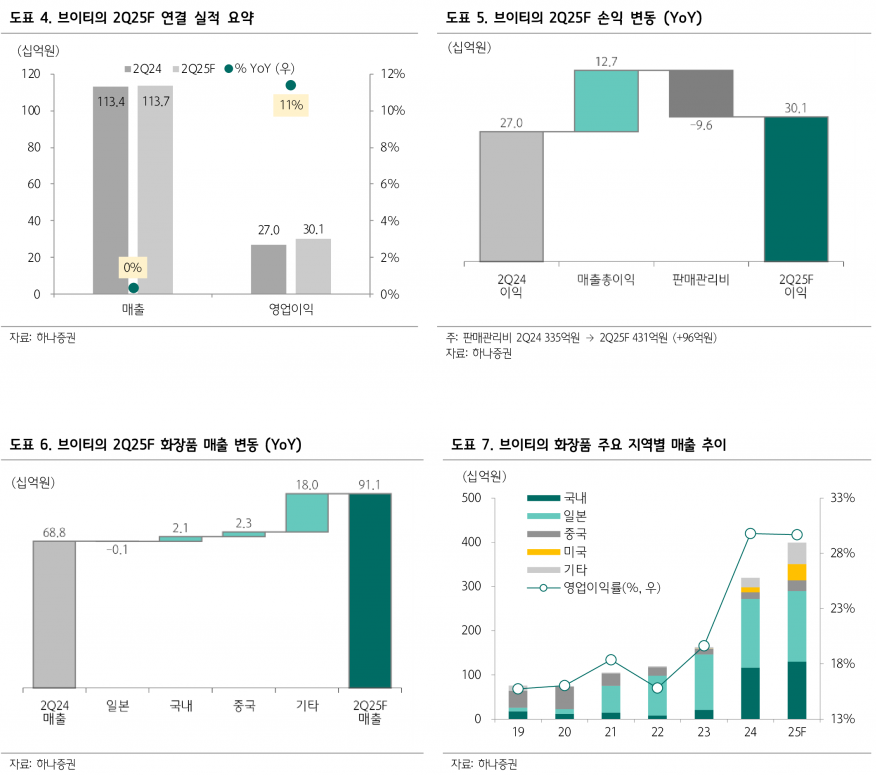
- 2분기 연결 매출 1.1천억원, 영업이익 301억원으로 컨센서스 부합
- 일본 매출 정체 우려에도 해외 매출 51% 성장 기대
- 미국 매출 642%, 기타 지역 346% 고성장 전망
- 2025년 연결 매출 4.7천억원, 영업이익 1.3천억원 예상
- 목표주가 49,000원, 투자의견 ‘Buy’ 유지
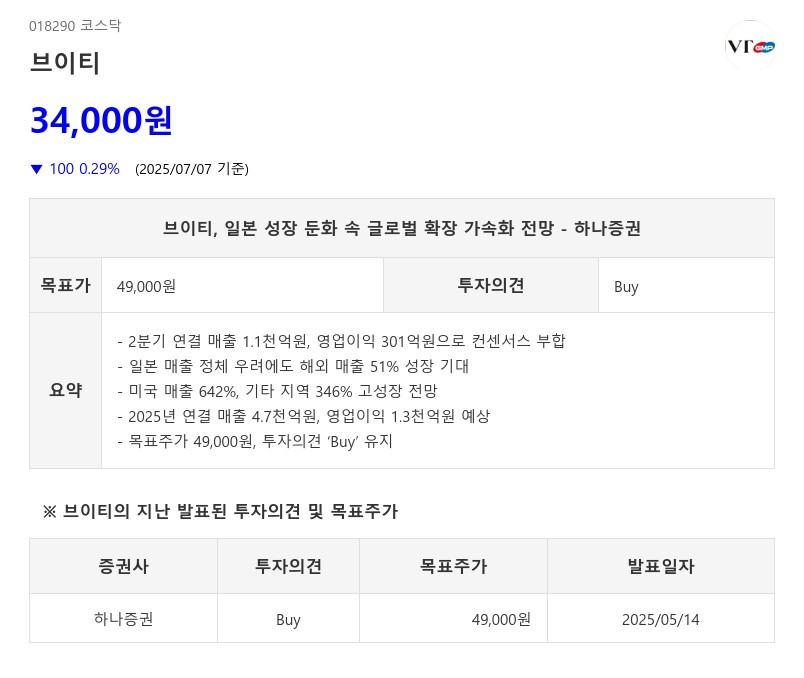
브이티, 일본 성장 둔화 속 글로벌 확장 가속화 전망 - 하나증권이미지 확대보기
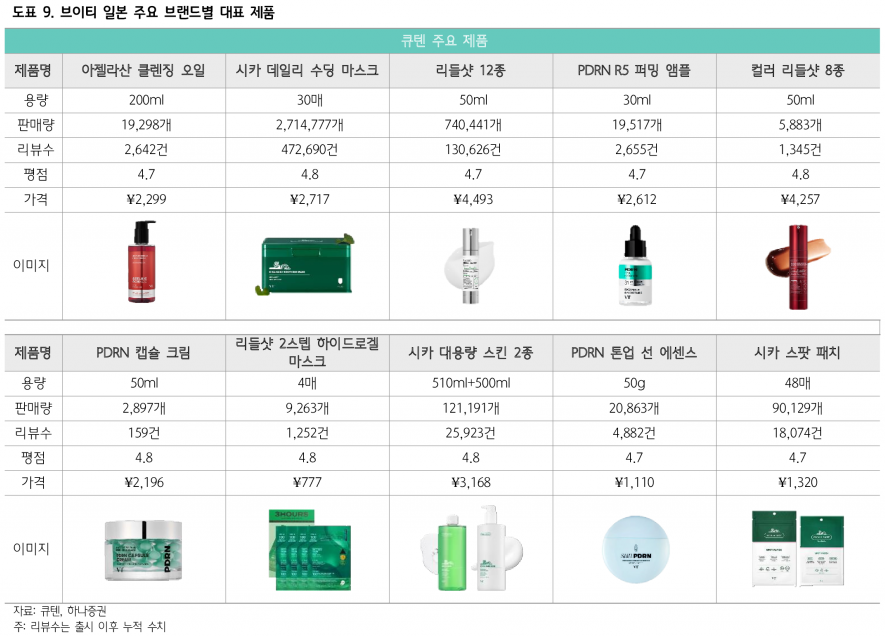
브이티는 2025년 2분기 연결 매출 1.1천억원, 영업이익 301억원(영업이익률 26%)을 기록하며 시장 컨센서스에 대체로 부합하는 실적을 예상하고 있다. 다만, 일본 시장에서의 성장 둔화 우려가 주가 하락의 주요 원인으로 작용해 6월 중순 이후 고점 대비 25% 이상 조정을 받았다. 2023년 6월 출시한 ‘리틀샷’은 일본 소비자들로부터 큰 관심을 얻으며 온라인 거래액 급증과 오프라인 채널 침투 확대를 이끌었고, 2024년 일본 매출은 1.5천억원까지 증가했다. 그러나 2025년 2분기 들어 일본 매출이 예상보다 빠르게 정체 조짐을 보이며 성장 둔화 우려가 현실화되고 있다.

사진=하나증권

사진=하나증권

이미지 확대보기

반면, 일본 외 지역에서의 확장 속도가 가속화되면서 글로벌 성장 모멘텀이 부각되고 있다. 2분기 화장품 부문 매출은 911억원으로 전년 동기 대비 32% 증가하며, 영업이익은 277억원으로 38% 성장할 전망이다. 국내 매출은 311억원(7% 증가), 해외 매출은 600억원(51% 증가)으로 예상된다. 특히 미국 매출은 642%, 기타 지역은 346%의 고성장이 기대되며, 북미 시장에서는 아마존, 코스트코에 이어 얼타까지 유통 채널이 확대되어 분기 매출이 처음으로 100억원을 돌파할 전망이다. 동남아와 유럽을 포함한 기타 지역도 온·오프라인 채널 접점을 빠르게 늘리고 있다.

2025년 브이티의 연결 실적은 매출 4.7천억원(11% 증가), 영업이익 1.3천억원(16% 증가, 영업이익률 27%)으로 전망된다. 미국, 유럽, 동남아를 중심으로 한 해외 시장의 성장이 일본 시장의 성장 둔화를 상쇄할 것으로 기대된다. 하나증권은 일본 매출 정체 우려가 이미 주가에 상당 부분 반영되었다고 판단하며, 일본 외 지역에서의 성장 속도와 규모가 향후 주가 방향성을 결정할 핵심 요인으로 보고 있다. 이에 따라 브이티에 대해 투자의견 ‘Buy’를 유지하고 목표주가 49,000원을 제시했다.

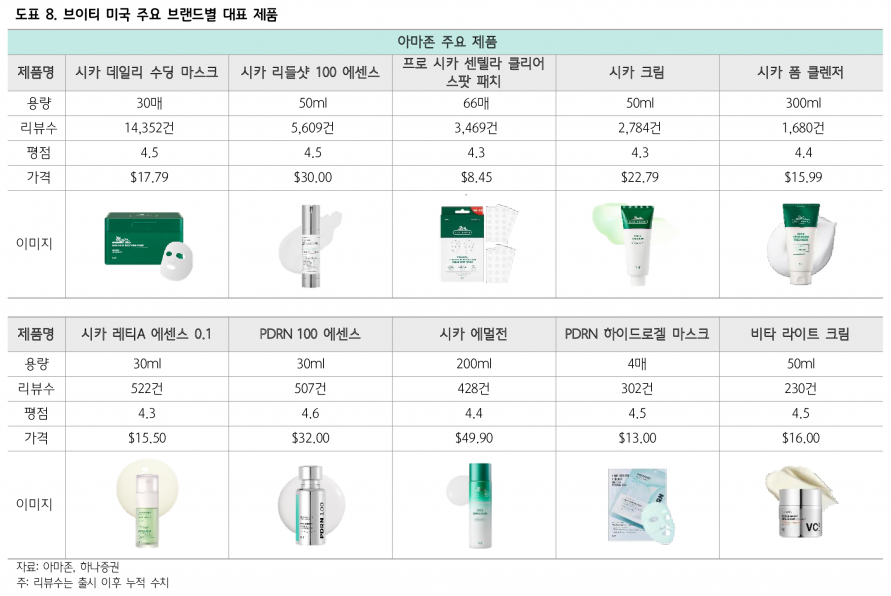
사진=하나증권

사진=하나증권

이미지 확대보기

사진=하나증권

사진=하나증권

이미지 확대보기


주지숙 데이터투자 기자 pr@datatooza.com

[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,683.80 ▲35.01
코스닥 714.95 ▲10.56
코스피200 889.25 ▲3.58
암호화폐시황
암호화폐 현재가 기준대비
비트코인 107,882,000 -0.00%
비트코인캐시 377,700 0.00%
이더리움 3,259,000 0.43%
이더리움클래식 9,850 -0.15%
리플 1,754 0.06%
퀀텀 1,014 0.00%
암호화폐 현재가 기준대비
비트코인 107,958,000 0.15%
이더리움 3,262,000 0.52%
이더리움클래식 9,835 -0.46%
메탈 356 -0.28%
리스크 273 1.87%
리플 1,756 0.23%
에이다 265 0.76%
스팀 67 0.15%
암호화폐 현재가 기준대비
비트코인 107,870,000 0.05%
비트코인캐시 379,000 1.04%
이더리움 3,260,000 0.43%
이더리움클래식 9,865 -0.15%
리플 1,754 0.11%
퀀텀 1,011 0.00%
이오타 56 0.00%