LIVE

실시간 국내외공시

자나 파트너스, 알카미 테크놀로지 지분 4.98%로 축소…보고 의무 기준 아래로
파월 앤더슨 캐피털, 프랭클린 스트리트 지분 8.0%로 확대
글렌브룩 캐피털, 시네스텍 지분 40.51%로 확대…자문사 지분 보유 사실도 공개
소프트뱅크그룹 등 보고자, 브이텍스 지분 42.9% 보유…최근 34만주 매도
세쿼이아 캐피탈, 메이플베어 주식 1859만 주 보유…도어대시 합병 찬성 의결권 지원 계약
벨로스 애퀴지션 I, 매각 주주 보통주 555만주 재매각 증권신고서 제출
아이파워, 전환사채 재매각 등록 물량 808만 주로 수정…현 발행주식의 13배 넘어
액센드라 헬스, NYSE서 시가총액·주주지분 기준 미달 통지…45일 내 사업계획서 제출 예정
바이오 키 인터내셔널, 주총서 워런트 행사 안건 가결…123만 주 워런트 행사 가능해져
모빅스 랩스, 600만 주 규모 보통주 매각 증권신고서 제출
패트릭 인더스트리스, 내년 조정 영업이익률 0.3~0.5%포인트 개선 전망…'패트릭 2.0' 착수
리치먼드 뮤추얼 뱅코프, 3분기 순이익 175만 달러…대손충당금·합병비용 여파
디지털 리얼티, TDE 인베스트먼트 지분 약 77% 보유…대가 지급용 보통주 342만주 등록
SHF 홀딩스, 시리즈B 전환우선주 전환으로 보통주 6057만주 발행…기존 발행주식의 242.8%
잉가솔랜드, 레이날 CEO 고용계약 2032년까지 연장…사업부문장 2명 내부 승진
비스타젠, 인력 31% 감원 구조조정…연간 320만 달러 비용 절감 기대
코플리 애퀴지션, 임시 주총 11월 2일로 연기…신탁계좌 월 출연금 20만 달러로 상향
도크 코퍼레이션, 3분기 잠정 순손실 최대 4700만 달러…연간 조정 EBITDA 전망 하향
웨스턴 얼라이언스, 보통주 분기 배당 0.46달러로 상향…우선주는 209달러
포치 그룹, 최대 1500만 주 ATM 매각 계약…상호보험조합 보유주 1000만 주 포함
Updated : 2026-11-01 (일)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

美 50% 관세에 적자 전환…세아제강, 해상풍력·LNG 수주로 반등 기대

주지숙 기자

입력 2025-11-19 10:56

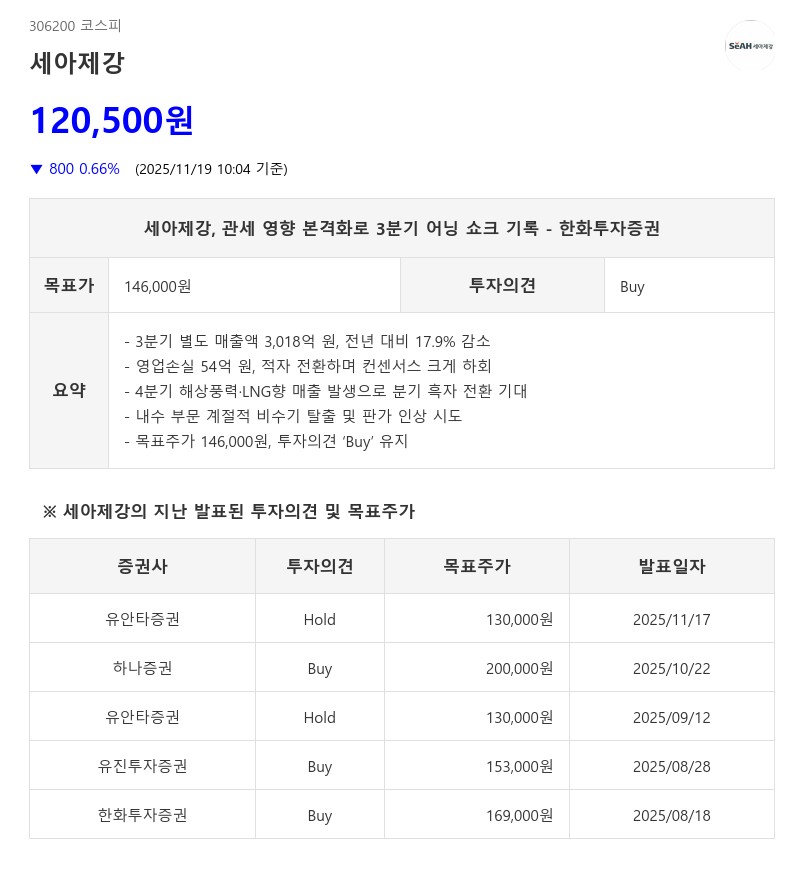
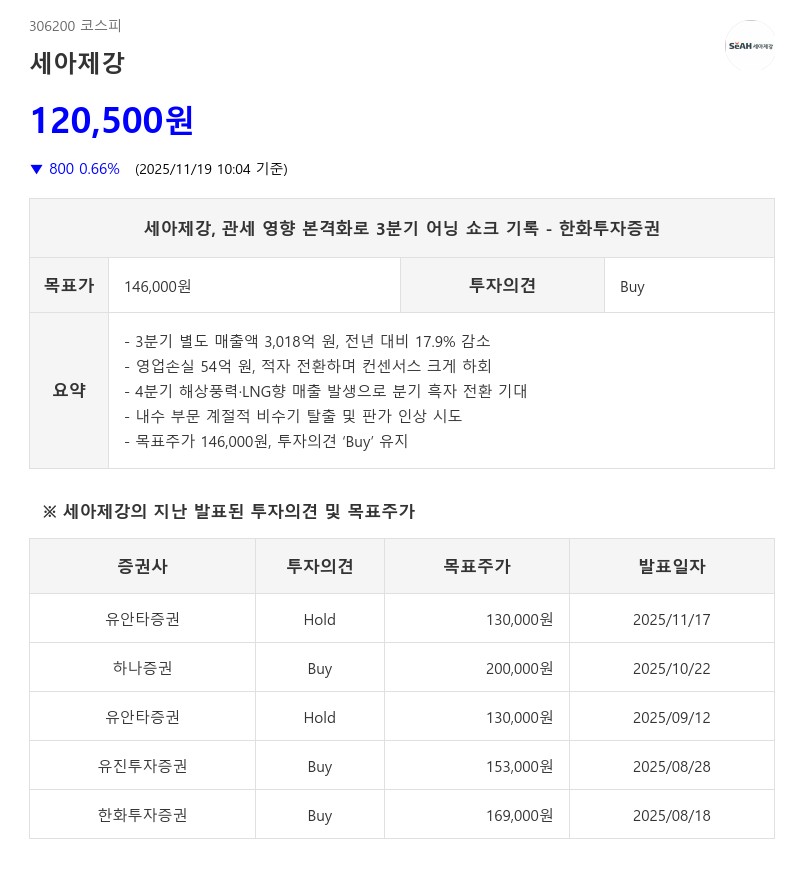
- 3분기 영업손실 54억·4분기 흑자 전환 전망·해상풍력·LNG 성장 기대
- 한화투자증권: 목표주가 146,000원, 투자의견 ‘Buy’ 유지
美 50% 관세에 적자 전환…세아제강, 해상풍력·LNG 수주로 반등 기대이미지 확대보기
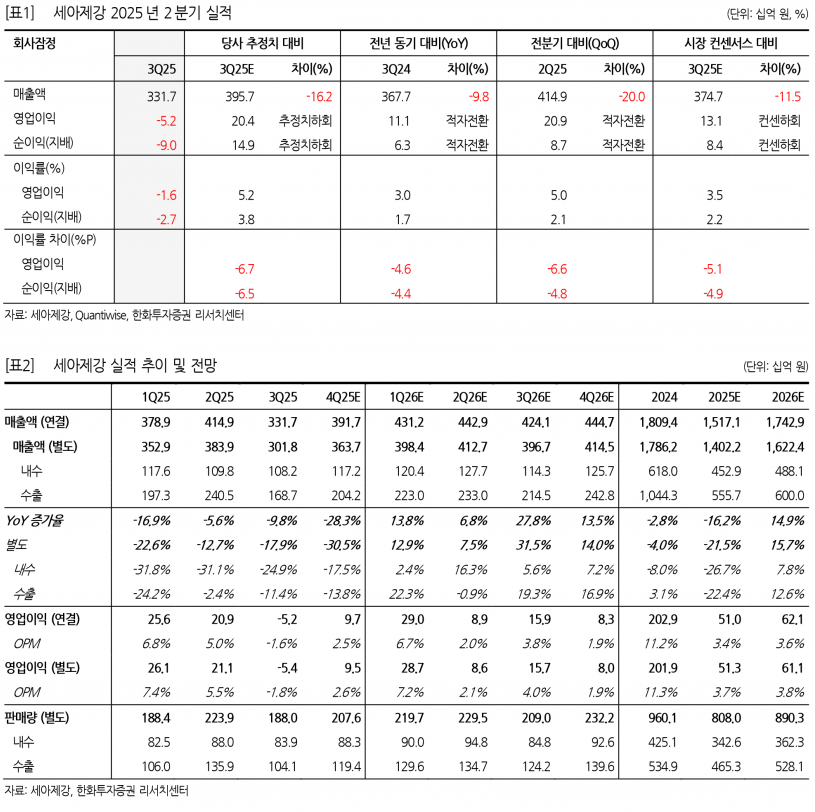
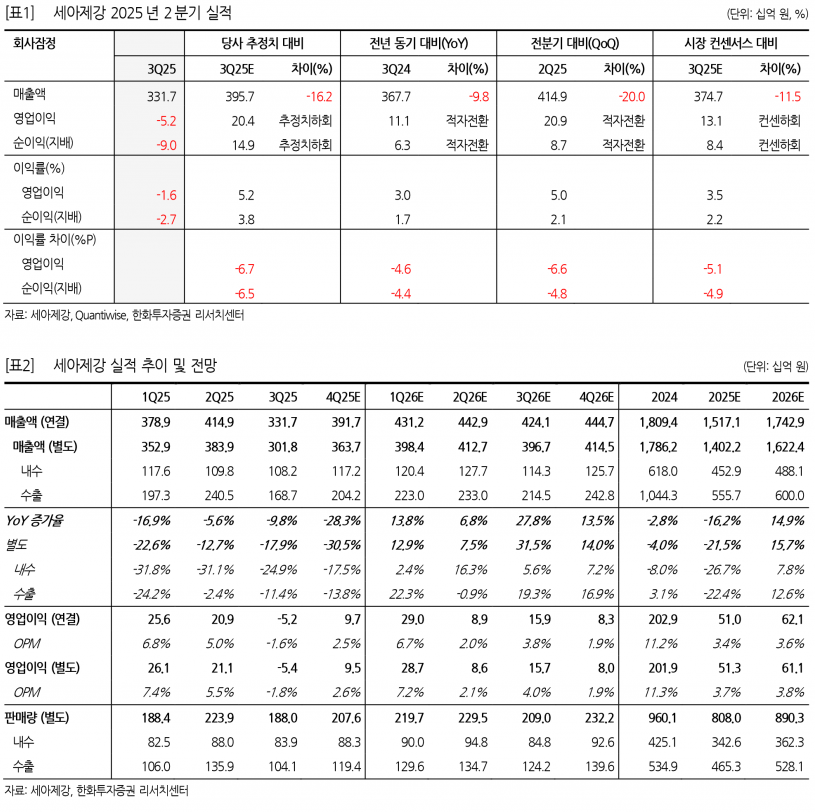
세아제강은 2025년 3분기 별도 매출액 3,018억 원으로 전년 동기 대비 17.9% 감소했고, 영업손실 54억 원을 기록하며 적자 전환했다. 이는 수출과 내수 부문 모두 부진한 가운데 일회성 비용이 동시에 반영된 결과로, 특히 미국 50% 관세 부담이 본격화되면서 수출 부문의 수익성이 추가로 하락한 것으로 분석된다. 내수 부문은 건설 경기 부진에 따른 수요 위축으로 적자 폭이 확대되었으며, 통상임금 소급분과 재고자산 평가손실이 추가 반영되면서 영업손실을 기록했다.

한화투자증권은 4분기 별도 영업이익이 95억 원으로 분기 흑자 전환할 것으로 전망했다. 3분기에 집중됐던 일회성 비용이 제거되고, 해상풍력(OF) 및 LNG향 신규 프로젝트 매출이 발생해 영업이익에 기여할 것으로 기대된다. 내수 부문도 계절적 비수기 탈출에 따른 판매량 증가와 판가 인상 시도로 3분기 대비 매출 및 수익성이 모두 개선될 전망이다.
美 50% 관세에 적자 전환…세아제강, 해상풍력·LNG 수주로 반등 기대이미지 확대보기

다만, 향후 미국 관세 영향으로 기존 이익 수준 회복은 불투명하며, 2026년 내수 부문은 건설 경기 바닥 후 점진적 회복이 예상된다. 미국향 수출은 저유가와 관세 부담이 지속되겠지만, 해상풍력과 LNG 부문의 성장으로 일부 상쇄될 것으로 보인다. 세아제강은 해상풍력 핀파일·자켓 일관 생산 체계와 24인치 STS 조관라인 등 중장기 성장 기반 설비 투자를 통해 중장기 실적 회복과 밸류에이션 하방을 지지하는 요인을 마련했다.

한화투자증권 권지우 연구원은 “4분기 실적 반등은 유효하나, 50% 관세 하에서 OCTG 수익성 추가 악화 여부와 해상풍력·LNG 부문에서 유의미한 수주 가시화 여부를 점검할 필요가 있다”며, “미국 관세 영향으로 인한 실적 추정치 하향을 반영해 목표주가를 146,000원으로 하향 조정했으나, 투자의견 ‘Buy’는 유지한다”고 밝혔다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,730.74 ▼206.92
코스닥 724.38 ▼28.85
코스피200 899.78 ▼36.09
암호화폐시황
암호화폐 현재가 기준대비
비트코인 104,892,000 0.13%
비트코인캐시 386,000 1.23%
이더리움 3,057,000 0.13%
이더리움클래식 9,650 0.21%
리플 1,688 0.18%
퀀텀 1,049 0.19%
암호화폐 현재가 기준대비
비트코인 104,850,000 0.13%
이더리움 3,054,000 0.03%
이더리움클래식 9,635 -0.10%
메탈 373 0.81%
리스크 324 -3.86%
리플 1,690 0.48%
에이다 260 0.00%
스팀 70 0.58%
암호화폐 현재가 기준대비
비트코인 104,910,000 0.15%
비트코인캐시 385,500 1.18%
이더리움 3,058,000 0.16%
이더리움클래식 9,650 0.05%
리플 1,689 0.18%
퀀텀 1,385 0.00%
이오타 54 -0.56%