






















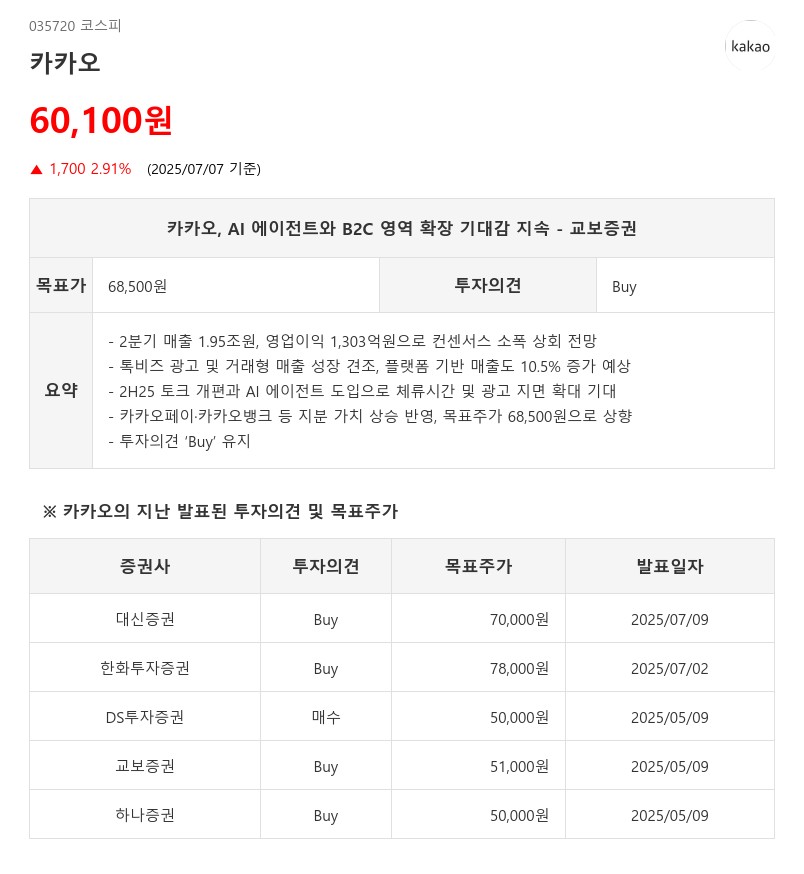
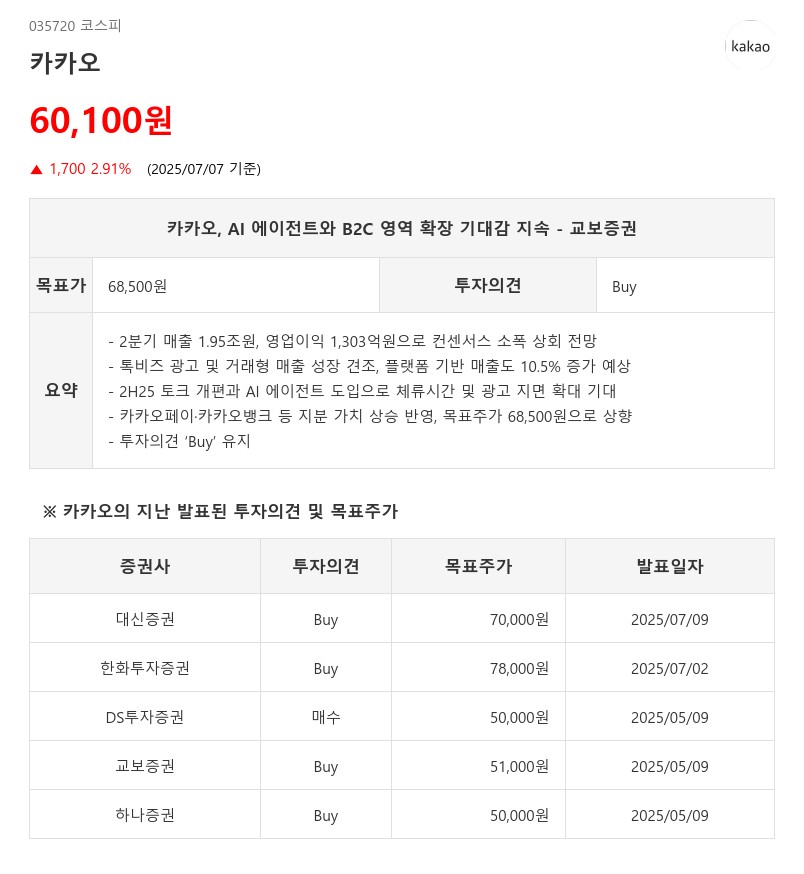
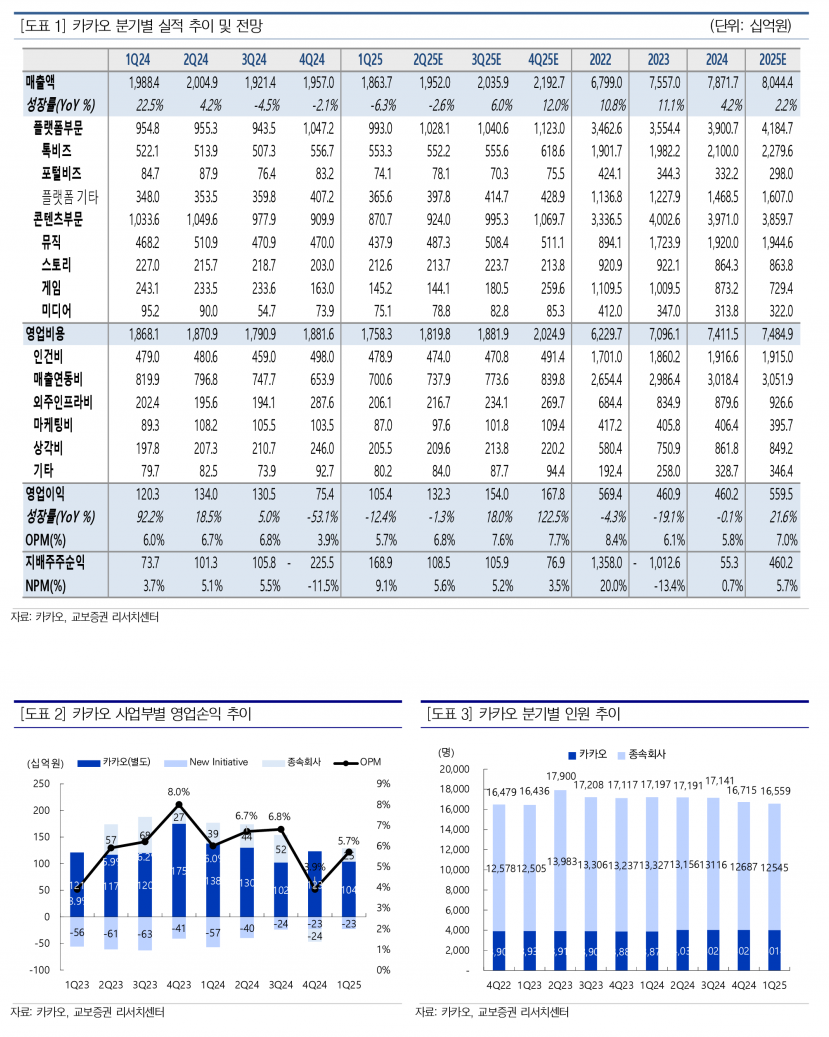
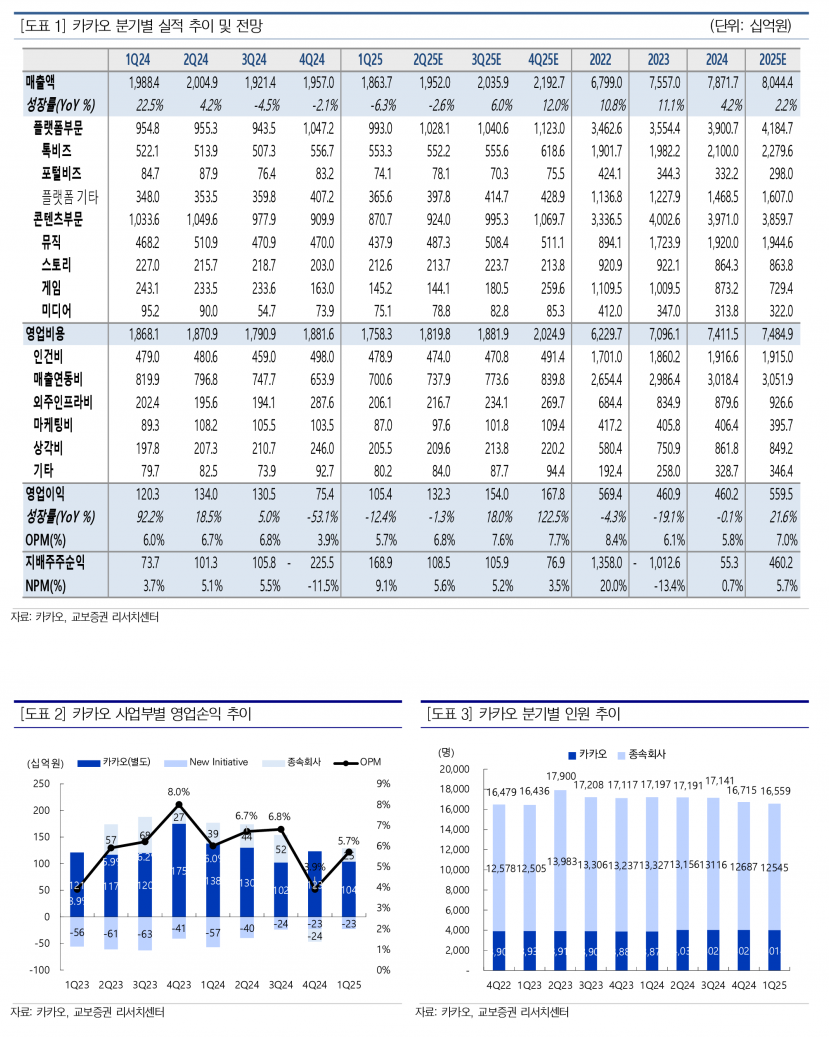
- 2분기 매출 1.95조원, 영업이익 1,303억원으로 컨센서스 소폭 상회 전망
- 톡비즈 광고 및 거래형 매출 성장 견조, 플랫폼 기타 매출도 10.5% 증가 예상
- 2H25 토크 개편과 AI 에이전트 도입으로 체류시간 및 광고 지면 확대 기대
- 카카오페이·카카오뱅크 등 지분 가치 상승 반영, 목표주가 68,500원으로 상향
- 투자의견 ‘Buy’ 유지
영업비용 측면에서는 인건비가 보수적인 인력 채용 기조 유지로 전년 대비 1.4% 감소하고, 매출연동비는 매출 감소와 콘텐츠 매출 비중 축소 영향으로 7.4% 감소할 것으로 보인다. 마케팅비도 효율적 집행으로 8.0% 줄어들며 매출 대비 5.1% 수준을 유지할 전망이다.
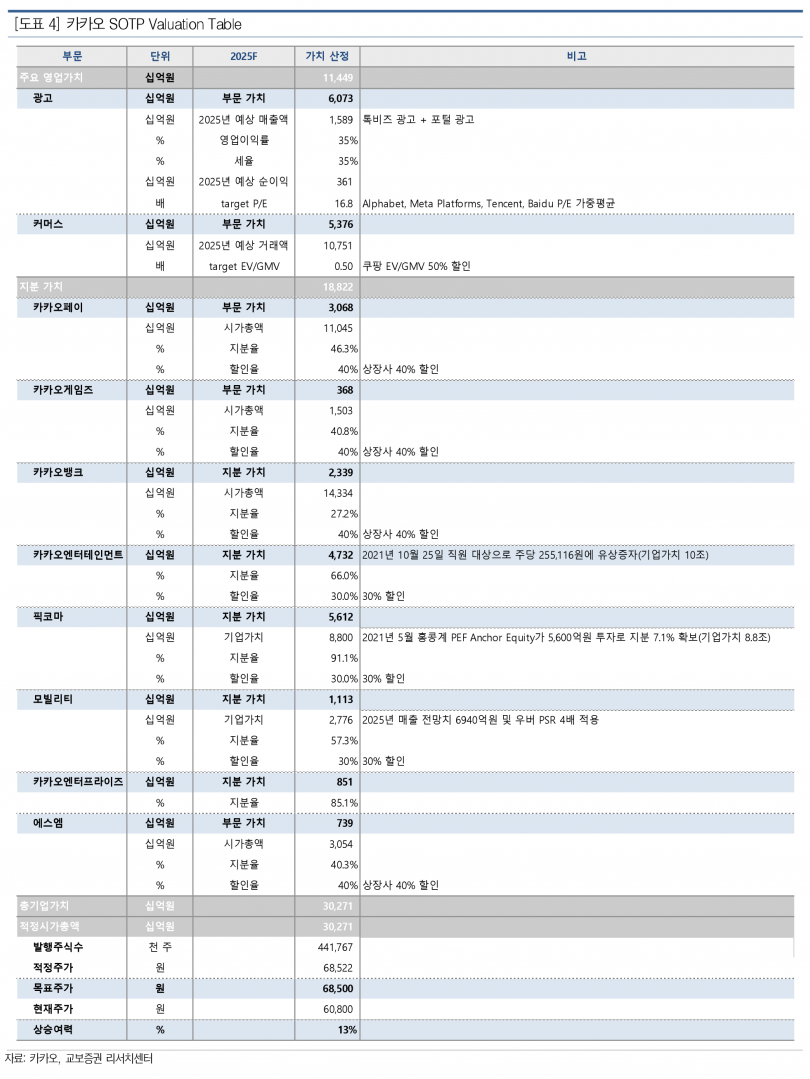
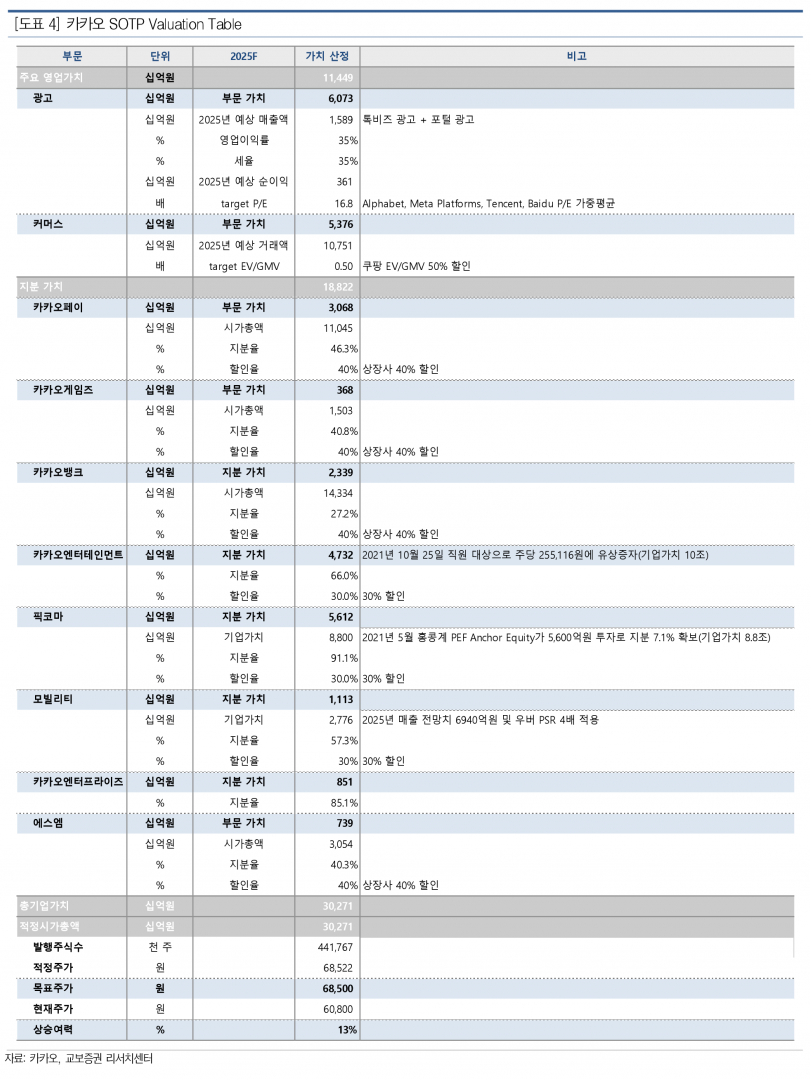
교보증권은 카카오에 대해 투자의견 ‘Buy’를 유지하며 목표주가를 68,500원으로 34.3% 상향 조정했다. 목표주가 상향은 쿠팡 EV/GMV 상승에 따른 타깃 EV/GMV 상향, 카카오페이·카카오뱅크·에스엠 등 지분 가치 상승, 그리고 모빌리티 성장과 Uber PSR 상승에 따른 카카오모빌리티 지분 가치 상승을 반영한 결과다.
특히 2025년 하반기에는 인플루언서 위주의 숏폼 콘텐츠를 제공하는 ‘발견 탭’ 신설과 톡 개편을 통해 체류시간 증가와 고가치 광고 지면 확보가 기대된다. 또한 OpenAI와 협업 중인 AI 에이전트는 페이, 모빌리티, 선물하기, 음악 등 내부 생태계뿐 아니라 예약, 커머스, 배달 등 외부 생태계와의 연동 기능을 탑재해 B2C 사업 영역의 실질적 확장이 가능할 것으로 판단된다. 특히 카카오톡과 카카오페이의 강력한 결합은 AI 에이전트 생태계 형성에 유리한 환경을 제공할 전망이다.
교보증권은 카카오가 내수 회복 시 수혜를 입을 것으로 기대하며, AI 기반 신사업과 기존 플랫폼 사업의 시너지를 통해 중장기 성장 모멘텀을 확보할 것으로 분석했다.
주지숙 데이터투자 기자 pr@datatooza.com




