






















- 2분기 유가 하락 및 환차손 영향으로 영업손실 기록
- 환헤지 효과로 당기순손익 손실 폭 제한
- 하반기 정제설비 순증설 거의 없어 마진 강세 예상
- 경등유 마진 강세 지속 및 난방 시즌 재고 감소 기대
- 목표가 82,000원, 투자의견 ‘매수’ 유지
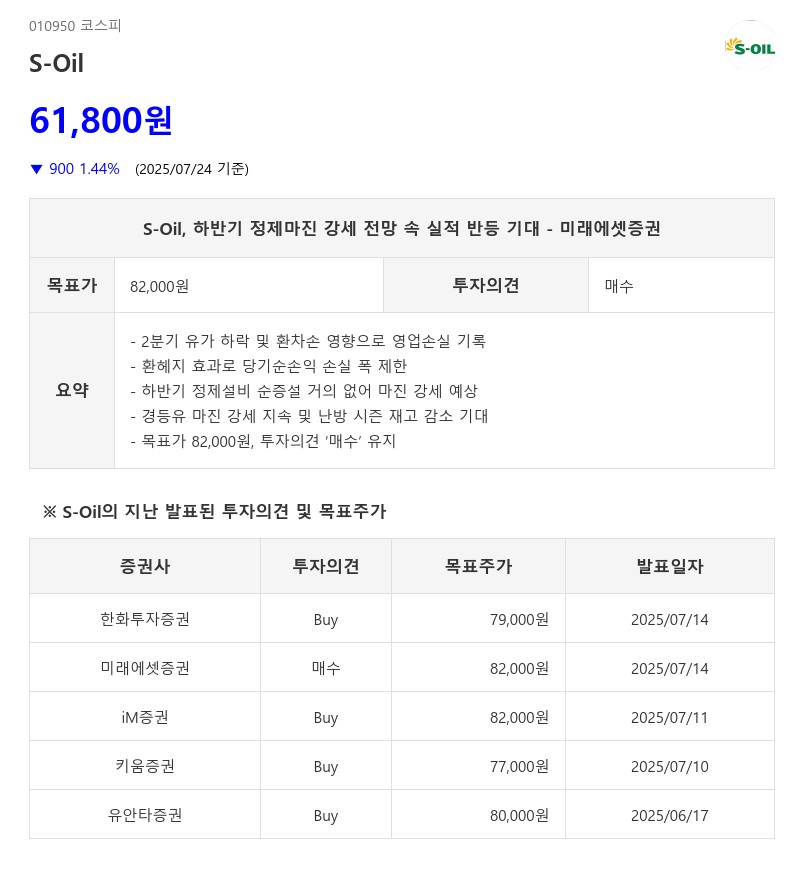
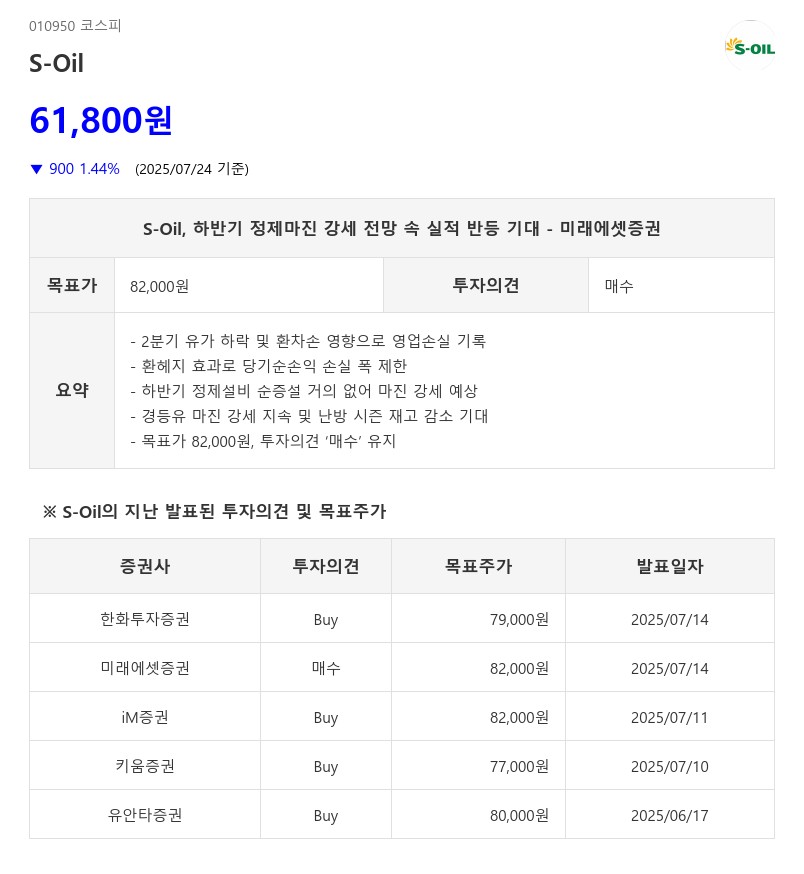
미래에셋증권은 S-Oil의 하반기 실적 반등을 기대하며 목표주가 8.2만원과 매수 의견을 유지했다. 하반기에는 정제설비 순증설이 거의 없고, 최근 석유제품 수요 강세가 이어질 것으로 예상되어 정제마진 강세가 전망된다. 특히 경등유 마진은 현재 20달러를 상회하며 강세를 보이고 있는데, 이는 유럽과 미국의 낮은 경등유 재고, 저유가에 따른 수송유 수요 증가, 유럽 정제설비 폐쇄 영향 등이 복합적으로 작용한 결과다.
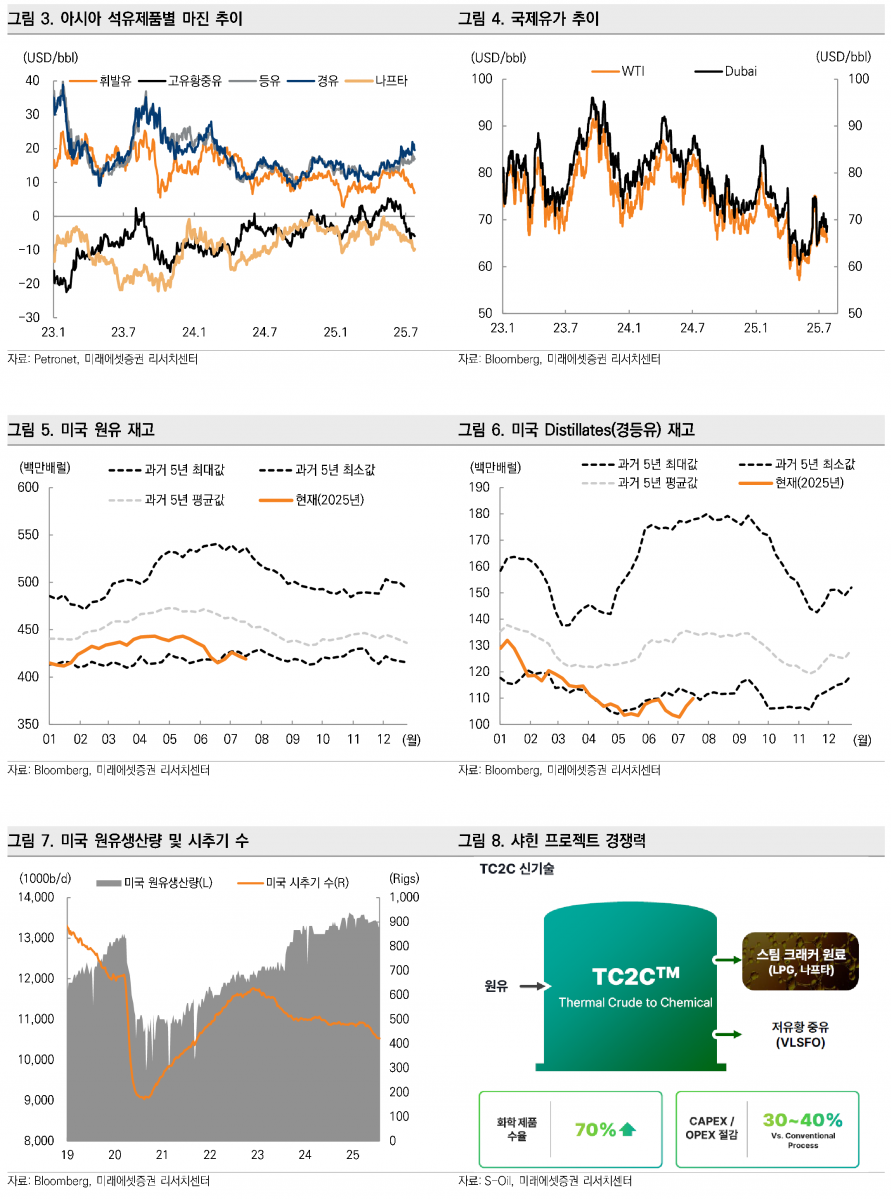
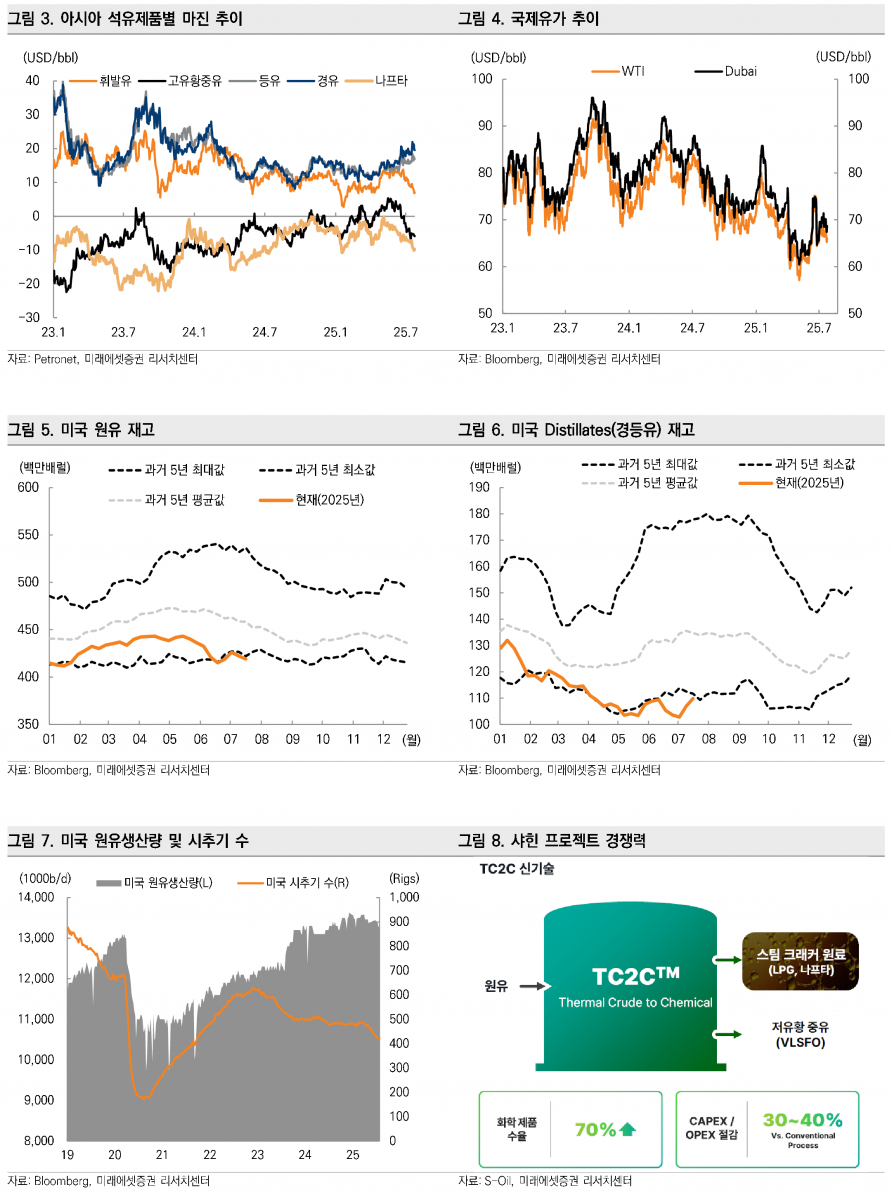
또한 OPEC+가 빠르게 감산 물량을 시장에 되돌리고 있으나, 9월 증산 중단과 10월 세일 생산량 감소가 나타날 경우 유가가 점진적으로 상승할 것으로 기대된다. 이에 따라 유가 상승과 환율 안정화가 맞물리면서 하반기에는 정제마진 강세가 수면 위로 드러나 실적 개선이 가시화될 전망이다.
미래에셋증권은 “하반기 정제마진 강세와 함께 경등유 가격 강세가 지속되고 난방 시즌까지 낮은 재고가 이어질 경우 추가 마진 상승도 기대된다”며 “S-Oil의 실적 개선 모멘텀이 강화될 것”이라고 분석했다.
주지숙 데이터투자 기자 pr@datatooza.com



