






















LIVE

실시간 국내외공시

톰슨 인베스트먼츠, 톰슨 로이터 지분 70.34% 보유 공시
아이칸 엔터프라이즈, 센추리 홀딩스 지분 12.55% 보유…수정 보고서 제출
3D 시스템스, 2030년 만기 담보 전환사채 전량 교환 완료…보증·담보권 해제
메이윈 캐피털, 프론트뷰 리츠 지분 9.5%로 확대…우선주 12만 주 추가 취득
아폴로 글로벌 매니지먼트, 6억 달러 규모 후순위채 발행 완료
퀄컴, 40억 달러 규모 선순위 채권 발행 관련 임원 증서 체결
인베스코 모기지 캐피털, 11월 주당 0.12달러 배당…10월 말 주당 장부가치 7.01달러로 반등
제록스, 1억 7367만 달러 규모 채무 교환 완료…신규 1순위 담보 채권·주식 교부
폭스, 84억 달러 채권 발행 종결…로쿠 인수 브릿지 대출 전액 상환
BWX 테크놀로지스, 5억 달러 채권 사모 발행 완료…기존 채권 7억 4190만 달러 매수·잔여분 변제
사이언스 애플리케이션, 5억 달러 시니어 노트 사모 발행 완료
센트럴 밴컴퍼니, 3분기 보고서 제출…누적 순이익 3억 4110만 달러로 20.4% 증가
팩트 애퀴지션 2, 임시 주총 11월 20일로 재연기…상환 청구 기한도 18일로 연장
존 C. 레임 측, 퍼스트 인터넷 뱅코프에 매각 검토 요구…지분 5.13% 보유 공시
마이클 호, 허트 8 주식 151만여 주 추가 취득…지분율 6.45%
롱지튜드 계열 펀드, 베라더믹스 50만 주 매도…보유 지분 9.8%
알셋, 3분기 순이익 517만 달러…전년 동기 151만 달러서 증가
퍼페투아 리소시스, 3분기 순손실 7917만 달러로 적자 확대…미 수출입은행 대출 계약 2027년 1분기 예상
드래건플라이 에너지, 9월 말 최소 유동성 약정 미달로 대주단 면제…계속기업 불확실성 표명
포럼 마켓츠, 파이어웍스 AI와 맺은 9440만 달러 GPU 계약 해지
Updated : 2026-11-14 (토)
비즈니스 파트너사
NH투자증권

HOME  >  금융  >  금융

생보가 손보를 이긴다…삼성생명 52% vs 삼성화재 25%, 승부 갈린 이유는?

주지숙 기자

입력 2025-10-16 06:20

- 장기금리 반등·자보험 부진·주주환원 기대감
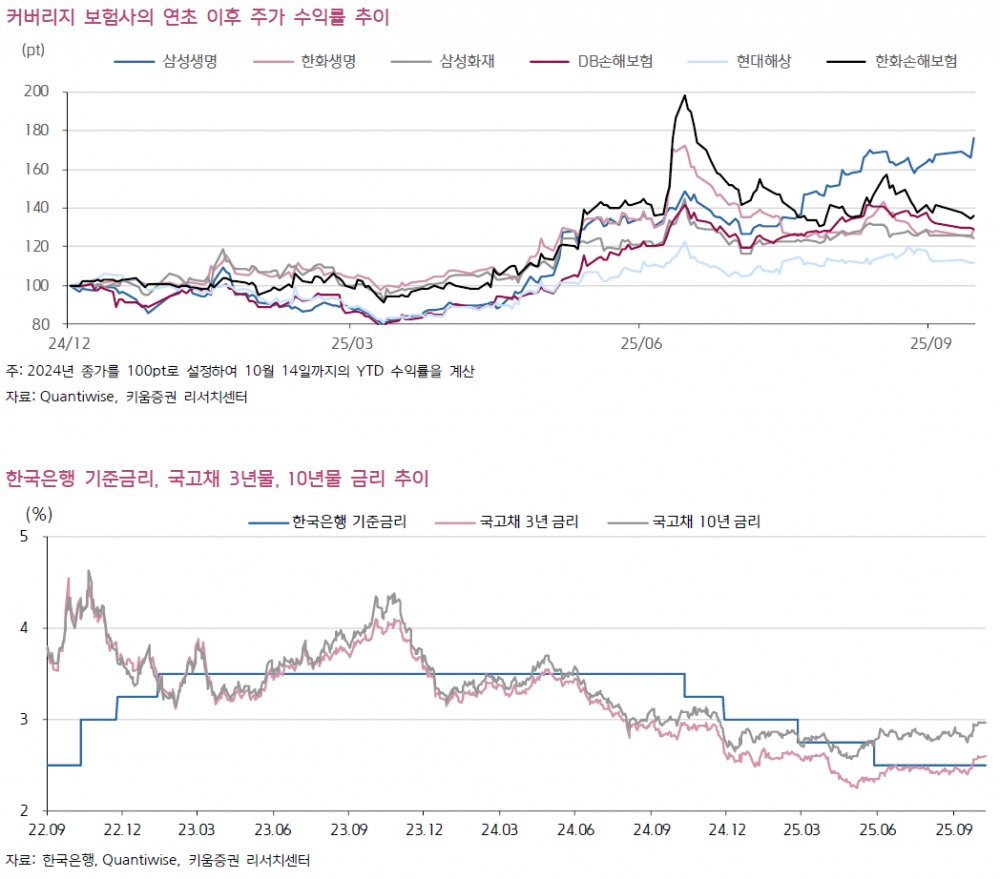
키움증권 안영준 연구원이 15일 발간한 보고서에 따르면, 올해 생명보험사의 주가 수익률이 손해보험사를 크게 상회하고 있는 것으로 나타났다. 단순평균 기준 커버리지 생명보험사의 연초 이후 주가 수익률은 52%를 기록한 반면, 손해보험사는 25%에 그쳤다. 생명보험 업종 수익률은 코스피 지수의 연초 이후 수익률 48%도 넘어서는 등 강세를 보이고 있다.

생보가 손보를 이긴다…삼성생명 52% vs 삼성화재 25%, 승부 갈린 이유는?이미지 확대보기

생명보험사 주가 강세의 첫 번째 배경은 기준금리 하락에도 불구하고 장기금리가 반등세를 보이고 있다는 점이다. 올해 기준금리는 두 차례 인하로 3.0%에서 2.5%로 0.5%포인트 하락했지만, 장기금리인 국고채 10년물은 연초 2.86%에서 10월 14일 2.87%로 오히려 소폭 상승했다.

장기금리 하락은 부채 듀레이션이 긴 생명보험사의 자본건전성에 부정적 영향을 미쳐왔으나, 올해 바닥을 다지면서 자본 및 주주환원에 대한 우려가 완화되고 있다는 분석이다.

손해보험사의 주력 사업인 자동차보험 실적이 본격적인 다운사이클로 진입한 것도 생명보험사에게 유리하게 작용했다. 과거 코로나19로 인한 셧다운 등으로 교통량이 감소하면서 손해율 하락 및 자동차보험 실적 호조를 보여왔으나, 이후 교통량 증가와 4년간 누적된 자동차보험료 인하, 정비수가 인상 등으로 손해율 상승 기조가 이어지고 있다. 보고서는 당분간 자동차보험 부문의 실적이 하락세를 보일 것으로 전망했다.

주주환원 확대에 대한 기대감도 생명보험사가 손해보험사보다 높은 것으로 평가됐다. 안영준 연구원은 "손해보험사에 기대할 수 있는 주주환원 성향 상향 범주는 연간 3~5%이며, 자본 활용에 보수적인 보험사 특성 상 이를 급격히 늘리기도 어렵다"고 설명했다. 실적 측면에서도 IFRS17 도입 이후 급격한 성장이 어려우며, 특히 자동차보험 부진 및 예실차의 난기류를 극복해야 하는 상황이다.

반면 생명보험사는 IFRS17 도입 후 이차역마진 완화 및 구조적으로 낮은 손해율 민감도 등으로 멀티플 리레이팅 기대가 가능하다는 분석이다. 특별배당 가능성 및 자본규제 완화 시 배당 재개 기대감 등 외부 요인도 생명보험사에 긍정적으로 작용하면서, 주주환원 확대에 대한 가시성이 더 높다는 평가다. 보고서는 "현 시점에서 손해보험사가 이미 기록 중인 연초 이후 25% 주가 수익률을 넘어서는 주주환원 규모 증가율을 기록할 것이라고 예상하기 어렵다"고 덧붙였다.

이에 따라 키움증권은 보험 업종 투자의견 중립을 유지하면서도 생명보험 업종 선호 우위를 제시했으며, 최선호주로 삼성생명을 유지했다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,290.53 ▼52.20
코스닥 699.66 ▲3.13
코스피200 824.78 ▼8.79
암호화폐시황
암호화폐 현재가 기준대비
비트코인 91,673,000 -0.59%
비트코인캐시 295,200 -1.30%
이더리움 2,598,000 -0.27%
이더리움클래식 8,655 -0.29%
리플 1,359 -0.59%
퀀텀 895 -0.56%
암호화폐 현재가 기준대비
비트코인 91,598,000 -0.62%
이더리움 2,594,000 -0.46%
이더리움클래식 8,650 -0.46%
메탈 314 -0.63%
리스크 204 -0.97%
리플 1,358 -0.73%
에이다 225 -0.44%
스팀 62 -0.49%
암호화폐 현재가 기준대비
비트코인 91,580,000 -0.59%
비트코인캐시 294,200 -1.04%
이더리움 2,594,000 -0.46%
이더리움클래식 8,640 -0.12%
리플 1,358 -0.66%
퀀텀 892 0.00%
이오타 46 0.00%
