






















3분기 순이익 7억 5600만 달러로 47% 감소…고유가 여파 흡수하며 연간 EPS 5.10~5.60달러 전망
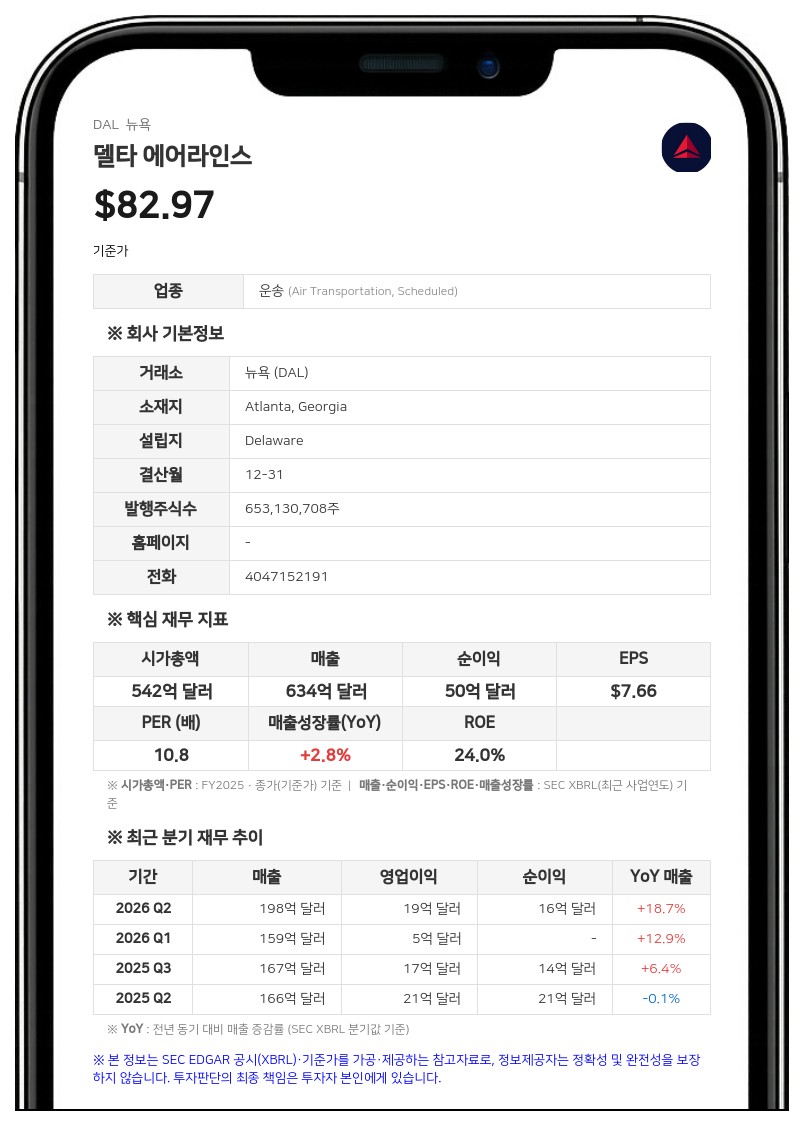
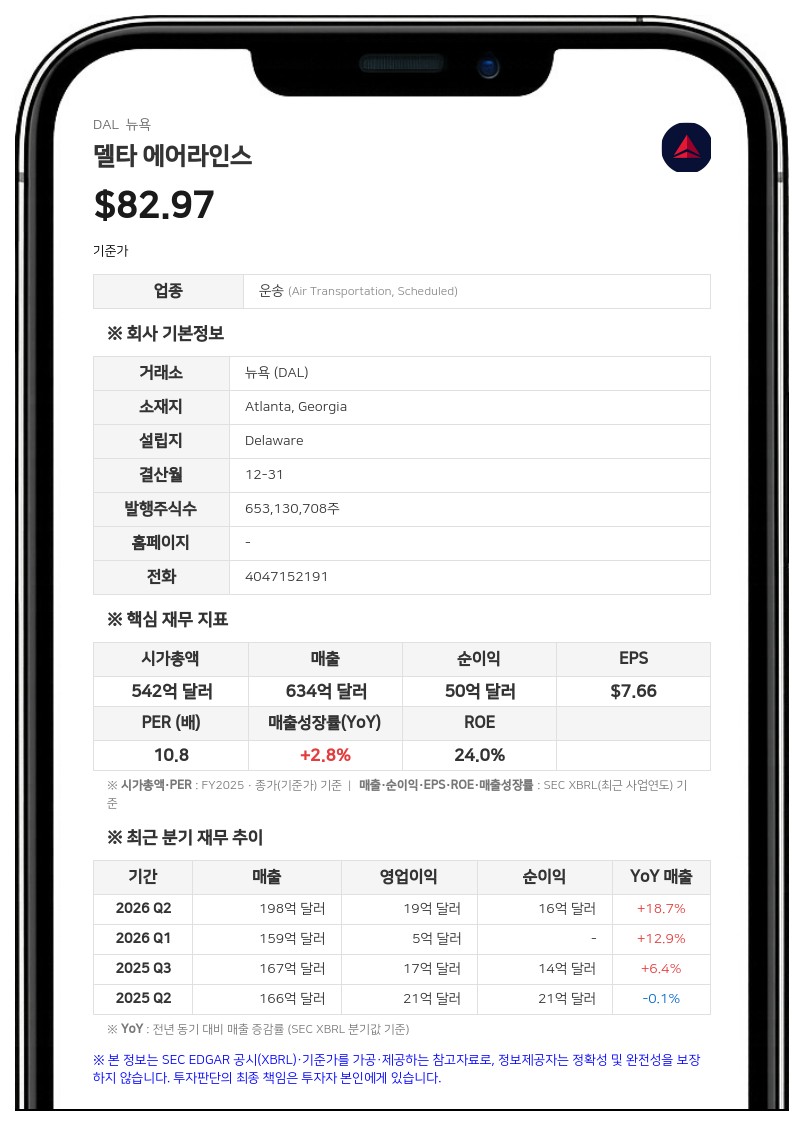
델타 에어라인스가 9일(현지시간) 발표한 실적 보고서에 따르면, 올해 3분기(9월 분기) GAAP 기준 매출액은 201억 8600만 달러로 전년 동기(166억 7300만 달러) 대비 21% 증가했다. 3분기 영업이익은 14억 5400만 달러로 전년 동기(16억 8400만 달러) 대비 14% 감소했으며, 영업이익률은 7.2%를 기록했다. GAAP 기준 순이익은 7억 5600만 달러로 전년 동기(14억 1700만 달러) 대비 47% 줄었으며, 희석 주당순이익(EPS)은 1.15달러로 전년 동기(2.17달러) 대비 47% 감소했다.
정제소 매출 등을 제외한 3분기 조정 매출액은 175억 8500만 달러로 전년 동기 대비 16% 증가했다. 조정 영업이익은 16억 6200만 달러로 전년 동기(16억 8800만 달러) 대비 2% 감소하는 데 그쳤으며, 조정 순이익은 11억 3400만 달러로 전년 동기(11억 1400만 달러) 대비 2% 증가했다. 조정 EPS는 1.72달러를 기록해 전년 동기(1.70달러) 수준을 상회했다.
여객 수요 호조 및 다각화된 매출 성장
델타 에어라인스의 이번 실적 성장은 강력한 여객 수요와 다각화된 고수익 사업 부문이 견인했다. 3분기 여객 매출은 155억 3400만 달러로 전년 동기 대비 15% 증가했다. 이 중 프리미엄 제품 매출이 18% 증가한 68억 1800만 달러를 기록하며 성장을 주도했고, 일반석(메인 캐빈) 매출은 12% 증가한 68억 200만 달러를 기록했다.지역별로는 국내선 매출이 전년 동기 대비 16% 증가한 105억 9400만 달러를 기록했으며, 대서양 노선은 11% 증가한 33억 1700만 달러, 중남미 노선은 14% 증가한 8억 6700만 달러, 태평양 노선은 13% 증가한 7억 5600만 달러를 각각 기록했다. 화물 매출은 29% 증가한 3억 100만 달러, 정비·수리·분해조립(MRO) 매출은 28% 증가한 2억 9600만 달러로 집계됐다.
4분기 및 연간 실적 전망
델타 에어라인스는 올해 4분기(12월 분기)에도 성장 모멘텀이 지속될 것으로 전망했다. 4분기 총 매출은 전년 동기 대비 약 20% 성장할 것으로 예상되며, 영업이익률은 7%에서 9% 사이, EPS는 1.15달러에서 1.65달러 사이가 될 것으로 전망했다. 4분기 연료 가격은 갤런당 평균 약 4.25달러 수준으로 가정했다.2026년 연간 전체로는 EPS 5.10달러에서 5.60달러, 자유현금흐름(FCF) 약 25억 달러를 창출할 수 있을 것으로 내다봤다. 또한 투자적격 등급의 재무구조를 강화하기 위해 올해 20억 달러 이상의 부채를 상환할 계획이다. 올해 3분기 말 기준 델타 에어라인스의 조정 순부채는 133억 5000만 달러로, 2025년 말 대비 9억 5000만 달러 감소했다.
델타 에어라인스는 미국 조지아주 애틀랜타에 본사를 둔 글로벌 항공사로, 전 세계 6개 대륙 300개 이상의 목적지에 매일 최대 5500편의 항공편을 운항하고 있다.
주지숙 데이터투자 기자 pr@datatooza.com




