
앤서니 앨럿 의장과 월 25만 달러 자문 계약…거래 종결 후 합작법인 임시 CEO 겸임
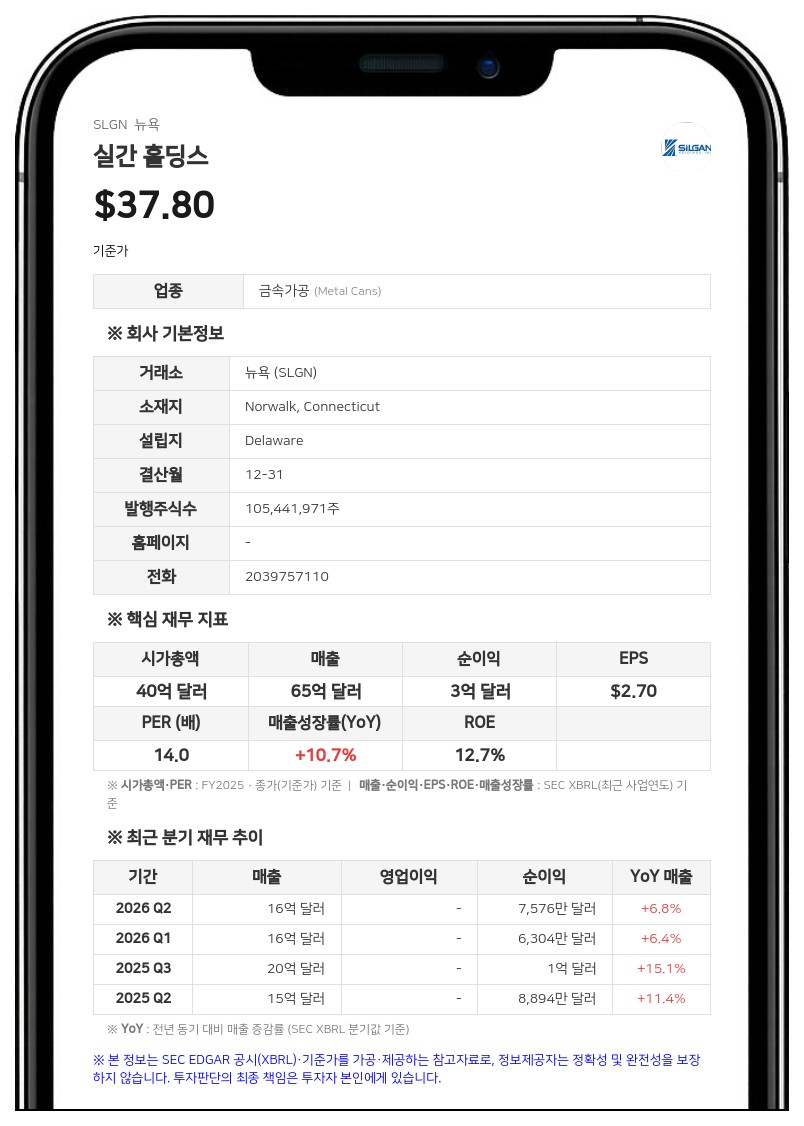
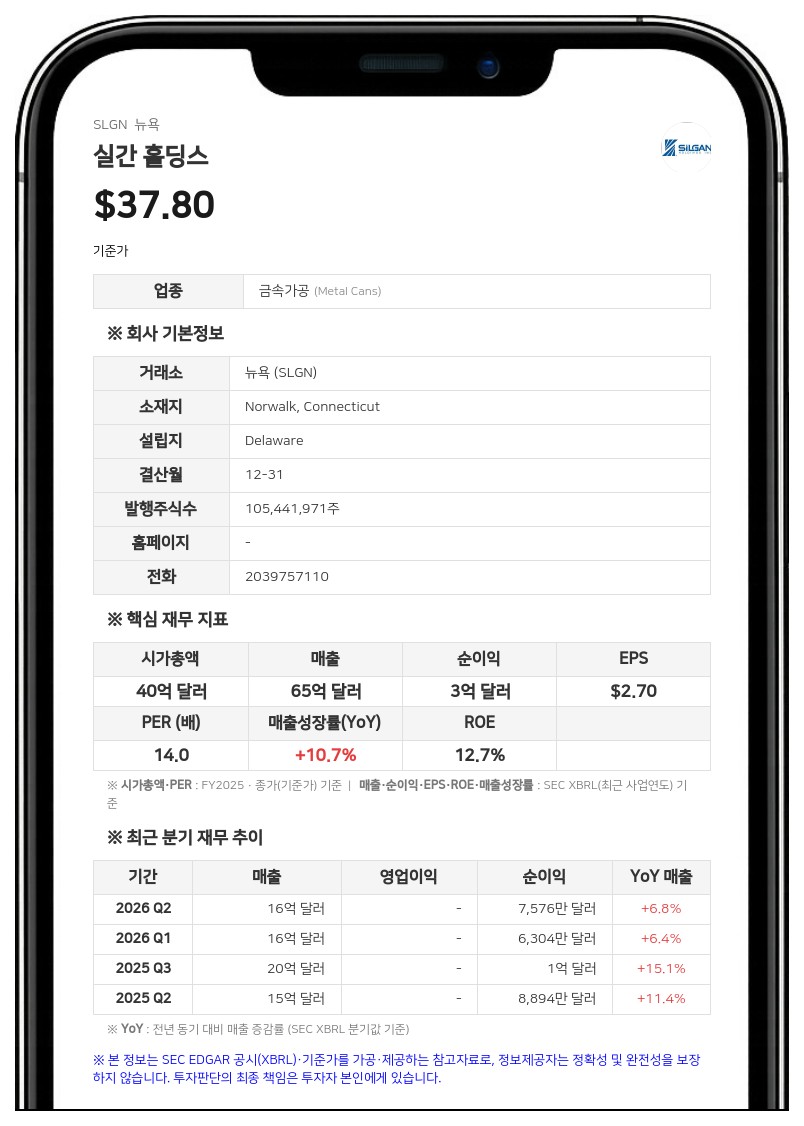
공시 내용을 보면 실간은 금속 용기 및 밀폐재 사업을 신설 법인 실간 메탈 패키징(Silgan Metal Packaging LLC, 이하 메탈코)에 출자하고, 그 대가로 메탈코의 의결권 있는 A클래스 유닛 60%와 분배금을 받는다. 메탈코는 실간의 자회사 실간 홀딩스 LLC(SH LLC)가 새로 세운 법인이다. AIP가 운용하는 펀드 계열의 투자기구 A-VL 홀드코(A-VL Holdco, LP)는 현금 10억 2500만 달러를 출자해 A클래스 유닛 40%를 취득한다.
메탈코가 SH LLC에 지급하는 분배금은 22억 6300만 달러에서, 해당하는 경우 신규 실간 부채 금액(New Silgan Debt Amount)을 뺀 금액이다. 실간은 선택에 따라 최대 10억 달러의 신규 부채를 일으킬 수 있고, 이 경우 메탈코가 사업 출자와 함께 그 부채를 인수한다. 사업 출자는 현금과 부채가 없는 상태를 기준으로 하며 통상적인 순운전자본 조정 등을 거친다.
거래 종결은 트리비움 인수 거래의 동시 종결과 실간의 내부 재편 등을 조건으로 한다. 2027년 10월 15일까지 종결되지 않으면 당사자가 계약을 해지할 수 있으며, 이 기한은 트리비움 매매계약의 최종 기한이 연장되면 자동으로 늘어난다.
풋옵션 방식의 트리비움 인수 조건
메탈코는 트리비움과 매도인인 아르다그 그룹 홀딩스(Ardagh Group Holdings)·엘리먼트 홀딩스 II(Element Holdings II) 등과 풋옵션 계약을 맺었다. 매도인 측 대표는 프랑스·네덜란드 노사협의회 협의 절차와 네덜란드 합병규약 절차가 끝난 뒤 5영업일 이내에 풋옵션을 행사할 수 있으며, 서명일로부터 9개월이 최종 기한이다. 풋옵션이 행사되면 양측은 5영업일 이내에 매매계약을 체결해야 한다.매매계약 양식에 따르면 메탈코는 매도인에게 현금 약 3억 2750만 달러(일부 조정 가능)를 지급하고 트리비움 주식 100%를 사들이며, 거래 종결 때 상환될 예정인 트리비움 부채 약 31억 달러도 함께 떠안는다. 트리비움의 지분가치는 2025년 12월 31일 기준으로 고정하는 록박스(locked box) 방식이 적용된다. 매매계약은 2027년 10월 14일까지 종결되지 않으면 해지할 수 있고, 규제 승인 등이 남아 있으면 기한이 2028년 4월 12일까지 자동 연장된다.
매매계약이 메탈코의 미해소 계약 위반이나 종결 불이행으로 해지되면 메탈코는 트리비움에 4000만 달러, 거래계약 해지에 따라 해지되면 7500만 달러의 해지 수수료를 내야 한다. 고의적 위반이 확정되면 1억 달러 한도의 손해배상 책임을 진다. 반대로 협의 절차가 끝났는데도 매도인 측이 기한 안에 풋옵션을 행사하지 않으면 트리비움과 매도인 측이 메탈코의 비용을 최대 4000만 달러까지 보전한다.
59억 달러 대출 확약과 지분 유동화 장치
메탈코는 웰스파고, 골드만삭스, 캐나다왕립은행(RBC), 도이체방크, 뱅크오브아메리카 등과 채무 자금조달 확약서를 체결했다. 약 49억 달러 규모의 신규 선순위 담보 기간대출과 10억 달러 규모의 신규 선순위 담보 회전한도 대출로, 트리비움 인수대금과 트리비움 부채 약 31억 달러 상환, 실간 분배금 지급, 거래 비용, 종결 후 운전자본 등에 쓰인다. 실간과 메탈코 외 자회사는 이 대출에 보증을 서지 않고 자산도 담보로 제공하지 않는다.거래 종결 후 메탈코 이사회는 5명으로 구성되며, SH LLC가 의장을 포함해 3명, A-VL 홀드코가 2명을 지명한다. 분배는 지분 비율대로 하되, A-VL 홀드코는 SH LLC에 돌아갈 분배금에서 일정 우선 지급액을 받는다.
SH LLC는 메탈코 또는 실간의 메탈코 외 사업을 비과세로 분할(스핀오프)할 권리를 갖지만, 거래 종결 후 2년 안에는 양측 동의가 있어야 한다. A-VL 홀드코는 종결 후 42개월 시점과 이후 매년 스핀오프를 요청할 수 있고, 실간이 스핀오프에 나서지 않으면 종결 4주년 이후 정해진 기간에 SH LLC에 최초 보유 유닛의 20~33.33%를 사들이도록 요구할 수 있다.
이런 지분 매입 가격은 메탈코의 최근 12개월 상각전영업이익(EBITDA)에 8.25배를 곱한 기업가치에서 순부채를 빼는 방식으로 산정한다. 종결 10년 뒤나 A-VL 홀드코 보유 유닛이 최초의 25% 미만으로 줄면 SH LLC는 메탈코 매각을 추진할 수 있고, 스핀오프가 이뤄지지 않았다면 A-VL 홀드코의 잔여 유닛 전부를 사들일 수 있다.
앨럿 의장 자문 계약
실간은 같은 날 앤서니 앨럿(Anthony J. Allott) 비상임 이사회 의장과 자문 계약을 맺었다. 앨럿 의장은 거래 종결 전까지 규제 승인 조율 창구, 금속 용기 및 밀폐재 사업 분리, 트리비움 통합 준비 등을 맡는다. 종결 후에는 메탈코 초대 비상임 의장을 맡으면서 CEO가 선임될 때까지 임시 CEO를 겸한다.보수는 실간이 지급하며, 앨럿 의장은 계약 기간 중 월 25만 달러의 자문료를 받는다. 이 자문료는 메탈코가 상환한다. 이와 별도로 2025년 11월 1일부터 서명일까지의 협상·실사 지원에 대해 월 25만 달러 기준 선급 수수료를 서명일 후 20일 이내에 받고, 서명일부터 종결까지는 두 거래가 모두 종결되는 것을 조건으로 월 15만 달러의 추가 수수료를 종결 후 받는다. 회사 승인을 전제로 메탈코 이익참여지분 형태의 주식 보상도 받을 수 있다.
실간은 북미·남미·유럽·아시아에서 120개 제조시설을 운영하는 경질 포장재 기업이다.
#실간홀딩스 #SLGN #트리비움패키징 #AIP #M&A #인수합병
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com