
주당순이익 1.08달러… 신탁·은행카드 수수료 증가에 비이자이익 14.8% 확대
동기간 희석 주당순이익(EPS)은 1.08달러로 전년 동기 1.01달러보다 늘었고, 직전 분기 1.10달러보다는 줄었다. 총수익은 4억 9434만 3000달러로 전년 동기(4억 4096만 8000달러) 대비 12.1% 늘었다. 회사는 직전 분기 대비 순이익 감소가 주로 순이자이익과 투자증권 순이익 감소에서 비롯됐으며, 비이자비용 감소가 이를 일부 상쇄했다고 설명했다.
1~3분기 누적 지배주주 귀속 순이익은 4억 5640만 3000달러로 전년 동기(4억 2558만 9000달러)보다 늘었다. 누적 EPS는 3.14달러로 전년 동기 3.03달러를 웃돌았다. 3분기 평균총자산이익률(ROA)은 1.79%, 평균자기자본이익률(ROE)은 14.17%, 효율성 비율은 56.69%였다.
순이자이익과 수수료 수익
3분기 순이자이익은 3억 887만 7000달러로 전년 동기 대비 10.5% 증가했으나, 전 분기(3억 1508만 5000달러) 대비로는 2.0% 감소했다. 순이자마진(NIM)을 나타내는 이자수익자산 순수익률은 3.71%로 전 분기(3.77%) 대비 6베이시스포인트(bp) 하락했다.회사는 전 분기에 물가연동국채(TIPS) 포트폴리오를 매각했다. 전 분기 투자증권 이자수익에는 TIPS 인플레이션 수익 910만 달러가 포함돼 있었으며, 이를 제외한 이자수익자산 순수익률(FTE)은 전 분기 3.66%에서 이번 분기 3.71%로 높아졌다. 파인마크(FineMark) 인수 대출의 매입회계 조정에 따른 이자수익 인식액은 이번 분기 500만 달러였다.
비이자이익은 전년 동기 대비 14.8% 증가한 1억 8546만 6000달러로 전체 수익의 37.5%를 차지했다. 세부적으로 신탁 수수료가 7341만 8000달러로 전년 동기 대비 25.7% 증가했으며, 은행카드 수수료는 4918만 2000달러로 8.0% 늘었다. 예금계좌 수수료도 기업 자금관리 수수료 증가로 전년 동기 대비 8.1% 늘었다.
비이자비용은 2억 8593만 1000달러로 전 분기 대비 1110만 달러(3.7%) 줄었다. 회사는 소송 비용과 전문 서비스 비용 감소를 주된 원인으로 들었다. 전년 동기(2억 4401만 8000달러)보다는 늘었는데, 2026년 초 파인마크 인력 편입에 따른 급여·복리후생비 증가와 인수 관련 무형자산 상각비 540만 달러 증가 등이 영향을 줬다.
대출·예금과 자산건전성
대출 평균 잔액은 206억 8659만 4000달러로 전 분기 대비 1억 7230만 달러 증가했다. 전년 동기보다는 32억 달러 늘었는데, 2026년 1월 1일 파인마크 인수로 27억 달러의 대출이 더해진 영향이 컸다. 총평균 예금 잔액은 271억 9926만 2000달러로 전 분기 대비 3억 6160만 달러 감소했으며, 이자부 당좌·머니마켓 예금이 2억 8330만 달러 줄어든 것이 주된 원인이었다.3분기 순대손상각액은 1060만 달러로, 평균 대출 대비 연간화 순대손상각률은 0.20%를 기록했다. 직전 분기 0.19%보다 소폭 높고 전년 동기 0.23%보다는 낮다. 대손충당금 전입액은 1002만 5000달러로 전년 동기(2006만 1000달러)보다 줄었으며, 9월 30일 기준 대출 대손충당금은 1억 9780만 달러로 총대출의 0.93%였다.
회사는 3분기 중 자사주 약 190만 주를 주당 평균 58.84달러에 매입했고, 보통주 1주당 0.275달러의 현금배당을 지급했다. 이 배당금은 전년 동기보다 5% 많다. 9월 30일 기준 총자산은 348억 2338만 4000달러로 전 분기 대비 4억 4580만 달러 감소했다.
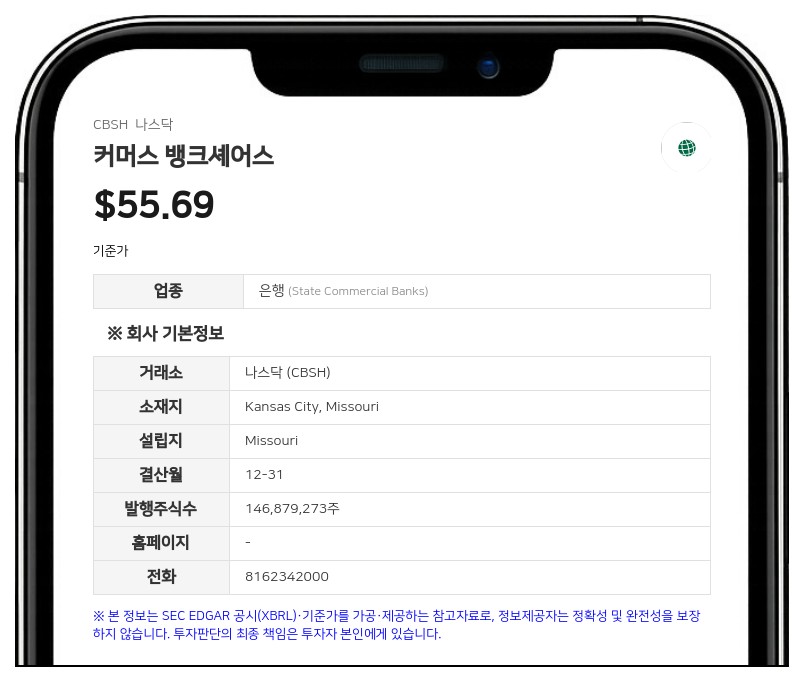
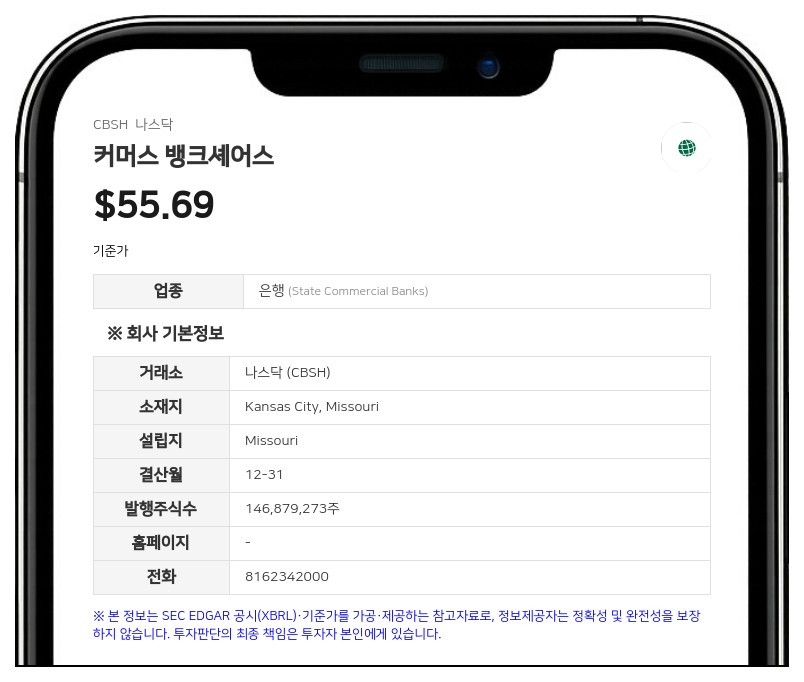
커머스 뱅크셰어스는 주력 자회사인 커머스 은행(Commerce Bank)을 통해 결제 솔루션, 자산관리, 증권 중개 등 종합 금융 서비스를 제공하는 은행 지주회사로, 중서부 지역에 은행 지점과 자산관리 사무소, ATM망을 두고 있다.
주지숙 데이터투자 기자 pr@datatooza.com