
영업이익 4453억 페소로 증가, 달러 표시 회사채 외환이익 확대…20-F 연차보고서 제출
연결 매출은 6575억 9900만 페소로 전년 6257억 600만 페소보다 318억 9300만 페소 증가했다. 영업이익은 4453억 5700만 페소로 전년 2305억 2500만 페소에서 2148억 3200만 페소 늘었다.
투자부동산 공정가치 평가 손익은 전년 33억 3800만 페소 손실에서 1937억 9700만 페소 이익으로 돌아섰다. 회사는 쇼핑몰 가치에 영향을 준 요인으로 실질환율·국내총생산(GDP) 성장 전망 개선과 국가위험 프리미엄이 전년보다 약 130bp(1.3%포인트) 떨어지면서 바뀐 할인율을 들었다.
금융손익은 865억 1500만 페소 이익으로 전년 544억 3100만 페소 이익보다 커졌다. 회사는 주로 달러 표시 회사채에서 발생한 외환이익이 713억 3900만 페소 늘어난 것을 주요인으로 꼽았다. 회계연도 중 인플레이션은 약 33.5%였고 시장 참가자가 기준으로 삼는 금융 환율은 약 20% 올라 페소화가 달러 대비 실질 절상됐다는 설명이다.
법인세 비용은 1500억 2900만 페소로 전년 603억 3700만 페소에서 늘었다. 회사는 투자부동산 공정가치 평가이익에 따른 이연법인세 비용과 당기 법인세 증가를 이유로 들었다. 영업이익에 지분법 이익 391억 3400만 페소와 금융손익을 더한 법인세 차감 전 이익은 5710억 600만 페소다.
부문별 매출 동향
부문 정보 기준으로 쇼핑몰 매출은 3688억 2200만 페소로 전년보다 2.1% 늘었다. 오피스 매출은 292억 300만 페소로 9.0% 증가했으며, 회사는 입주율 상승과 달러 표시 임대료 조정을 이유로 들었다.부동산 매각·개발 부문 매출은 288억 6600만 페소로 69.4% 늘었고, 호텔 부문 매출은 887억 4800만 페소로 2.9% 증가했다. 회사는 호텔 부문에 대해 자국 통화 경쟁력 약화로 해외 관광객 유입 감소가 이어졌지만 객실 점유율과 매출이 점진적으로 회복됐다고 밝혔다.
위험요인과 회계 기준
회사는 보고서를 통해 아르헨티나의 거시경제 및 정치적 불확실성, 환율 변동성, 인플레이션, 외환 규제 등이 사업 운영 및 재무 상태에 유의미한 영향을 미칠 수 있다고 밝혔다. 특히 아르헨티나 페소화의 가치 변동 및 정부의 경제 정책 변화가 주요 위험 요인으로 꼽혔다.회사의 재무제표는 국제회계기준(IFRS)에 따라 작성됐으며, 아르헨티나의 초인플레이션 상황을 반영해 IAS 29에 따른 인플레이션 조정이 적용됐다. 이에 따라 비교 대상인 전년 수치도 2026년 6월 30일 기준 화폐 단위로 재표시됐다. 재무제표는 10월 20일 이사회에서 승인됐고 프라이스 워터하우스 앤드 코(PwC 아르헨티나)가 감사했다.
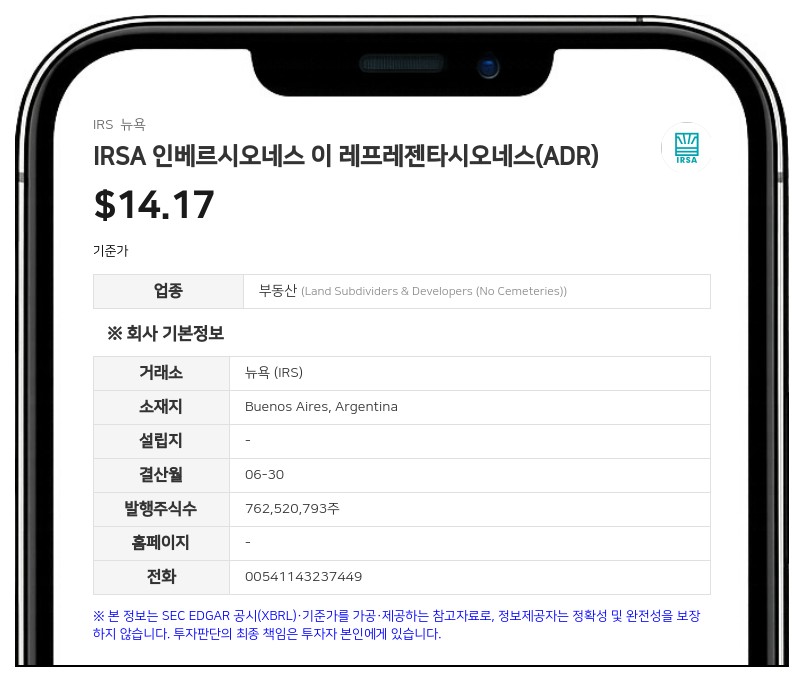
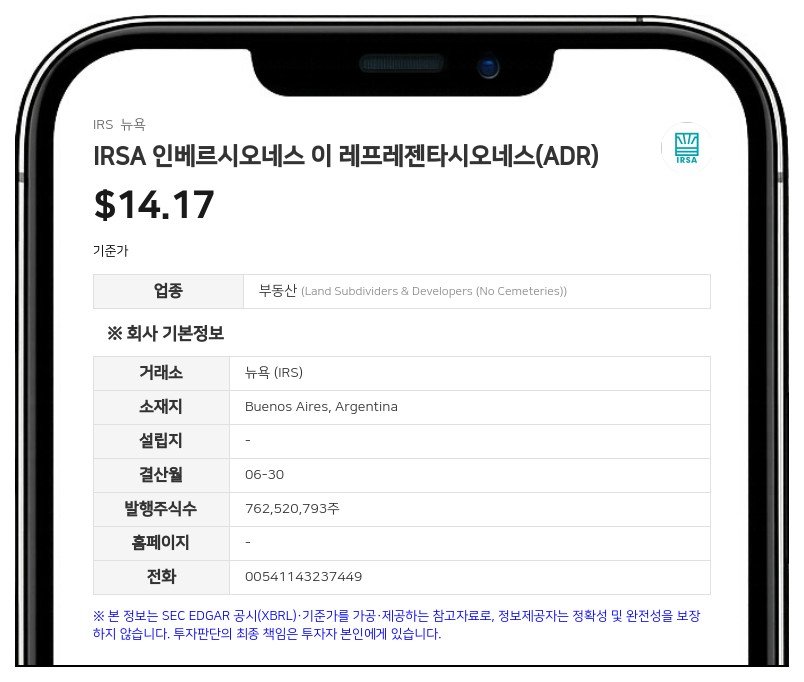
IRSA는 2026년 6월 30일 기준 발행주식 총수가 8억 4611만 5922주라고 기재했다. 보고서에서 페소 금액을 미국 달러로 환산할 때 쓴 환율은 같은 날 기준 아르헨티나 방코 데 라 나시온(Banco de la Nación Argentina) 고시 매도 환율인 달러당 1482페소다. 회사의 주요 자산 및 고객은 아르헨티나에 집중돼 있다.
1943년 설립된 IRSA는 아르헨티나 부에노스아이레스에 본사를 둔 부동산 투자 및 개발 기업으로 쇼핑몰, 오피스 빌딩, 호텔 등 상업용 부동산을 소유·운영한다. 아르헨티나 부동산 기업 가운데 유일하게 부에노스아이레스 거래소(ByMA)와 뉴욕증권거래소에 동시 상장돼 있다.
주지숙 데이터투자 기자 pr@datatooza.com