오윈 상표권 2억 달러·애트킨스 9300만 달러 손상, 연간 자사주 2억 1330만 달러 매입…구조조정 비용 총 약 2500만 달러 예상
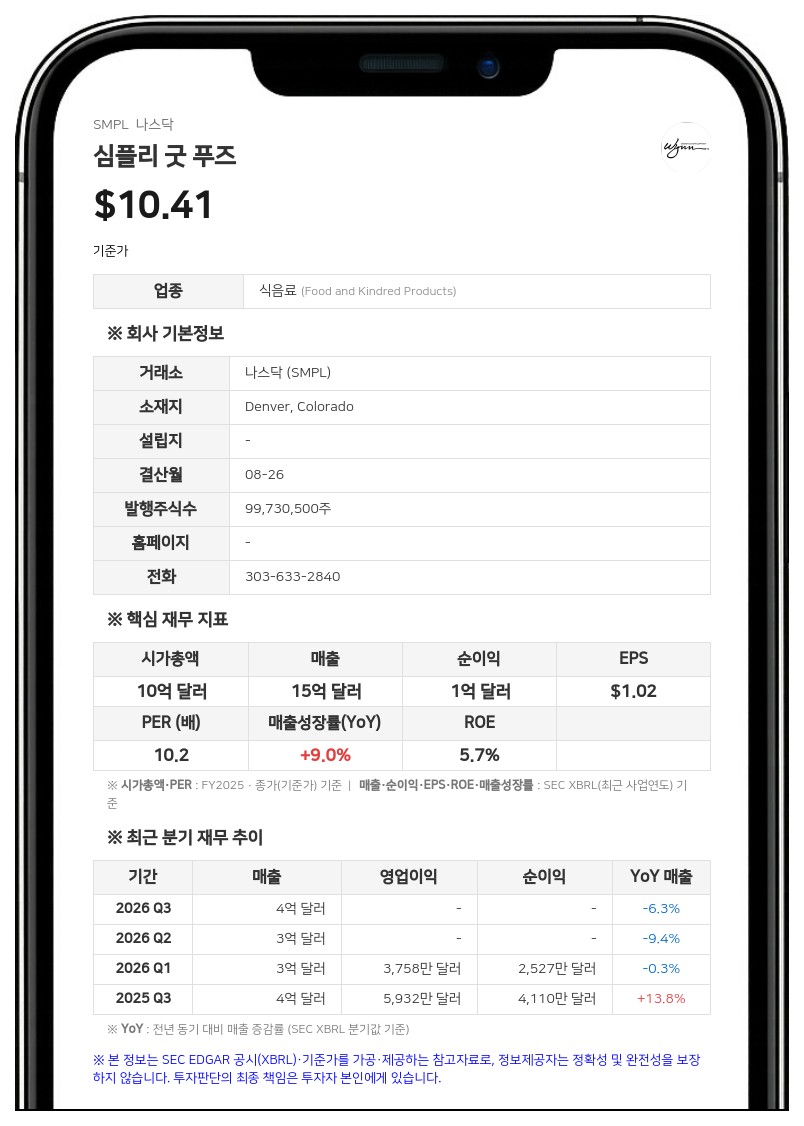
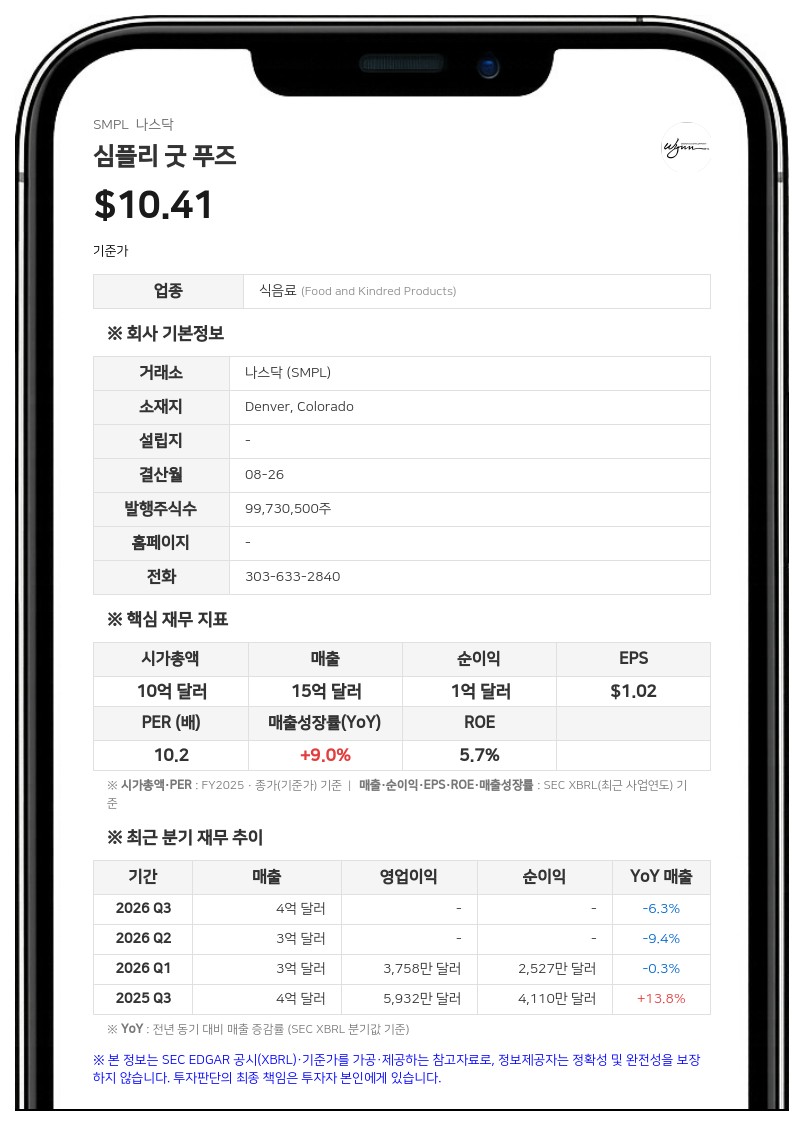
연간 매출총이익률은 32.6%로 전년 36.2%에서 3.6%포인트 낮아졌다. 회사는 투입 비용 상승과 구조조정 비용을 주된 원인으로 꼽았다. 세전손실은 1억 9812만 3000달러로 전년 1억 3590만 3000달러 세전이익에서 적자로 돌아섰고, 4222만 달러의 법인세 혜택이 반영됐다.
오윈 통합 관련 증권 집단소송
보고서에 따르면 지난 8월 14일 미국 뉴욕남부연방지방법원에 먼로 카운티 직원퇴직연금(Monroe County Employees' Retirement System)을 원고로 하는 증권 집단소송 소장이 접수됐다. 피고는 회사와 제프 태너(Geoff E. Tanner) 전 최고경영자(CEO), 숀 마라(Shaun P. Mara) 전 최고재무책임자(CFO), 크리스토퍼 빌러(Christopher J. Bealer) 현 CFO다.원고는 피고들이 오윈 통합과 관련해 중대한 허위 또는 오해의 소지가 있는 진술을 하거나 사실을 누락했다며 증권거래법 10(b)조와 20(a)조에 근거한 청구를 제기했다. 원고는 2024년 10월 24일부터 2026년 4월 8일까지 회사 보통주를 매입한 주주를 집단으로 대표하겠다는 입장이다. 회사는 소송이 근거가 없다고 보며 적극적으로 방어할 계획이라고 밝혔다.
조정 상각전영업이익(EBITDA) 산정에서 제외한 통합 비용 1062만 1000달러(전년 2085만 6000달러)에는 오윈 제품 품질 문제를 완화하기 위한 조치의 일회성 영향이 포함됐다.
상표권 손상과 구조조정 내역
연간 손상차손 3억 3100만 달러를 항목별로 보면 오윈 상표권 2억 달러, 애트킨스(Atkins) 상표권 9300만 달러, 영업권 3800만 달러다. 회사는 2분기에는 매출 감소와 향후 매출 전망을, 3분기에는 주가와 시가총액의 지속적 하락을 손상 징후로 보고 평가를 실시했다. 3분기 평가에 함께 포함된 퀘스트(Quest) 상표권은 공정가치가 장부가를 웃돌아 손상이 없었다.회사는 향후 매출 전망이 크게 낮아지거나 공정가치 산정에 쓴 가정이 바뀌면 추가 손상차손이 발생해 재무제표에 중대한 영향을 줄 수 있다고 밝혔다.
회사는 2026 회계연도 2분기에 조직 설계 변경과 운영 간소화를 위한 구조조정을 발표했으며, 여기에는 인력 감축과 경영 구조 변경 등이 포함됐다. 연간 구조조정 비용은 1950만 달러로 매출원가에 570만 달러, 판매·마케팅비에 110만 달러, 일반관리비에 1270만 달러가 반영됐다. 일반관리비 반영분에는 위탁제조 시설에서 쓰는 자산의 손상 260만 달러가 들어 있다.
회사는 이 1950만 달러를 포함해 구조조정 관련 비용이 총 약 2500만 달러에 이를 것으로 예상하며, 지급은 2027 회계연도까지 이어진다고 밝혔다. 구조조정과 관련해 지난 1월 전임 사장 겸 CEO 퇴임에 따른 주식보상비 100만 달러도 추가로 인식했다. 회사는 1월 19일 조지프 스칼조(Joseph E. Scalzo)를 새 사장 겸 CEO로 영입하면서 200만 주 규모의 스톡옵션(행사가 20.93달러)을 부여했다.
자사주 매입과 차입 구조
회사는 2026 회계연도에 보통주 1166만 2234주를 주당 평균 18.29달러에 사들였다. 현금흐름표상 자사주 매입액은 2억 1330만 달러로 전년 5090만 달러(159만 2471주, 평균 31.95달러)보다 크게 늘었다. 다만 4분기에는 마지막 기간(7월 26일~8월 29일)에 1만 467주를 평균 9.96달러에 매입한 것이 전부였다.이사회는 지난 1월 6일 자사주 매입 한도를 2억 달러 늘렸으며, 8월 29일 기준 잔여 한도는 약 1억 5740만 달러다. 10월 22일 기준 발행주식 수는 8686만 1967주다. 2021년 8월 28일 100달러를 투자했다고 가정한 회사 주식의 누적 총주주수익은 2026년 8월 29일 기준 30.92달러로, 같은 기간 S&P500 지수는 171.02달러였다.
회사는 지난해 11월 19일 신용약정 8차 개정으로 기한부 대출을 1억 5000만 달러 늘리고 만기를 2027년 3월에서 2030년 3월로 연장했다. 회계연도 중 기한부 대출 원금 5000만 달러를 상환했고, 기한부 대출 금리는 8월 29일 기준 5.8%로 1년 전 6.3%보다 낮아졌다. 회전신용한도 인출액은 없다.
유통 의존도와 사업 위험
회사는 애트킨스와 오윈이 가구 침투율 하락으로 판매 속도가 둔화하면서 유통 축소를 겪었다고 설명했다. 애트킨스의 매대 진열 규모는 이번 회계연도에 줄었고 앞으로도 줄어들 수 있다고 밝혔다. 회사는 2027 회계연도에 세 브랜드 모두에서 새 광고 캠페인을 시작할 예정이다.최대 거래처인 월마트(Walmart Inc.) 매출은 2026 회계연도 연결 매출의 약 30%(일반 매장·전자상거래 약 24%, 샘스클럽 약 6%)였고, 두 번째 거래처인 아마존(Amazon) 매출은 약 20%였다. 회사는 이들 유통업체와 정기 또는 최소 구매량을 요구하지 않는 '임의(at-will)' 계약을 맺고 있어 거래처를 잃으면 사업에 중대한 타격이 될 수 있다고 밝혔다.
회사는 체중 관리 약물이 확산하는 시장 변화도 위험 요인으로 꼽았다. 회사는 GLP-1 등 약물로 체중을 관리하는 소비자도 고객층에 포함된다고 설명하면서, 이 약물을 쓰기로 한 소비자에게 자사 제품이 체중 관리 목표 달성·유지를 돕는 보완적 이점이 있다고 알리려 한다고 밝혔다.
회사는 위탁제조업체를 통해 제품을 생산하는 자산 경량화(asset-light) 모델을 운영한다. 주요 원재료는 코코아 등 코팅류, 유제품 단백질, 대두, 견과류, 완두콩·호박씨 단백질이며, 회사는 원재료·포장재 비용이 변동성이 크고 크게 오를 수 있다고 밝혔다. 관세를 포함한 공급망 제약과 인플레이션 압력도 위험 요인으로 제시했다.
심플리 굿 푸즈는 미국 콜로라도주 덴버에 본사를 두고 있으며, 퀘스트, 애트킨스, 오윈 등의 브랜드로 단백질 바, 즉석음용(RTD) 단백질 셰이크, 단백질 스낵 등을 판매한다.
#심플리굿푸즈 #SMPL #10K #증권집단소송 #손상차손 #자사주
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com