3분기 실적 콜서 밝혀…6억 달러 비용 시너지 하한 유지, 매각 대상 북미 건축용 제품 사업 2차 입찰 진행
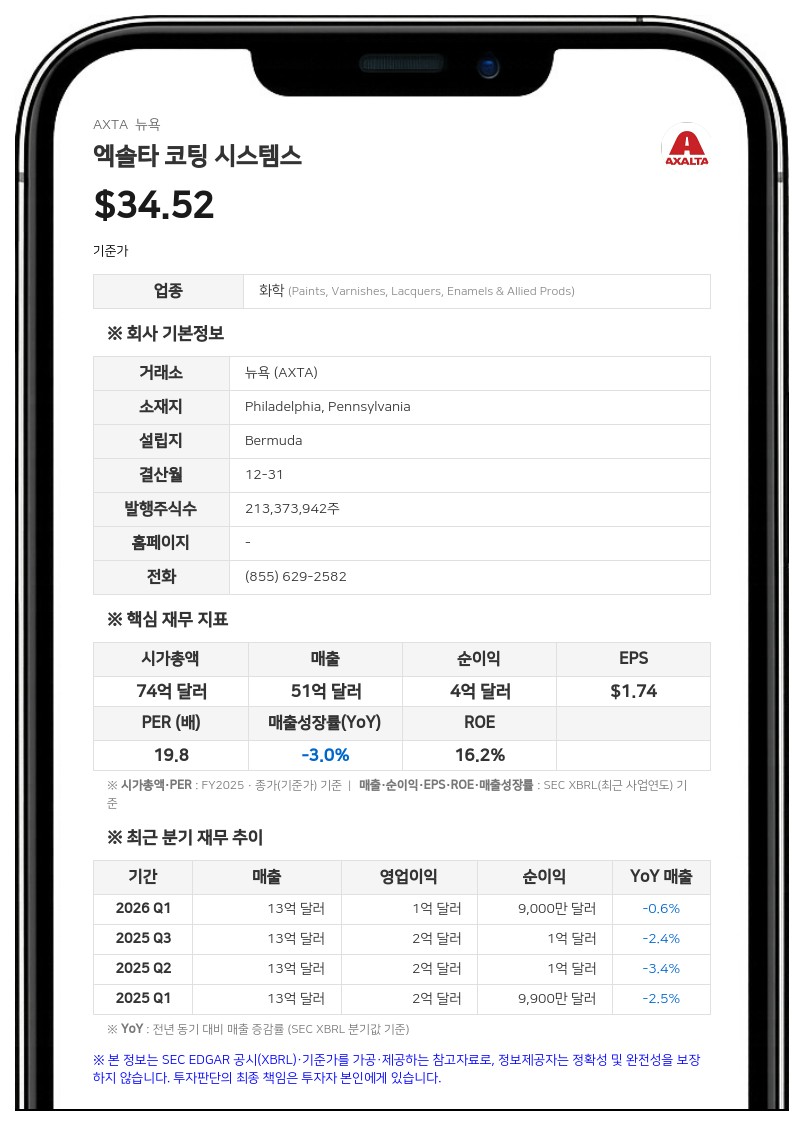
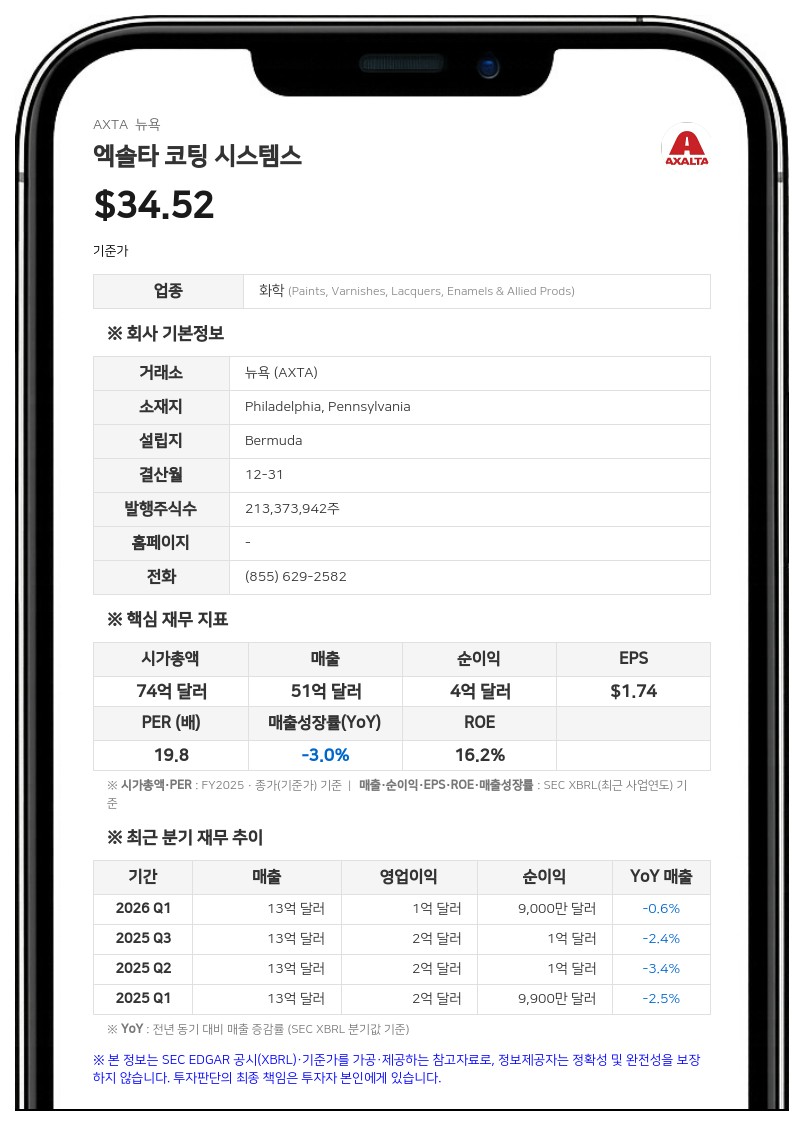
칼 앤더슨(Carl Anderson) 최고재무책임자(CFO)는 아크조노벨의 유럽 리피니시(차량 보수용 도료) 사업과 엑솔타의 북미 건축용 제품(North America Building Products) 사업 매각이 진행 중이라며, 이 같은 진전으로 2027년 초 합병 종결 예상 일정을 지키고 있다고 설명했다. 그는 이 두 사업이 현재 양사가 추진 중인 시정조치의 전부라고 덧붙였다.
앤더슨 CFO는 합병 후 연환산 기준 약 6억 달러의 비용 시너지를 자신하며, 이 가운데 약 90%를 종결 후 3년 안에 실현할 것으로 본다고 말했다. 교차 판매, 기술 공유, 고객 접근 확대를 통한 매출 시너지 기회도 상당하다고 밝혔다.
크리스 비야바라얀(Chris Villavarayan) 최고경영자(CEO)는 시정조치 대상 사업의 매출이 약 5억 달러에 이른다는 애널리스트 질문에, 6억 달러는 처음부터 하한으로 제시해 온 수치이며 여유분으로 그 감소분을 상쇄할 방안을 찾았다고 답했다. 이에 따라 여전히 6억 달러를 하한으로 본다고 했다.
비야바라얀 CEO는 매각 대상인 목재 코팅(북미 건축용 제품) 사업이 자체 생산시설과 독립된 손익을 갖추고 있어 빠르게 분리할 수 있다고 설명했다. 매각 절차는 약 한 달 전 시작됐고, 인수 관심이 상당해 현재 2차 입찰을 진행하고 있다고 밝혔다.
4분기 전망 조정과 유럽 리피니시 부진
회사는 4분기 매출이 전년 동기와 비슷할 것으로 예상했다. 종전 전망은 3% 증가였다. 앤더슨 CFO는 연간 전망을 조정한 이유로 유럽 리피니시 물량 감소로 3분기 실적이 계획에 못 미친 점, 최근 거시경제 불확실성 확대를 반영해 4분기를 보수적으로 본 점을 들었다. 7월 발표한 대형 다점포 정비업체(MSO) 수주를 실제 거래로 전환하기 위한 투자를 앞당기는 것도 단기 마진 압박 요인이라고 설명했다.비야바라얀 CEO는 유럽에서 8월 말부터 9월 사이 간접 유통채널이 거시경제와 정치 환경을 이유로 4분기용 재고 확충을 미룬 것이 부진의 주된 원인이라고 설명했다. 유럽 리피니시는 다섯 분기 연속 사상 최대 매출을 이어 왔고 올해 들어서도 5% 늘었다고 했다. 회사는 4분기 유럽 리피니시 매출을 전년과 비슷한 수준으로 보고 있다.
원가 측면에서는 경유 가격 급등으로 3분기 운임이 전년보다 15% 넘게 올랐다. 앤더슨 CFO는 9월 들어 크게 오른 운임을 아직 가격에 반영하지 못해 최소 500만~600만 달러의 역풍이 됐다고 말했다. 원재료 가격은 연간으로 한 자릿수 중반 상승하고, 4분기에는 한 자릿수 후반 상승률로 연말을 맞을 것으로 봤다. 회사는 추가 가격 인상과 경유 할증료 부과를 추진하고 있다.
정비업체 수주 확대와 차입금 축소
앤더슨 CFO는 3분기 순수 가격 효과가 약 3%, 연간 기준 약 2%이며 리피니시는 4~5% 수준이라고 밝혔다. 비야바라얀 CEO는 9월까지 순증 기준 약 2600곳의 정비업체를 새로 확보해 통상 1년치 실적을 이미 달성했다고 말했다. 2분기에 수주한 상위 10위권 대형 정비업체 두 곳은 물량 대부분이 북미로, 4분기부터 도입이 시작돼 주로 2027년 상반기에 반영되며 4분기 관련 투자는 800만 달러에 육박한다고 했다.엑솔타는 올해 1~9월 총차입금을 2억 1100만 달러 줄여 회사 역사상 처음으로 30억 달러 아래로 낮췄다. 같은 기간 영업활동 현금흐름은 16% 늘어난 3억 5500만 달러, 자유현금흐름은 25% 증가한 2억 2000만 달러였다.
엑솔타 코팅 시스템스는 승용차·상용차·자동차 보수용 코팅과 전기모터, 건물 외장 등 산업용 코팅 제품을 공급하는 글로벌 도료 기업이다.
#엑솔타 #AXTA #아크조노벨 #아크산조 #M&A
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com