






















매출 3억 9500만 달러…영업현금흐름·잉여현금흐름 분기 최대, 키노힐 처리량은 감축
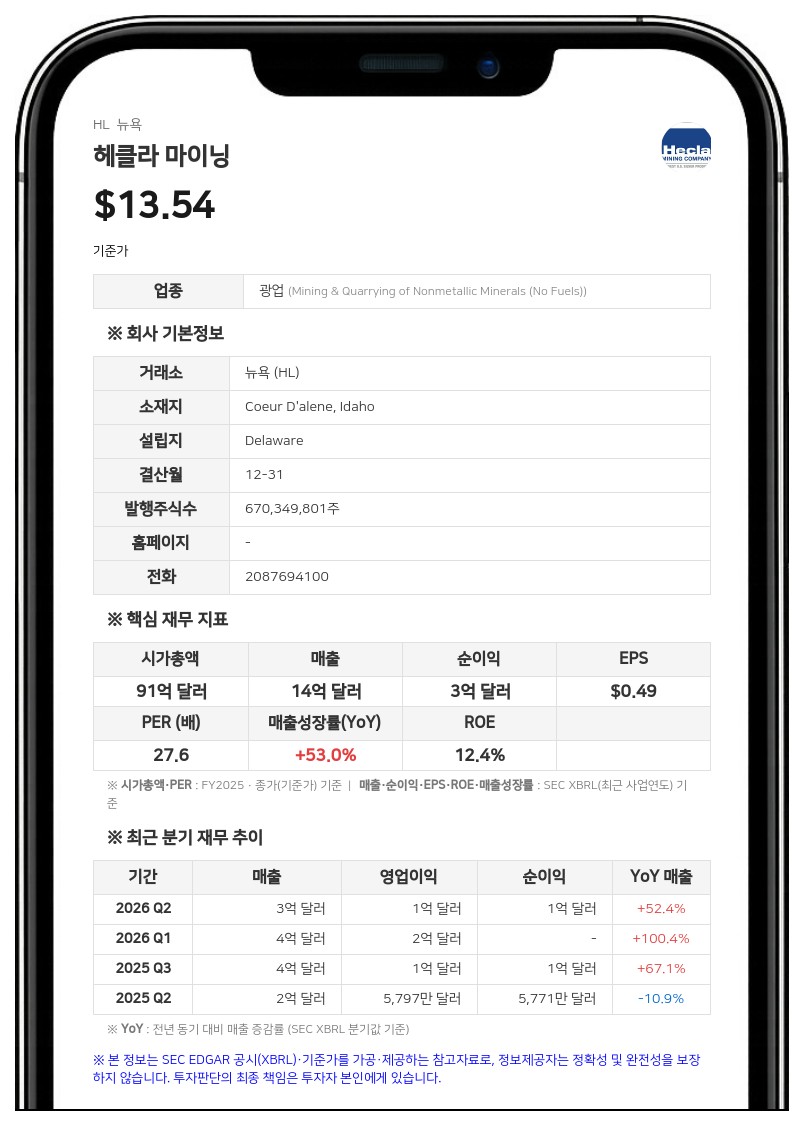
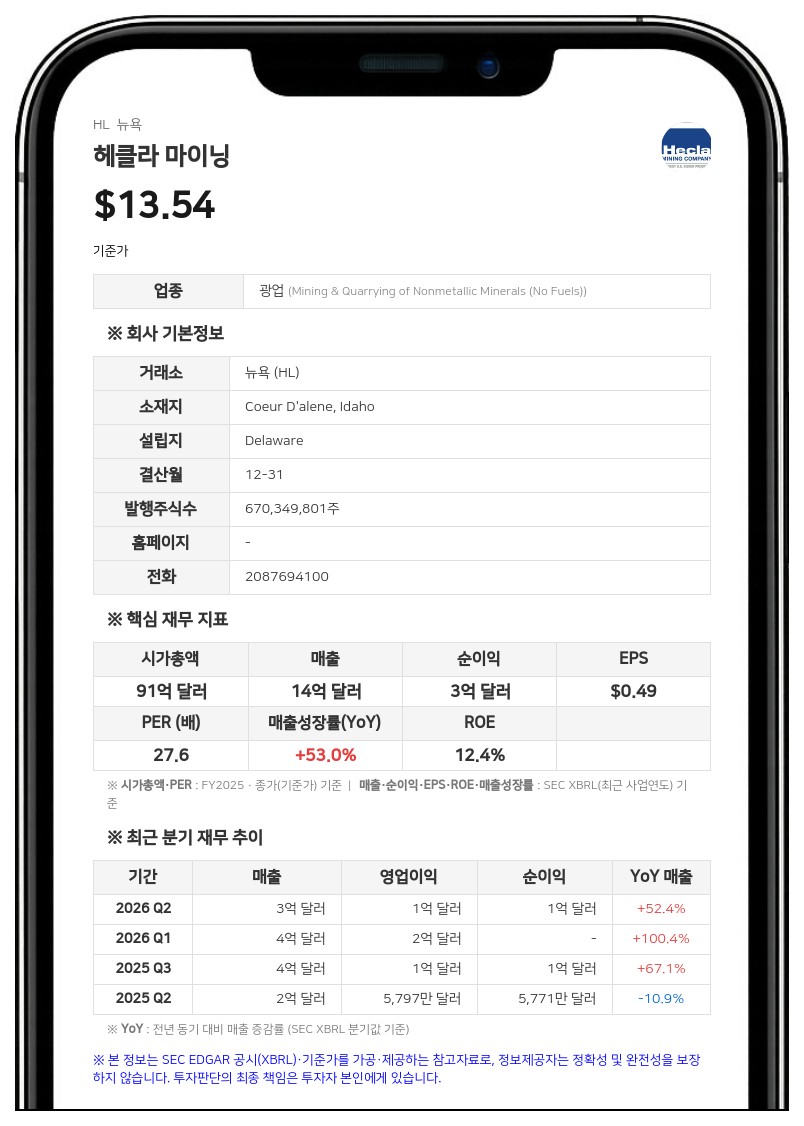
3분기 계속영업이익은 1억 4960만 달러(주당 0.22달러)로 전분기의 1억 1787만 6000달러(주당 0.18달러)보다 약 27% 증가했다. 재작성 기준 전년 동기 계속영업이익은 8936만 3000달러였다. 이번 분기에는 중단영업 손익이 없어 순이익도 1억 4960만 달러로 같았다.
계속영업 매출은 3억 9482만 달러로 전분기(3억 3385만 1000달러)보다 18% 늘었고 전년 동기(3억 1599만 8000달러)보다도 많았다. 회사는 이번 매출이 회사 역사상 두 번째로 큰 규모라고 밝혔다. 전분기 대비 매출 증가와 은 판매량 23% 증가는 주로 그린스크리크(Greens Creek) 광산의 판매 시점에 따른 것이다.
이익 증가에는 매출 증가와 함께 시장성 유가증권 실현·미실현 이익 등으로 공정가치 조정 이익이 3600만 달러 늘어난 점이 작용했다. 반면 판매량 증가로 매출원가(감가상각 제외)가 4100만 달러, 법인세 비용이 2200만 달러, 탐사·사전개발 비용이 600만 달러 각각 늘었다.
3분기 계속영업 영업활동 현금흐름은 2억 295만 1000달러로 전분기(1억 7491만 9000달러)보다 16% 늘어 분기 기준 최대치를 기록했다. 잉여현금흐름은 1억 5123만 7000달러로 1분기에 세운 종전 최대치 1억 4400만 달러를 넘어섰고, 전년 동기(5713만 1000달러)의 3배 가까이로 불어났다. 비일반회계기준(non-GAAP) 지표인 조정 EBITDA(상각전영업이익)는 2억 1147만 4000달러로 전분기 대비 6% 증가했다.
9월 30일 기준 현금 및 현금성 자산은 6억 9200만 달러로 전분기보다 43% 넘게 늘었다. 여기에는 투자자산 매각 대금 6400만 달러가 포함됐다. 회사는 금융리스를 제외하면 차입금이 없고, 1억 달러 증액 옵션이 붙은 5억 달러 규모의 신규 회전신용 약정을 체결했다. 이 약정은 인출되지 않았으며 신용장 340만 달러에만 한도가 쓰이고 있다.
광산별 현금창출과 생산 원가
사업장별로는 그린스크리크 광산이 탐사·본사 비용 차감 전 기준 1억 4678만 8000달러의 잉여현금흐름을 창출해 분기 기준 사업장 최대치를 새로 썼다. 같은 기준으로 러키 프라이데이(Lucky Friday) 광산은 6681만 9000달러, 키노힐(Keno Hill) 광산은 마이너스 207만 3000달러였다.계속영업 기준 은 생산량은 417만 826온스로 전분기(420만 8827온스)와 비슷했다. 그린스크리크는 계획보다 많은 정비로 6% 줄어든 193만 5193온스, 러키 프라이데이는 고품위 광석 구간을 벗어나며 17% 줄어든 127만 2585온스를 생산했다. 키노힐은 처리량과 품위가 함께 오르며 54% 늘어난 96만 3048온스로 분기 최대를 기록했다.
매출원가(감가상각 제외)는 판매량 증가로 전분기보다 35% 늘어난 1억 5820만 달러였다. 상업생산 전인 키노힐을 제외한 은 온스당 부산물 차감 후 현금원가는 마이너스 3.20달러, 총유지비용(AISC)은 14.34달러로 전분기보다 높아졌다. 연초 이후 누적 AISC는 9.37달러로 전년 동기(9.26달러)와 비슷했고, 누적 현금원가는 마이너스 2.20달러에서 마이너스 4.94달러로 개선됐다.
연간 전망 조정과 키노힐 처리량 감축
회사는 올해 은 생산량 전망치를 1510만~1610만 온스에서 1530만~1610만 온스로 하단을 올렸고, 그린스크리크의 금 생산 전망치 5만 1000~5만 5000온스는 유지했다. 은 온스당 현금원가 전망은 마이너스 4.75~마이너스 4.25달러, AISC 전망은 11.50~12.50달러로 개선해 제시했다. 이 원가 전망은 그린스크리크와 러키 프라이데이만 반영한 수치다. 총 설비투자 전망은 2억 800만~2억 2300만 달러에서 1억 9800만~2억 1400만 달러로 낮췄다.키노힐 광산은 4분기 일 처리량을 약 300톤으로 줄이고, 2027년 1월부터는 3분기 수준을 크게 밑도는 수준으로 추가 감축할 예정이다. 현행 인허가 범위 안의 광미 저장, 폐석, 수처리 용량을 아끼면서 용량 확대에 필요한 인허가 변경을 추진하기 위한 조치로, 회사는 비용 때문에 내린 결정이 아니라고 밝혔다. 회사는 인허가 변경이 2029년 중반께 이뤄질 것으로 예상하며, 2027년 키노힐 생산 전망은 2027년 2월에 내놓을 계획이다.
그린스크리크에서는 광미로 빠져나가던 은과 금을 회수하는 황철석 정광 회로를 검토하고 있다. 회사는 완전 가동 시 연간 은 100만~120만 온스와 금 1만~1만 5000온스를 추가 생산할 수 있다는 예비 결과를 제시했다. 최종 투자 승인을 받으면 2027년 말 임시 설비로 간헐 생산을 시작하고, 2028년 말 새 회로를 완공할 것으로 예상했다.
신규 이사 선임과 분기 배당
이사회는 이사 정원을 늘리고 데일 안드레스(Dale Andres)를 클래스 II 이사로 선임했다. 선임은 11월 2일부터 효력이 있으며, 안드레스 이사의 임기는 2027년 주주총회 선거 때까지다. 회사는 그를 비철금속과 귀금속 분야에서 35년 이상 경력을 쌓은 광산업계 경영인이라고 소개했다. 그는 보건·안전·환경·기술 위원회에도 합류한다.이사회는 보통주 1주당 0.00375달러의 분기 현금 배당도 결의했다. 배당 기준일은 11월 23일이며, 지급일은 12월 8일께다.
1891년 설립된 헤클라 마이닝은 미국과 캐나다 최대 은 생산기업으로, 알래스카와 아이다호에서 광산을 운영하고 캐나다 유콘의 키노힐 광산을 개발하고 있다.
#헤클라마이닝 #HL #은생산 #실적발표 #분기배당
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com


