






















매출 전년 동기 대비 111% 증가·영업현금흐름 2억 4800만 달러…연간 비GAAP 영업비용 전망 하향
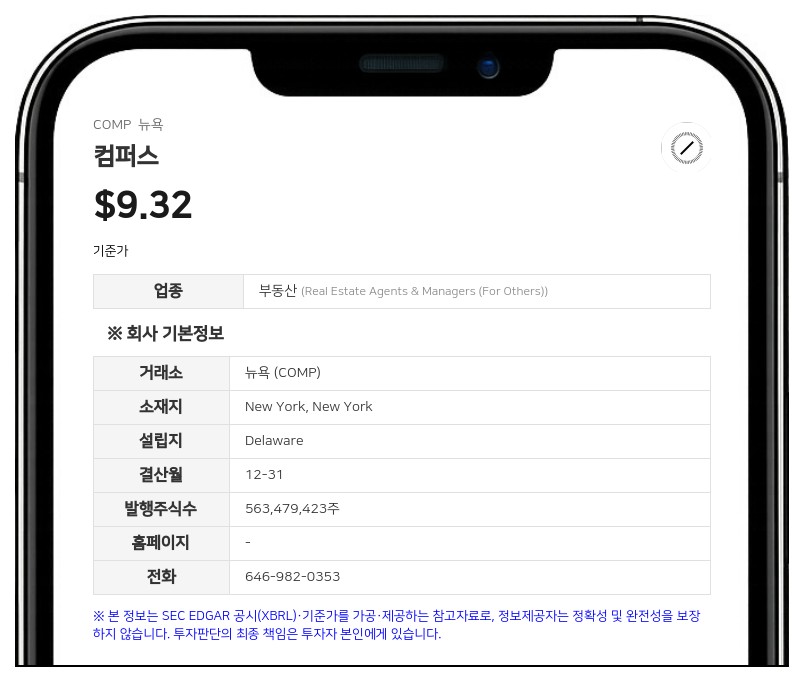
컴퍼스가 5일(현지시간) 발표한 3분기 실적에 따르면 매출은 38억 9700만 달러로 전년 동기(18억 4600만 달러) 대비 111% 증가했다. 올해 1월 9일 인수를 마친 애니웨어(Anywhere)가 전년 동기에도 합쳐져 있었다고 가정한 프로포마 매출(34억 9300만 달러)과 비교하면 11.6% 늘었다. 비GAAP 지표인 유기적 매출은 37억 5000만 달러로 프로포마 기준 7.4% 증가했다.
영업이익은 8700만 달러로 전년 동기 600만 달러 손실에서 흑자로 돌아섰다. 지배주주 귀속 순이익은 6200만 달러로 전년 동기 400만 달러 순손실에서 흑자 전환했고, 희석 주당순이익(EPS)은 0.07달러였다. 이자비용은 4100만 달러로 전년 동기 200만 달러에서 크게 늘었다.
조정 EBITDA는 3억 600만 달러로 전년 동기(9400만 달러)의 3배를 넘었다. 이 값은 감가상각비·상각비 1억 4500만 달러, 주식보상비용 3600만 달러, 애니웨어 합병 거래·통합 비용 2800만 달러를 제외한 것이다. 창업자인 로버트 레프킨(Robert Reffkin) 최고경영자(CEO)는 영업비용 관리와 비용 시너지 실현에 힘입어 조정 EBITDA가 가이던스 범위 상단을 넘어섰다고 밝혔다.
1~3분기 누적 매출은 109억 700만 달러로 전년 동기(52억 6200만 달러)의 두 배를 넘었다. 지배주주 귀속 순이익은 1억 7600만 달러로 전년 동기 1600만 달러 순손실에서 흑자로 돌아섰다. 누적 영업손익은 1억 4000만 달러 손실이었지만 법인세 혜택 4억 달러가 순이익에 반영됐다.
현금흐름과 부채 구조
3분기 영업활동 현금흐름은 2억 4800만 달러, 잉여현금흐름(FCF)은 2억 4000만 달러였다. 9월 30일 기준 현금 및 현금성 자산은 8억 4100만 달러로 지난해 말(1억 9900만 달러)보다 늘었고, 리볼빙 신용한도(리볼버) 차입 잔액은 없다. 장기부채는 31억 4100만 달러다.스콧 월러스(Scott Wahlers) 최고재무책임자(CFO)는 3분기 말 순부채 대비 조정 EBITDA 배율이 2.7배로, 애니웨어 거래를 처음 발표했을 때의 4.4배보다 낮아졌다고 밝혔다. 또 현금 잔액이 넉넉해 금리 9.75% 채권 5억 달러를 2027년 2분기 첫 조기상환 가능 시점에 상환할 수 있는 좋은 위치에 있다고 덧붙였다.
중개·프랜차이즈 거래 지표
브로커리지(직영 중개) 부문 거래액(GTV)은 1389억 달러로 전년 동기 대비 96.5% 증가했고, 거래 건수는 14만 118건으로 106.4% 늘었다. 유기적 기준 브로커리지 GTV는 1331억 달러로 프로포마 기준 7.5% 증가해 미국 주택시장 전체 GTV 증가율(0.7%)을 웃돌았다. 유기적 거래 건수는 13만 5956건으로 0.3% 줄었지만 시장 전체 감소율(1.8%)보다는 작았다.프랜차이즈 부문 GTV는 1089억 달러, 거래 건수는 19만 1809건이었다. 유기적 기준으로는 GTV가 2.3% 늘었고 거래 건수는 3.6% 줄었다. 사이드당 순로열티는 486달러로 전년 동기 대비 27.4% 감소했는데, 회사는 새로 편입된 브랜드의 평균 매매가격이 크리스티스 인터내셔널 리얼에스테이트 네트워크보다 낮은 것이 주된 원인이라고 설명했다.
3분기 말 브로커리지 소속 에이전트는 8만 5476명으로 2분기 말(8만 3184명)보다 늘었다. 분기 중 새로 합류한 에이전트는 총 6390명이었고, 에이전트 유지율은 95.1%로 2분기(95.5%)보다 소폭 낮아졌다.
4분기 전망과 연간 가이던스
컴퍼스는 4분기 매출 전망치로 31억 5000만~33억 5000만 달러, 조정 EBITDA 전망치로 1억~1억 3000만 달러를 제시했다. 2026년 연간 비GAAP 영업비용 전망은 기존 27억 5000만~28억 달러에서 27억 1000만~27억 3000만 달러로 낮췄고, 2026년 연간 잉여현금흐름은 플러스(+)가 될 것으로 내다봤다.레프킨 CEO는 "최근 몇 주간 주택시장이 약해졌지만 컴퍼스는 현재 환경에서 매우 좋은 성과를 낼 수 있는 위치에 있다고 믿는다"며 "이런 재무 여력으로 업계가 위축되는 가운데서도 에이전트와 플랫폼에 계속 투자하면서 차입 부담을 줄일 수 있을 것"이라고 말했다.
컴퍼스는 미국의 모든 주요 도시와 약 120개 국가·지역에 진출한 글로벌 부동산 서비스 기업이다. 콜드웰 뱅커, 센추리 21, 소더비 인터내셔널 리얼티 등의 브랜드를 보유하고 있으며, 중개 외에 모기지·타이틀·보험·에스크로·리로케이션 등 통합 서비스를 제공한다.
#컴퍼스 #COMP #부동산플랫폼 #3분기실적 #흑자전환
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com


