






















매출 소폭 증가에도 원자재·물류비 부담에 영업이익 및 순이익 감소…연간 조정 EPS 전망치 3.10~3.25달러로 수정
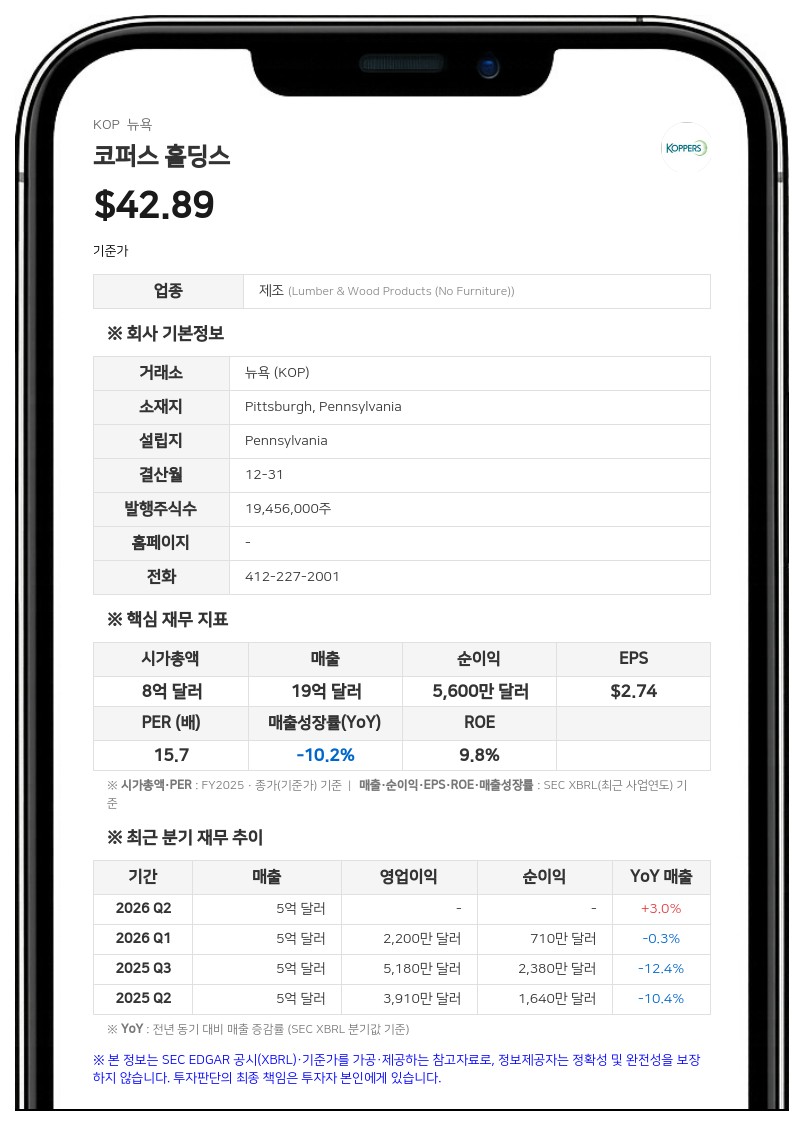
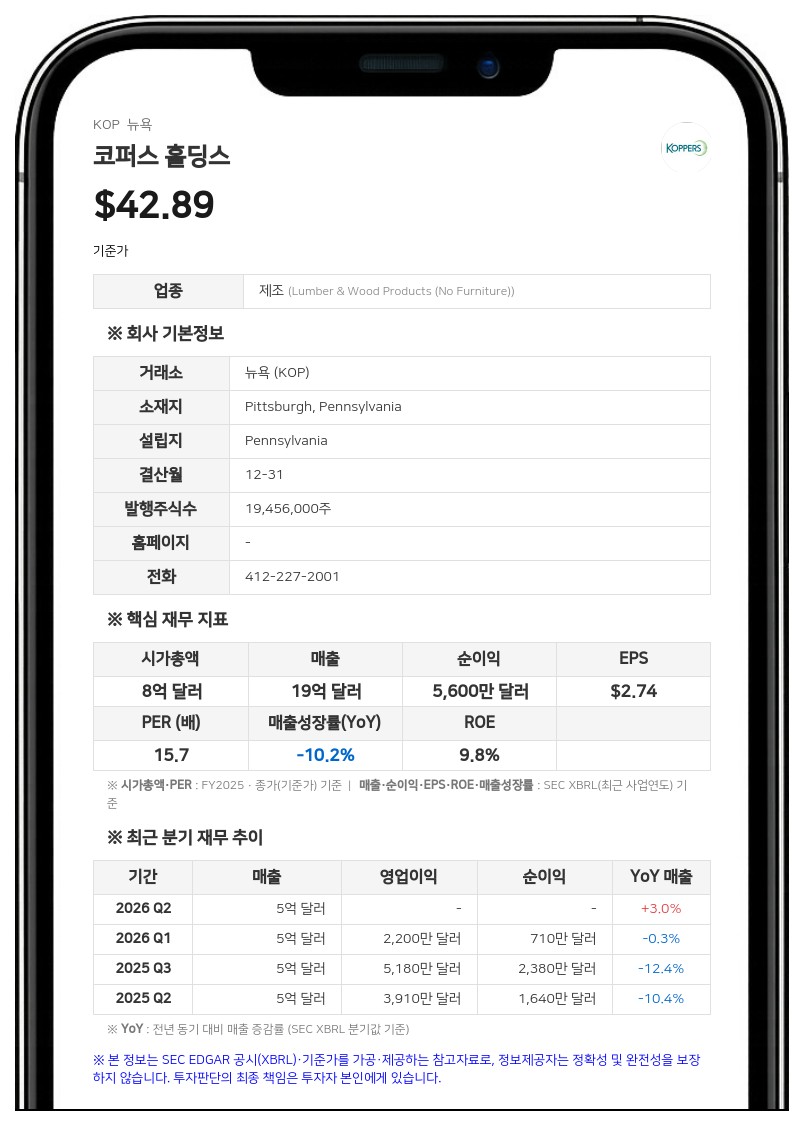
매출 증가에도 불구하고 높은 원자재 비용과 물류비 부담이 작용하면서 수익성은 악화했다. 3분기 순이익은 1470만 달러로 전년 동기의 2380만 달러 대비 38.2% 감소했다. 희석 주당순이익(EPS)은 전년 동기 1.17달러에서 0.75달러로 낮아졌으며, 일회성 항목을 제외한 조정 EPS는 0.77달러를 기록했다. 영업이익은 3040만 달러로 전년 동기 5180만 달러 대비 줄었으며, 조정 상각전영업이익(EBITDA)은 5800만 달러로 18.2% 감소했다.
사업 부문별로는 퍼포먼스 케미컬(Performance Chemicals) 부문 매출이 미주 지역의 판매량 증가와 제품 가격 조정에 힘입어 전년 동기 대비 11.9% 늘어난 1억 6150만 달러를 기록했다. 해당 부문의 조정 EBITDA 역시 2960만 달러로 13.4% 증가했다. 반면 철도 및 유틸리티 제품·서비스(RUPS) 부문 매출은 2억 3280만 달러로 전년 동기와 비슷한 수준을 유지했으나, 침목 가격 하락과 원자재 비용 상승 영향으로 조정 EBITDA가 2230만 달러로 23.6% 감소했다. 카본 소재 및 케미컬(CMC) 부문 매출은 카본 피치 판매량 감소로 3.2% 줄어든 1억 480만 달러, 조정 EBITDA는 610만 달러로 60.9% 급감했다.
연간 EBITDA 및 EPS 가이던스 하향 조정
코퍼스 홀딩스는 원자재 및 에너지가 상승에 따른 마진 압박을 반영해 2026년 전체 실적 전망치를 수정했다. 올해 전체 매출 전망치는 기존 19억~20억 달러에서 약 19억 달러로 조정했으며, 조정 EBITDA 전망치는 기존 2억 4000만~2억 5000만 달러에서 2억 2000만~2억 2500만 달러로 낮춰 잡았다. 연간 조정 EPS 예상치 또한 기존 3.80~4.20달러에서 3.10~3.25달러로 하향 조정했다.반면 운전자본 관리 효율화에 힘입어 현금흐름 전망은 긍정적으로 유지하거나 상향했다. 연간 영업현금흐름 전망치는 기존과 동일한 1억 6500만~1억 8500만 달러를 유지했으며, 설비투자(CAPEX) 예상액을 5500만 달러에서 5000만 달러로 줄임에 따라 자유현금흐름(FCF) 전망치는 기존 1억 1000만~1억 3000만 달러에서 1억 1500만~1억 3500만 달러로 상향 조정했다. 올해 9개월 누적 영업현금흐름과 자유현금흐름은 각각 1억 2690만 달러, 9200만 달러로 전년 동기 대비 크게 증가하며 역대 최고치를 기록했다.
코퍼스 홀딩스는 미국 펜실베이니아주 피츠버그에 본사를 두고 있으며, 철도용 목재 침목, 유틸리티 전신주, 목재 처리 화학물질 및 탄소 화합물 등을 제조·공급하는 글로벌 소재 기업이다.
박노중 데이터투자 기자 netpark@datatooza.com



