






















3분기 분기보고서 공시…매각 제안은 인수자만 구속, 수자노와의 부가세 중재서 임시 구제 결정
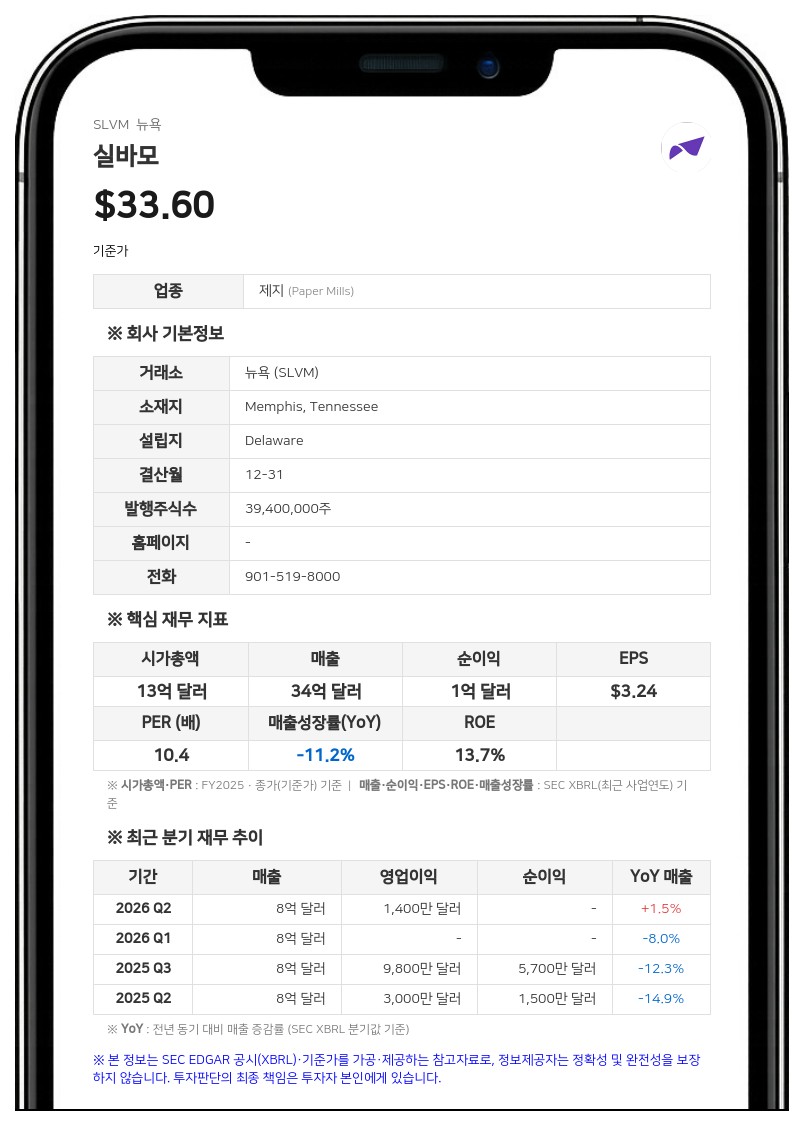
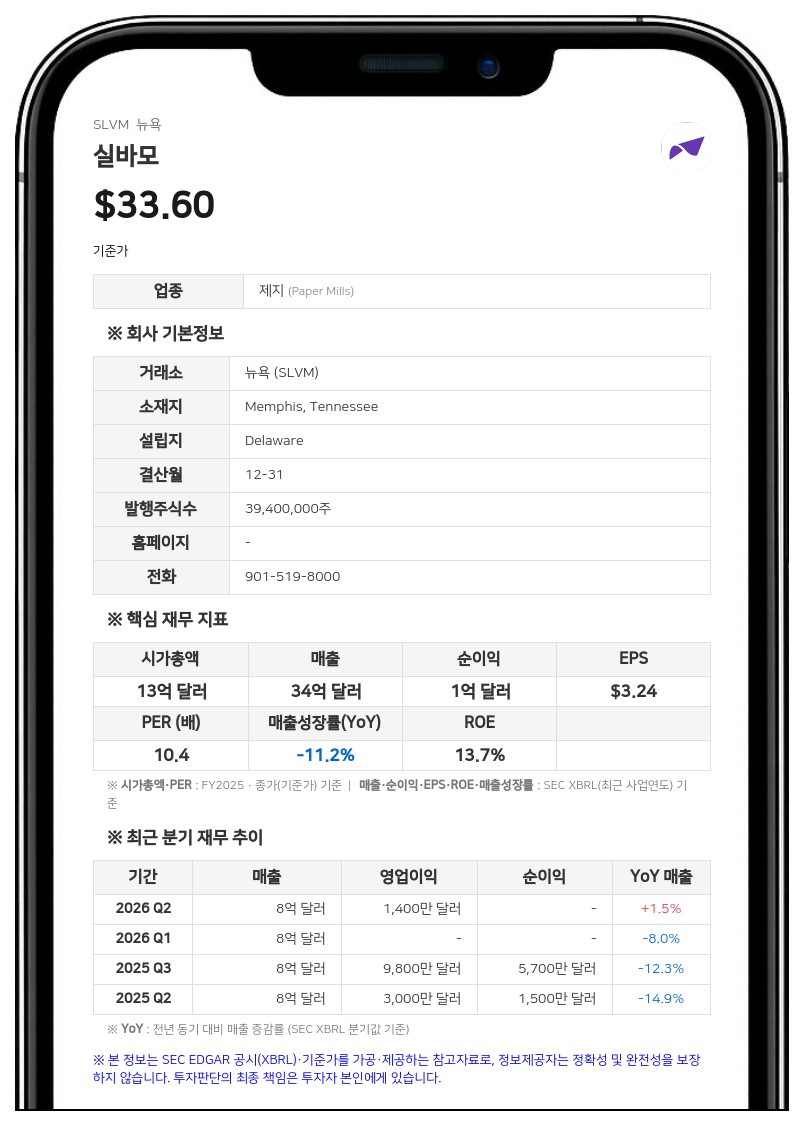
분기보고서에 따르면 유럽 사업 부문의 9월 30일 기준 매각예정자산은 유동자산 2억 7700만 달러와 장기자산 2억 2500만 달러로 구성되며, 재무상태표에는 전액 유동 항목으로 표시됐다. 매각예정부채 4억 5400만 달러에는 순자산을 처분 비용 차감 후 추정 공정가치에 맞추기 위한 평가충당금 2억 7500만 달러가 포함됐다. 세이양(Saillat)과 뉘묠라(Nymölla) 두 제지공장 관련 사업은 올해 9개월 누계 매출의 약 23%, 9월 30일 기준 장기자산의 17%를 차지한다.
회사는 매각 계획 확정에 따라 유럽 사업의 장부가액이 추정 공정가치를 웃돈다고 판단해 손상차손을 인식했다. 공정가치는 사업과 관련한 여러 대안별 잠재 현금흐름을 확률 가중 평균하는 방식으로 추정했으며, 9월 30일 손상 평가 시점의 정보로 계산한 값이라 향후 크게 달라질 수 있다고 회사는 밝혔다. 손상차손과 매각 시 인식될 누적 외화환산 이익 등을 합한 순액 2억 7500만 달러가 중단영업 손익의 사업 손상 항목에 반영됐다.
유럽 사업의 9개월 누계 매출은 5억 5700만 달러로 전년 동기 5억 5500만 달러와 비슷했고, 같은 기간 세전손실은 3억 4100만 달러로 전년 동기 6700만 달러보다 커졌다. 유럽 사업의 9개월 누계 영업활동 현금 유출은 4900만 달러로 전년 동기 6600만 달러보다 줄었다.
유럽 사업 매각 제안의 구속력과 조건
회사는 이번 분기보고서에 유럽 사업 매각이 성사되지 않을 수 있다는 위험요인을 새로 추가했다. 마이더스 아틀란틱 파트너스(Midas Atlantic Partners)의 인수 제안은 인수자만 구속하고 실바모는 구속하지 않는다. 주식매매계약(SPA) 체결은 노사협의회 및 근로자 대표와의 협의 절차 완료 등 일정 조건이 충족된 뒤 실바모가 풋옵션 행사를 선택해야 이뤄진다.회사는 계약 조건 확정과 거래 완료가 노사협의회 승인, 규제 당국 승인, 기타 종결 조건 충족 등에 달려 있다고 밝혔다. 매각이 이뤄지더라도 주주가치에 긍정적 효과가 없거나 기대한 효과를 실현하지 못할 수 있으며, 매각과 관련해 상당한 비용이 이미 발생했고 앞으로도 발생할 것이라고 덧붙였다.
브라질 영업권 세무분쟁과 부가세 중재
브라질 연방국세청은 인터내셔널 페이퍼 두 브라질(International Paper do Brasil Ltda., 현 실바모 두 브라질)이 2007년 진행한 인수에서 발생한 영업권 상각의 손금 인정 여부를 문제 삼고 있다. 실바모 브라질이 받은 2007~2015 과세연도 부과액은 9월 30일 기준 세금 약 1억 1300만 달러, 이자·가산세·수수료 3억 2700만 달러로 모두 약 4억 4000만 달러다.2024년 10월 브라질 연방법원 1심 단계에서 분쟁 금액의 약 3분의 2에 해당하는 사건은 실바모 브라질이 승소했고, 세무당국이 항소했다. 나머지 3분의 1은 2025년 11월 행정법원이 부과를 유지했으며, 실바모 브라질은 2026년 1월 이 행정 판결에 대한 불복 소송을 연방법원에 제기했다. 회사는 해결까지 수년이 걸릴 수 있다고 밝혔다.
세무사항 합의서(Tax Matters Agreement)에 따라 3억 달러까지의 부과액은 인터내셔널 페이퍼(International Paper)가 60%, 실바모가 40%를 부담하고, 3억 달러 초과분은 인터내셔널 페이퍼가 전액 부담한다. 합의 전략 등 소송 관련 결정도 인터내셔널 페이퍼가 내린다. 신용계약상 배당 등 제한적 지급은 지급 시점에 가용 유동성 2억 7500만 달러를 유지하는 조건으로, 이 분쟁이 해결된 경우를 전제로 한 차입 약정 조항을 적용받는다.
실바모는 펄프 공급사 수자노(Suzano)와 부가가치세 중재도 진행 중이다. 수자노는 2006년 체결한 공급계약에 따라 트레스라고아스(Três Lagoas) 공장에 공급하는 펄프에 2026년 1월부터 부가세를 청구하기로 했고, 양측은 계약상 허용 여부를 두고 다투고 있다. 중재판정부는 10월 14일 추가 결정 전까지 수자노의 부가세 청구를 막는 임시 구제 조치를 내려, 중재 기간 중 청구를 허용했던 앞선 법원 결정을 뒤집었다.
수자노가 중재에서 이기면 청구될 부가세는 연간 1500만~2000만 달러에 이를 수 있지만, 브라질 부가세법 개정으로 청구 권한은 2032년에 소멸한다. 회사는 9월 30일 기준 이 건과 관련해 부채를 인식하지 않았다. 이와 별도로 상파울루주가 2024년 1분기 계열사 간 거래 관련 미납 부가세로 부과한 약 6300만 달러(세금 2000만 달러, 이자·가산세 4300만 달러)에 대해서도 회사는 손실 가능성이 높지 않다고 보고 충당금을 쌓지 않았다.
실바모는 미국 테네시주 멤피스에 본사를 둔 제지 회사로, 유럽·중남미·북미에 제지 공장을 두고 있다.
박노중 데이터투자 기자 netpark@datatooza.com


