이 콘텐츠는 네이버 프리미엄 콘텐츠 채널(더인베스트, 투자의 나침판)에 발행된 콘텐츠입니다.
더블유씨피가 컨퍼런스콜을 진행해 지난해 4분기 실적과 올해 경영 목표를 발표했습니다. 회사는 2023년 4분기 실적은 전년대비 부진했지만, 올해 큰 폭의 성장을 자신했습니다. 또한 더블유씨피는 분리막 시장 확대를 위한 해외 진출 시, 자금조달 방안에 대해서도 상세히 밝혔습니다.
- 4분기 실적 부진…"설비투자·인력채용에 비용 발생"
-"올 매출 30% 성장, 영업이익률 20%" 신규 라인 양산 돌입
-더블유씨피 컨퍼런스콜에서 진행된 질의응답
◇ 4분기 실적 부진…"설비투자·인력채용에 비용 발생"
리튬이온배터리 분리막 기업 더블유씨피(WCP)가 지난해 4분기 부진한 실적을 기록했습니다.
29일 진행된 더블유씨피의 실적발표 컨퍼런스콜에 따르면 회사의 2023년 4분기 매출액은 전년대비 21.6% 늘어난 922억 원을 기록했지만, 같은 기간 영업이익은 39억 원으로 81.8% 감소했습니다. 전분기 대비로도 매출액은 49.5% 상승했고, 영업이익은 61.1% 감소했습니다.
이는 증권업계의 예상치를 크게 하회하는 수치입니다. 금융정보업체 에프앤가이드에 따르면 더블유씨피의 컨센서스는 영업이익 97억 원, 영업이익률은 14.12% 입니다. 더블유씨피의 실제 영업이익은 전망치를 59.8% 하회했고, 영업이익률은 9.85%포인트 낮았습니다.
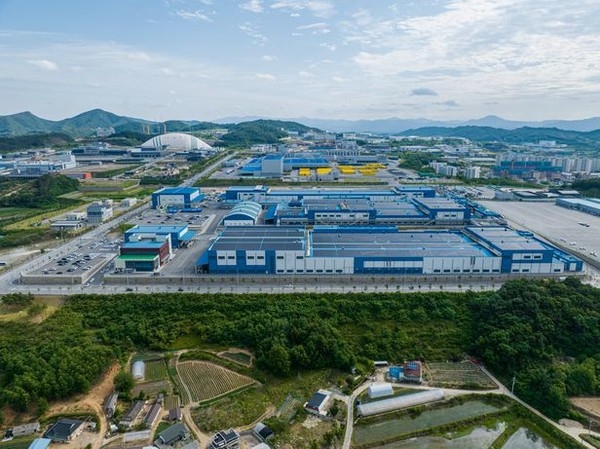
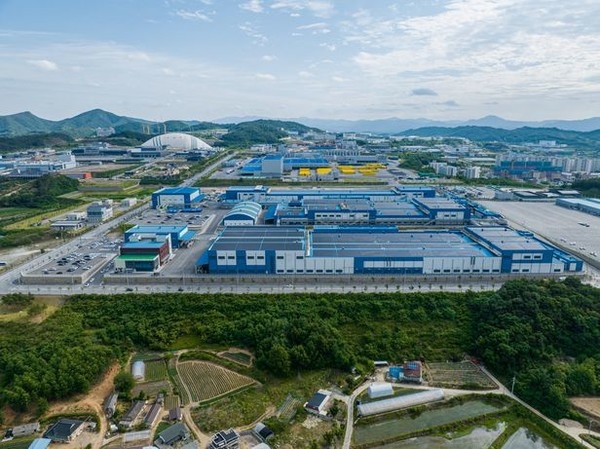
더블유씨피가 예상보다 부진한 실적을 기록한 원인은 4분기 중 인력채용과 설비투자 등의 비용이 발생했기 때문입니다. 더블유씨피 관계자는 이날 컨퍼런스콜에서 "국내 충주 신규 7~8 라인 관련 인력 채용, 신규 고객 진입을 위한 테스트 비용, 신공법 전환 설비 투자 등으로 영업이익이 감소했다"고 밝혔습니다.
◇ "올 매출 30% 성장, 영업이익률 20%" 신규 라인 양산 돌입
더블유씨피는 올해 매출이 전년대비 20~30% 가량 성장할 것으로 전망했습니다. 전기차 배터리 분리막 사업 부문의 고객 수요가 이어지고 있기 때문입니다. 특히 지난해 4분기 비용 발생의 원인이던 국내 충주 신규 7~8 라인이 올해 양산 체제로 돌입하면서, 오는 2분기부터 매출이 발생할 전망입니다. 이에 따라 영업이익률은 20% 대를 확보할 것으로 예상했습니다.
해외 생산 거점들의 실적은 내년부터 매출에 반영될 전망입니다. 더블유씨피의 첫 해외 생산 거점인 헝가리 공장은 올 1분기부터 설비 설치를 시작합니다. 헝가리 공장의 연간 생산능력은 2025년 기준 12.4억m² 수준입니다. 회사 측은 빠르면 내년 2분기부터 분리막 양산이 가능할 것으로 내다봤습니다.
두 번째 해외 생산 거점은 북미 지역이 유력합니다. 올해 상반기부터 북미 지역의 공장부지 후보를 알아본 뒤, 늦어도 내년 초까지 두 번째 해외 생산 거점의 설비 투자를 진행할 계획입니다. 북미 공장의 경우, 이미 다양한 제품들과 신규 거래처를 검토 중이며, 고객이 요구하는 물량과 시점에 맞춰 투자를 진행한다는 방침입니다. 다만 미국 대선 이후 IRA(인플레이션 감축법)가 변경될 경우 두 번째 해외 생산 거점이 변경될 수도 있다는 점도 짚었습니다.
더블유씨피 관계자는 "올해 각형, 원통형 전기차 배터리의 분리막 매출이 크게 성장할 것"이라며 "한국을 중심으로 유럽과 북미에 생산 거점을 새롭게 마련해 전기차 분리막 수요에 적극 대응할 계획"이라고 설명했습니다.
◇ 더블유씨피 컨퍼런스콜에서 진행된 질의응답
Q. 올해 고객사 관련 변동 여부가 있는가.
√ 콘텐츠 내용 전체 확인하기 : https://www.datatooza.com/premium.php?ssid=240129152156400rk
(https://www.datatooza.com/premium.php?ssid=240129152156400rk)
[본 글은 투자 참고용으로 이를 근거로 한 투자 손실에 대해 책임을 지지 않습니다. 해당 콘텐츠는 데이터투자와 무관합니다. 해당 관련 기사 문의는 contents@theinvest.co.kr으로 연락바랍니다.]
비즈니스 파트너사