이 콘텐츠는 네이버 프리미엄 콘텐츠 채널(더인베스트, 투자의 나침판)에 발행된 콘텐츠입니다.
증권가, 블랙핑크 개인계약 무산에 목표가 줄하향...기존 IP만으로도 성장성 충분
양현석 총괄 프로듀서 200억 자사주 매수, 베이비몬스터 앨범 기대감에 성장성↑
증권가가 블랙핑크 개별계약 불발 이후 와이지엔터테인먼트(이하 YG엔터)에 대한 목표가를 줄하향했지만 여전히 YG엔터의 주가 상승 모멘텀은 충분하다는 평가가 나온다. 특히 YG엔터의 IP부재에 성장성이 더뎌질 것이란 분석과 달리 회사의 순자산을 감안하면 지금의 주가는 기회가 될 수 있다는 견해다.
여기에 YG엔터에 대한 불확실성은 제거되고 긍정적 이슈만 남아서 주가 하락 가능성보다는 상승 가능성에 배팅해야 한다는 목소리다.
1일 관련업계에 따르면 최근 증권가는 YG엔터에 대한 목표가를 30% 가량 줄하향하며 YG엔터가 올해 가장 어려운 시기가 될 수 있다는 의견을 내놓고 있다.
임수진 대신증권 연구원은 최근 보고서를 통해 “블랙핑크의 단체 재계약 성공에도 올해 단체 활동 여부는 아직 예측하기 어려워 올해 감익은 불가피할 전망”이라고 밝혔다.
임 연구원은 YG엔터가 7년만에 내놓은 베이비몬스터에 대한 기대는 있지만 베이비몬스터 음반 발매 예상 시기도 늦춰진 점과 소수 아티스트 의존도가 확대돼 실적 변동성이 커진다는 이유로 YG엔터의 성장성에 의심을 드러냈다.
◇ 그렇다면 YG엔터의 본연의 기업가치를 고려하면 어떨까?
현재 엔터 관련 투자자들은 글로벌 시장에서 K-POP 열풍과 미래 먹거리 산업에 대한 가능성을 투자 시 가장 먼저 고려했을 가능성이 크다.
지난해 어려운 주식시장에서도 K-엔터의 대장주인 하이브를 비롯해 JYP, SM, YG의 주가는 고공행진을 달렸고 높은 멀티플을 받았던 이유다.
다만 YG엔터는 엔터주의 호황에도 블랙핑크 재계약 이슈와 경영진의 소통불가, 아현의 베이비몬스터 합류 불발 등이 나오며 다른 엔터사에 비해 주가 성장성이 낮았다.
이외에도 YG엔터는 엔터 4사 중 블랙핑크라는 단일 IP인 블랙핑크의 의존도가 너무 높은 점도 저평가 이유로 꼽혔다.
YG엔터가 블랙핑크의 전원 재계약 이슈에 크게 올랐던 주가가 개인 활동 재계약 불발 이후 더 크게 하락했던 이유다.
◇ 그렇다면 YG의 IP를 만들어 낼 수 있는 캐파(CAPA)의 가격은 적정할까?
엔터사의 성장 가능성을 제조업의 캐파와 비교하는 것은 다소 무리가 있지만 회사의 순자산과 현재 IP를 등가시켜 보면 YG의 매력도는 여전히 높다.
세부적으로 전 거래일인 1월 31일 기준 YG의 시가총액은 8298억이다.
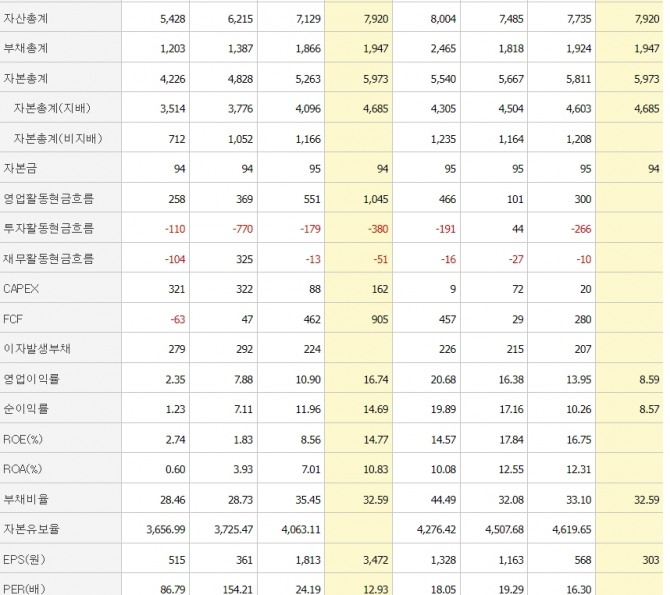
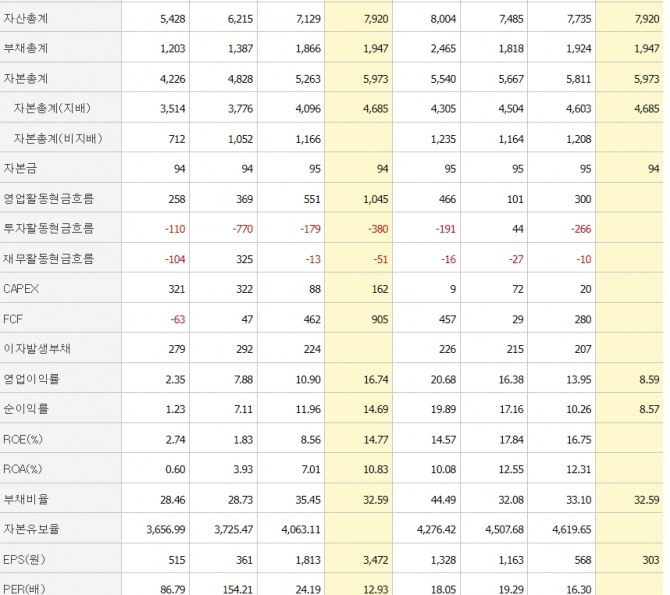
YG의 재무제표를 살펴보면 YG는 자본총계가 5811억 원, 부채총계가 1923억 원으로 부채비율이 33.09%로 성장기업 치고는 재무 건전성이 매우 뛰어난 기업이다.
여기에 현금 및 현금성자산이 1205억 원, 단기금융자산은 1459억 원, 장기금융자산은 887억 원을 기록 중이다.
여기에 투자부동산이 101억 원을 나타냈고 단기 및 유동성장기 차입부채가 9 억원, 장기차입부채가 125억 원을 나타내고 있다.
자산에서 부채를 빼면 순자산이 나오므로 YG엔터의 사업의 계속 유지와 관계가 적은 순자산 은 총 3518억 원이다.
현재 YG엔터의 시총 8298억 원에서 사업과 관계없는 순자산 3518억 원을 빼보면 4780억 원이 남는다.
그렇다면 회사의 현금과 자산 등을 제외한 4780억 원의 순자산이 YG엔터의 현재와 미래의 IP가치와 같다는 결론이 나온다.
다시 말해 단체 활동을 할 수 있는 블랙핑크와 일본에서 성장성을 보이는 트레저, 데뷔 이후 유튜브 조회수 2억 뷰를 최단기간에 찍어버린 베이비몬스터의 현재 가치에 향후 YG엔터가 만들어 낼 수 있는 일본의 신임 걸그룹 등 새로운 IP의 캐파(CAPA)가치가 4780억 원 가량 인 셈이다.
√ 콘텐츠 내용 전체 확인하기 : https://www.datatooza.com/premium.php?ssid=240131222906319ng
(https://www.datatooza.com/premium.php?ssid=240131222906319ng)
[본 글은 투자 참고용으로 이를 근거로 한 투자 손실에 대해 책임을 지지 않습니다. 해당 콘텐츠는 데이터투자와 무관합니다. 해당 관련 기사 문의는 contents@theinvest.co.kr으로 연락바랍니다.]
비즈니스 파트너사