






















LIVE

실시간 국내외공시

머큐리 제너럴, 3분기 순손실 1368만 달러로 적자 전환…투자 손실 여파
프로코어, 3분기 매출 4억 231만 달러로 19% 증가…연간 전망 상향
아우스터, 3분기 매출 5933만 달러…전년 대비 50% 증가
쿠팡, 3분기 매출 100억 달러 달성에도 적자 전환…인천 물류센터 화재 손실 여파
이노베이지 홀딩, 1분기 순이익 1955만 달러…전년 대비 143.8% 증가
번지 글로벌, 매출채권 유동화 프로그램 만기 2027년 12월까지 1년 연장
타서스 파머슈티컬스, 3분기 매출 1억 9460만 달러로 64% 증가에도 순손실 확대
글래드스톤 커머셜, 3분기 Core FFO 1690만 달러로 전분기 대비 7.8% 감소…모기지 1020만 달러 상환
뉴트론 홀딩스(라임), 3분기 매출 3억6063만 달러… 전년比 20% 증가
프로파운드 메드 자회사, 쿡 메디컬과 미국 TULSA-PRO 공급·유통 계약 체결
앤지, 3분기 순이익 87% 감소…전 세계 인력 약 300명 감원 발표
듀오링고, 3분기 일일 활성 사용자 수 29% 증가…전지역서 성장
SSR 마이닝, 주당 0.03달러 분기 배당 선언…올해 AISC 가이던스 상한 약 10% 웃돌 전망
RX사이트, 3분기 매출 2459만 달러로 19% 감소…순손실 1622만 달러
BWX 테크놀로지스, 12억 5000만 달러 규모 회전신용한도 만기 2031년으로 연장
오션 파워 테크놀로지스, 뱅키시 펀딩 그룹서 37만 달러 규모 약속어음 발행
암젠, 3분기 매출 103억6500만달러…전년 대비 8% 증가
패덤 홀딩스, 선순위 담보 전환사채 만기 11월 30일로 연장…이자 지급 유예
지브라 테크놀로지스, 유동성 장기부채 20억 7700만 달러로 급증…4분기 신용시설 차환 추진
글래드스톤 커머셜, 3분기 순손실 205만 9000달러로 적자 전환…레이크메리 자산 손상차손 651만 달러 영향
Updated : 2026-11-04 (수)
비즈니스 파트너사
NH투자증권

HOME  >  공시분석  >  컨센서스

현대오토에버, 3분기 영업익 597억원…분기 최대 실적 전망

주지숙 기자

입력 2025-10-22 12:35

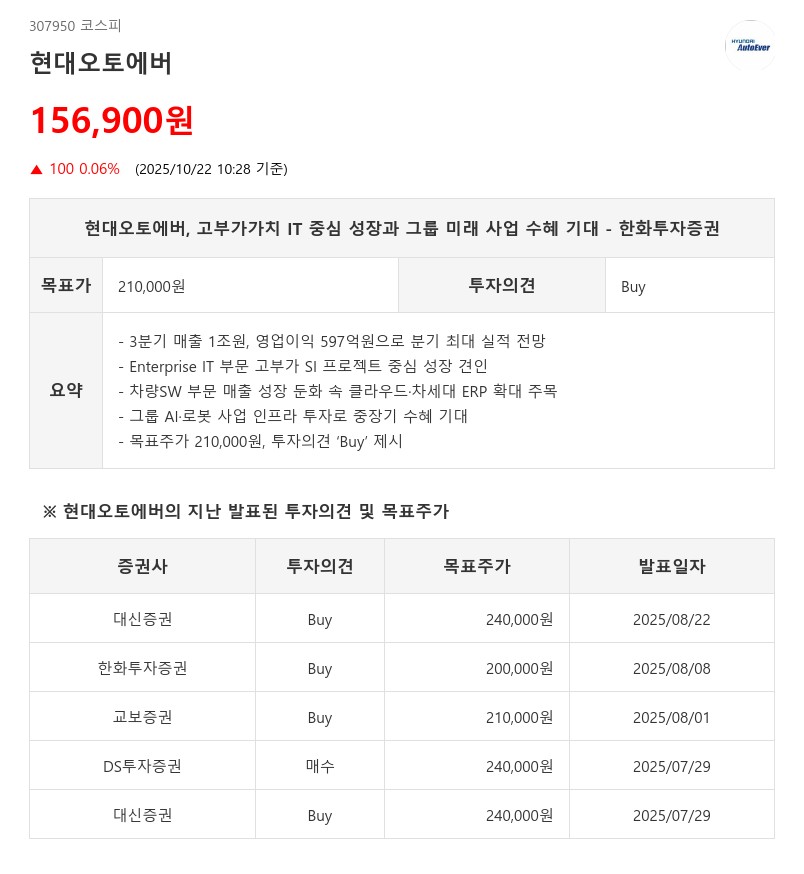
- 한화투자증권, 목표주가 210,000원, 투자의견 ‘Buy’ 제시
- 3분기 분기 최대 실적·EIT 부문 14% 성장·클라우드 5000억 전망
현대오토에버, 3분기 영업익 597억원…분기 최대 실적 전망이미지 확대보기
현대오토에버는 2025년 3분기 매출 1조 188억원, 영업이익 597억원을 기록하며 두 자릿수 성장세를 이어가 분기 단위 최대 실적을 달성할 전망이다. 한화투자증권은 3분기 Enterprise IT(EIT) 부문 매출액이 8,103억원으로 전년 동기 대비 14.2% 증가해 회사의 매출 성장을 주도하는 가운데, 차량SW 부문은 2,085억원으로 6.7% 성장에 그치며 상대적으로 둔화가 지속될 것으로 내다봤다.

수익성 측면에서는 3분기 매출총이익률(GPM) 10.5%, 영업이익률(OPM) 5.9%로 전년 동기와 유사한 흐름을 유지할 전망이다. 차량SW 부문의 성장 둔화로 마진율 개선은 더딘 상황이나, 차세대 ERP와 클라우드 등 고부가 EIT 프로젝트 비중 확대가 수익성 저하를 만회하고 있다.

특히 EIT 부문은 고부가 SI 프로젝트 중심의 성장세를 지속하며, 솔루션 구축 이후 운영을 위한 IT 운영(ITO) 매출 증가로 선순환 시너지를 확대하고 있다. 차세대 ERP 등 계열사 및 해외법인의 시스템 구축과 운영 수요가 안정적인 매출 성장에 기여하고 있으며, 클라우드 중심 신규 고부가가치 SI 프로젝트 비중 확대가 구조적 매출 성장 모멘텀으로 작용하고 있다. R&D본부의 AI GPU 인프라 투자와 커넥티드카 서비스 인프라 투자에 힘입어 클라우드 매출은 2024년 1,000억원에서 2028년 5,000억원 규모로 성장할 것으로 기대된다.

현대오토에버, 3분기 영업익 597억원…분기 최대 실적 전망이미지 확대보기


또한, 그룹 차원의 AI 및 로봇 사업 인프라 투자 확대도 현대오토에버의 중장기 수혜 요인이다. 2025년 스마트 팩토리 기반 120만대 생산 체제 구축과 3만대 로봇 양산 라인 투자 계획 발표에 따라, 회사가 보유한 스마트팩토리 솔루션과 디지털 트윈 기반 로봇 통합 관제 매출은 중장기 EIT 부문의 두 자릿수 매출 성장 핵심 동력으로 작용할 전망이다.

인건비 부담은 SW 역량 강화를 위한 인력 충원과 보상 확대 추세 완화로 점진적으로 해소될 것으로 보이며, 2026년 영업이익률은 6.1%로 소폭 개선될 것으로 예상된다. 이에 따라 한화투자증권은 현대오토에버의 2025년 EPS 추정치를 5.1% 상향 조정하고, 목표주가를 210,000원으로 상향하며 투자의견 ‘Buy’를 유지했다.

현대오토에버는 2025년에도 고부가가치 IT 서비스 중심의 안정적 매출 성장과 그룹 미래 사업 수혜를 기반으로 견조한 실적 개선이 기대된다.

주지숙 데이터투자 기자 pr@datatooza.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.

< 저작권자 ⓒ 데이터투자, 무단 전재 및 재배포 금지 >

종목분석

더보기

많이 본 뉴스

주식시황
항목 현재가 전일대비
코스피 5,648.79 ▼210.29
코스닥 704.39 ▼29.97
코스피200 885.67 ▼34.96
암호화폐시황
암호화폐 현재가 기준대비
비트코인 104,855,000 0.25%
비트코인캐시 371,100 0.30%
이더리움 3,084,000 0.03%
이더리움클래식 9,510 -0.11%
리플 1,723 0.35%
퀀텀 1,009 -0.10%
암호화폐 현재가 기준대비
비트코인 104,853,000 0.29%
이더리움 3,086,000 0.16%
이더리움클래식 9,495 -0.16%
메탈 354 0.00%
리스크 242 1.26%
리플 1,724 0.35%
에이다 257 0.78%
스팀 65 0.78%
암호화폐 현재가 기준대비
비트코인 104,830,000 0.26%
비트코인캐시 370,000 0.00%
이더리움 3,084,000 0.03%
이더리움클래식 9,520 0.16%
리플 1,724 0.41%
퀀텀 1,011 0.00%
이오타 52 0.00%
모바일화면 이동

