






















매출채권 4510만 달러 유출이 현금 잠식…3개 고객이 상반기 매출 38%·16%·11% 차지

10-Q는 감소 원인을 명확히 적었다. 운전자본에서 창출된 현금이 3400만 달러 줄어 상반기 운전자본은 4010만 달러의 현금 유출을 냈는데, 전년 동기 유출액은 610만 달러에 그쳤다. 회사는 그 배경으로 "고객 결제 지연이 계속되면서 발생한 매출채권 증가"를 지목했다. 여기에 상반기 설비투자가 2470만 달러로 전년 동기 1350만 달러에서 늘며 현금 여유를 더 좁혔다.
숫자로 보면 매출채권이 4510만 달러, 계약자산이 1730만 달러의 현금 유출 요인이었다. 전년 동기에는 각각 130만 달러와 180만 달러에 그쳤다. 재무상태표에서도 매출채권은 6월 30일 기준 1억 2350만 달러로 2025년 말 7790만 달러에서, 계약자산은 3440만 달러로 1710만 달러에서 각각 늘었다. 운전자본은 7330만 달러로 지난해 말 5200만 달러에서 확대됐다.
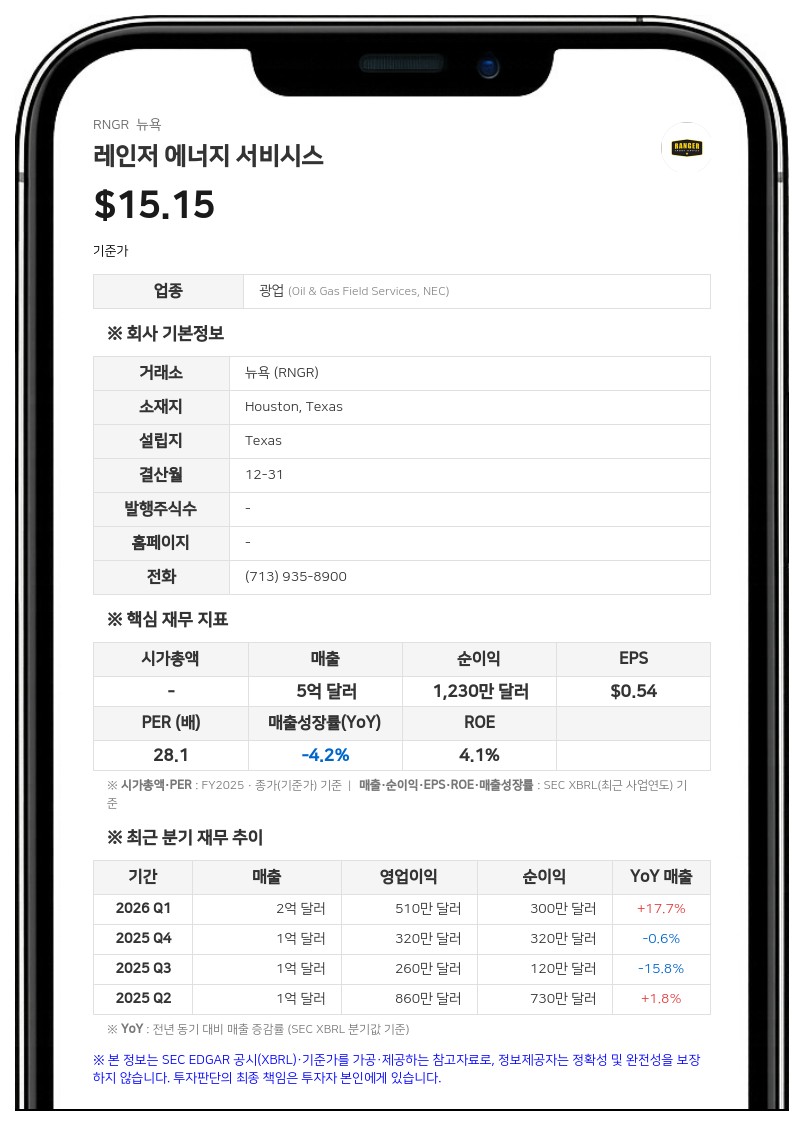
2분기 실적 자체는 개선됐다. 매출은 1억 7650만 달러로 전년 동기 1억 4060만 달러 대비 26% 늘었고 영업이익은 1180만 달러로 860만 달러 대비 37% 증가했다. 그러나 순이익은 690만 달러로 전년 동기 730만 달러 대비 5% 줄었고 희석 주당순이익도 0.29달러로 전년 0.32달러에서 후퇴했다. 10-Q는 순이자비용이 10만 달러에서 110만 달러로, 법인세가 280만 달러에서 340만 달러로 늘고 기타비용도 증가한 점을 함께 들었다.
상반기 기준으로는 매출 3억 3560만 달러(전년 2억 7580만 달러·22% 증가), 영업이익 1690만 달러(960만 달러·76% 증가), 희석 주당순이익 0.41달러(0.35달러)로 모두 개선됐다. 10-Q는 상반기 순이익 증가가 지난해 인수한 아메리칸 웰 서비시스(AWS) 관련 "추가 영업이익"에서 비롯됐고 와이어라인 서비스 부문의 가동 감소가 이를 일부 상쇄했다고 설명했다. 매출 대비 서비스 원가 비율은 상반기 84%에서 81%로 낮아졌다.
부문별 2분기 매출은 고사양 리그 1억 1340만 달러(31% 증가), 와이어라인 서비스 1860만 달러(16% 감소), 프로세싱 솔루션 및 부대 서비스 4450만 달러(38% 증가)다. 리그 가동시간은 14만 6800시간으로 전년 동기 11만 7000시간에서 늘었고, 시간당 요율은 772달러로 738달러에서 올랐다. 10-Q는 요율 상승이 주로 연료 할증료 전가와 자산·지역 믹스 변화 때문이라고 밝혔다.
부문 조정 EBITDA는 2분기 고사양 리그 2060만 달러(전년 1760만 달러), 와이어라인 360만 달러(160만 달러), 프로세싱 1000만 달러(660만 달러)로 합계 3420만 달러였다. 전년 동기 합계는 2580만 달러다. 10-Q 조정표는 이 부문 합계에서 배분되지 않은 비용 560만 달러(전년 520만 달러)를 먼저 차감한 뒤 감가상각비 등을 반영해 순이익으로 연결한다. 상반기 부문 합계는 6350만 달러로 전년 4650만 달러를 웃돌았다.
와이어라인의 반등이 두드러졌다. 상반기 매출은 2920만 달러로 전년 3930만 달러 대비 26% 줄었지만, 부문 조정 EBITDA는 380만 달러로 전년 동기 70만 달러 적자에서 흑자로 돌아섰다. 매출 대비 서비스 원가 비율이 상반기 기준 104%에서 89%로 떨어진 덕이다. 완료 단계 수는 3300단계로 전년 3900단계 대비 15% 줄었는데, 10-Q는 이를 "적정 마진이 나오는 일감만 골라 수주하기로 한 결정"의 결과로 설명했다.
지난해 인수한 AWS의 최종 대가도 조정됐다. 10-Q는 총 이전대가를 8860만 달러로 확정했는데, 당초 9270만 달러에서 410만 달러 낮아진 값이다. 현금 6180만 달러, 클래스A 보통주 199만 8401주(인수일 주가 13.75달러), 조건부 대가 230만 달러로 구성된다. 측정기간 조정으로 영업권 220만 달러가 전액 사라지고 유형자산은 7060만 달러에서 6770만 달러로 낮아졌으며, 조건부 대가 공정가치는 상반기 70만 달러 늘어 6월 말 300만 달러가 됐다.
비용 부담도 커졌다. 감가상각비는 2분기 1560만 달러, 상반기 3180만 달러로 각각 43%와 48% 늘었는데 AWS 인수 자산이 반영된 결과다. 2분기 고사양 리그 원가에는 주 세무 당국의 이례적 감사 부과금 75만 달러가 포함됐고 회사는 현재 이를 다투고 있다. 상반기 실효 연방법인세율은 30.8%로 전년 25.0%에서 뛰었고, 회전신용한도 가중평균 금리는 약 5.7%였다.
6월 30일 기준 재무 여력은 빠듯하다. 총한도 7500만 달러인 웰스파고 회전신용한도(만기 2028년 5월 31일)에서 인출액 1370만 달러와 신용장 420만 달러를 뺀 잔여 가용액은 5710만 달러이며, 현금 420만 달러를 더한 총유동성은 6130만 달러다. 상반기 자사주 32만 1600주를 500만 달러에 매입했고 배당으로 300만 달러를 지급했다. 3개 고객이 상반기 매출의 38%·16%·11%와 순매출채권의 약 69%를 차지했다.
레인저 에너지 서비시스는 미국 텍사스주 휴스턴에 본사를 둔 유전 서비스 기업으로, 고사양 리그와 와이어라인, 프로세싱 솔루션 및 부대 서비스 등 3개 부문을 운영한다. 서비스는 완공과 생산, 유지보수, 개입, 워크오버, 폐기까지 유정의 전 수명주기를 지원하며 사업은 모두 미국 내에 있다. 2025년 11월 AWS 인수 이후 퍼미안 분지 비중이 이전보다 커졌다.
※ 본 보고서는 AI가 생성한 참고 자료로, 번역 과정 및 기사 작성 과정에서 문맥상 오류가 포함될 수 있습니다.
투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
데이터투자 공시팀 pr@datatooza.com



