






















철강 부문 마진 확대 및 출하량 호조 전망…2억 6100만 달러 규모 자사주 매입도 진행
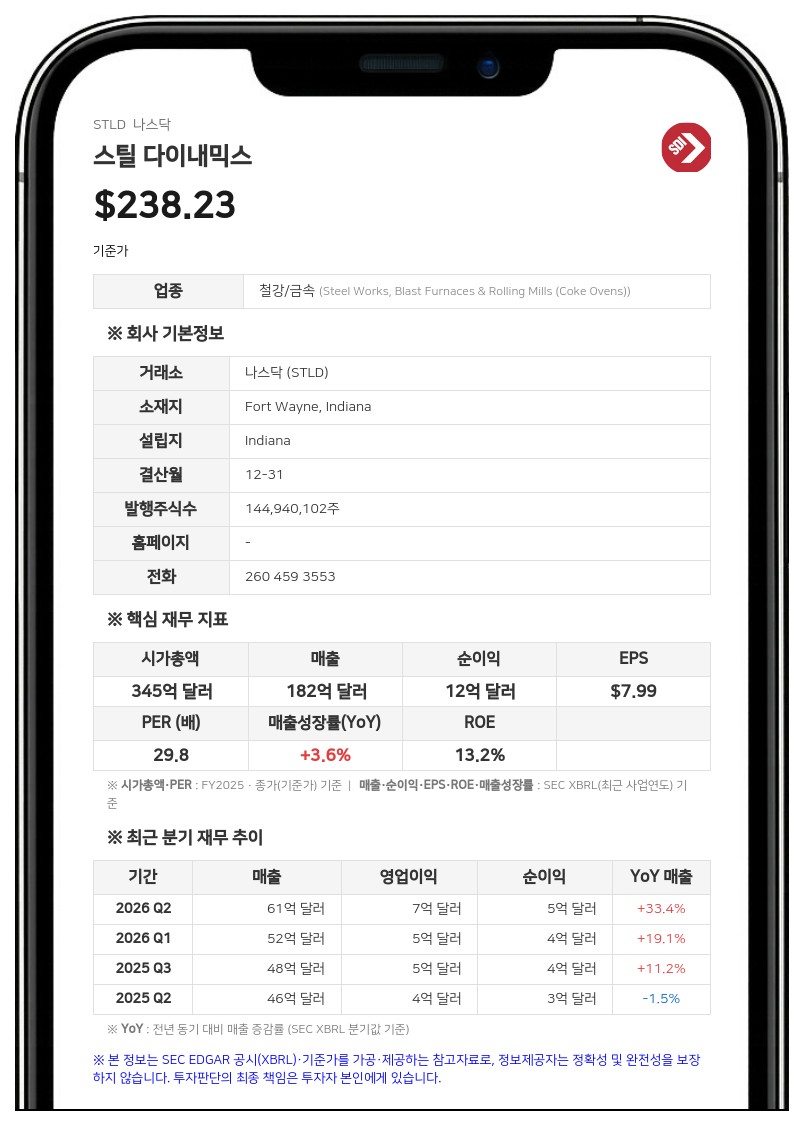
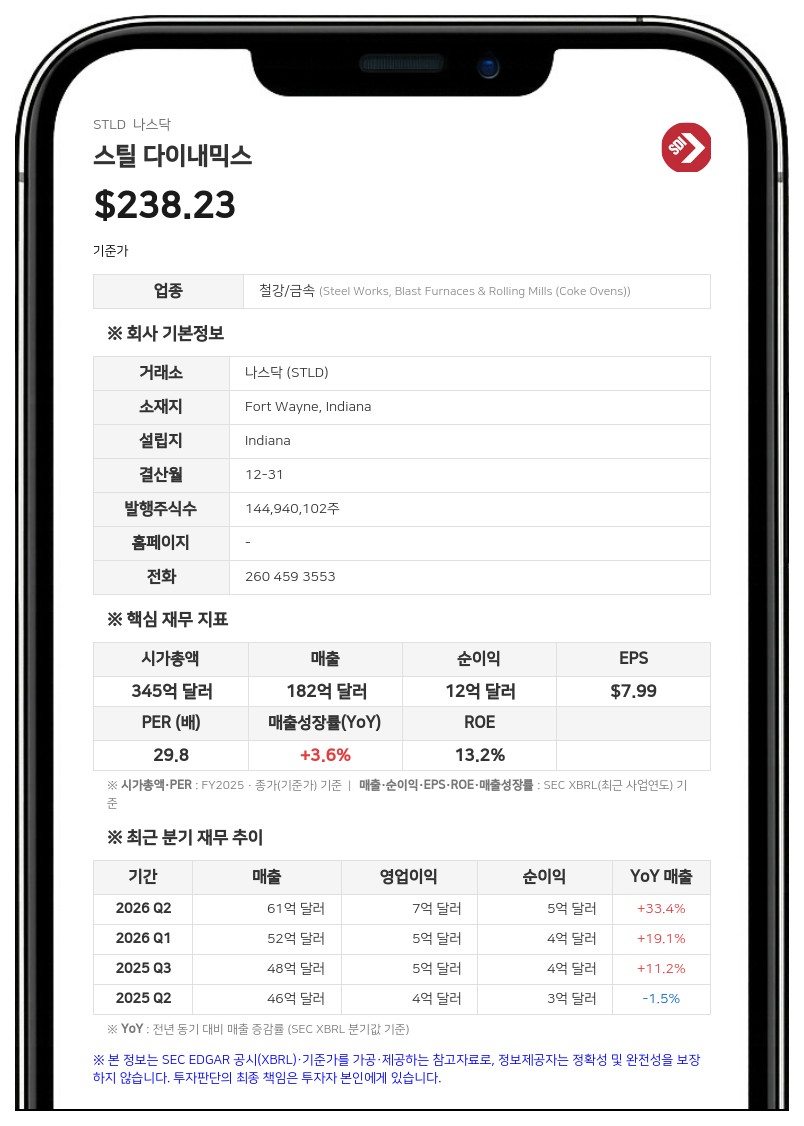
스틸 다이내믹스는 3분기 희석주당순이익(EPS) 전망치를 5.34달러에서 5.38달러 사이로 제시했다. 이는 직전 분기인 2분기 EPS 3.69달러와 전년 동기 EPS 2.74달러를 크게 웃도는 수치다.
회사 측은 철강 부문의 수익성이 직전 분기 대비 크게 개선될 것으로 예상했다. 플랫폼 전반의 금속 마진 확대와 기록적인 출하량이 실적을 견인할 전망이다. 평균 철강 판매가는 상승하는 반면 철스크랩(고철) 비용은 감소할 것으로 보이며, 비주거용 건설, 에너지, 자동차, 산업 부문을 중심으로 견조한 수요가 이어지고 있다.
철강 가공 부문 역시 직전 분기 대비 완만하게 개선될 것으로 전망됐다. 철강 원자재 가격 상승으로 인한 마진 압박이 있었으나, 강력한 출하량이 이를 상쇄했다. 특히 수주 잔고는 전년 동기 대비 약 50% 증가해 2027년 1분기까지 이어지는 수준이다. 반면 금속 재활용 부문은 스프레드 축소와 출하량 감소로 인해 직전 분기 대비 실적이 감소할 것으로 예상됐다.
알루미늄 부문은 출하량 증가에 힘입어 직전 분기 대비 실적이 유의미하게 개선될 전망이다. 미시시피주 콜럼버스에 위치한 알루미늄 판재 압연 공장의 가동 준비가 순조롭게 진행 중이며, 3개의 냉간 압연기가 모두 작동 중이다. 첫 번째 연속 소둔 및 고용화 열처리(CASH) 라인은 가동을 시작해 4분기 상업용 제품 출하를 앞두고 있다.
한편, 스틸 다이내믹스는 이번 3분기 중 현재까지 보통주 2억 6100만 달러 규모(전체 주식의 1% 미만)를 매입했다고 밝혔다. 회사는 오는 10월 19일 장 마감 후 3분기 확정 실적을 발표할 예정이다.
스틸 다이내믹스는 미국과 멕시코에 생산 시설을 둔 미국 최대 규모의 철강 생산업체 및 금속 재활용 기업 중 하나로, 탄소 배출이 적은 순환형 제조 모델을 운영하고 있다. 본사는 인디애나주 포트웨인에 위치해 있다.
#스틸다이내믹스 #STLD #철강 #실적전망 #자사주매입
※ 본 보고서는 AI가 작성한 내용을 기반으로 제작된 참고 자료로, 기사 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com



