






















상반기 누적 손상차손 6810만 달러…9월 4.35% 채권 6억 달러는 기업어음으로 조기 상환
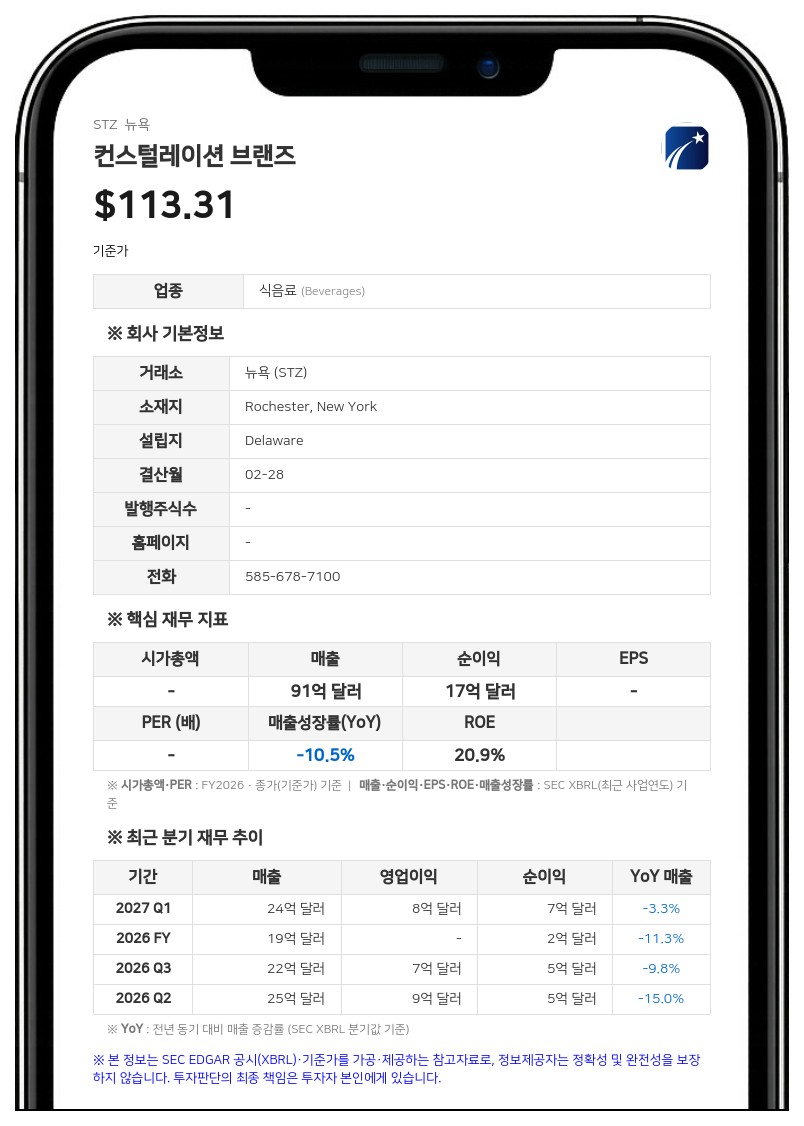
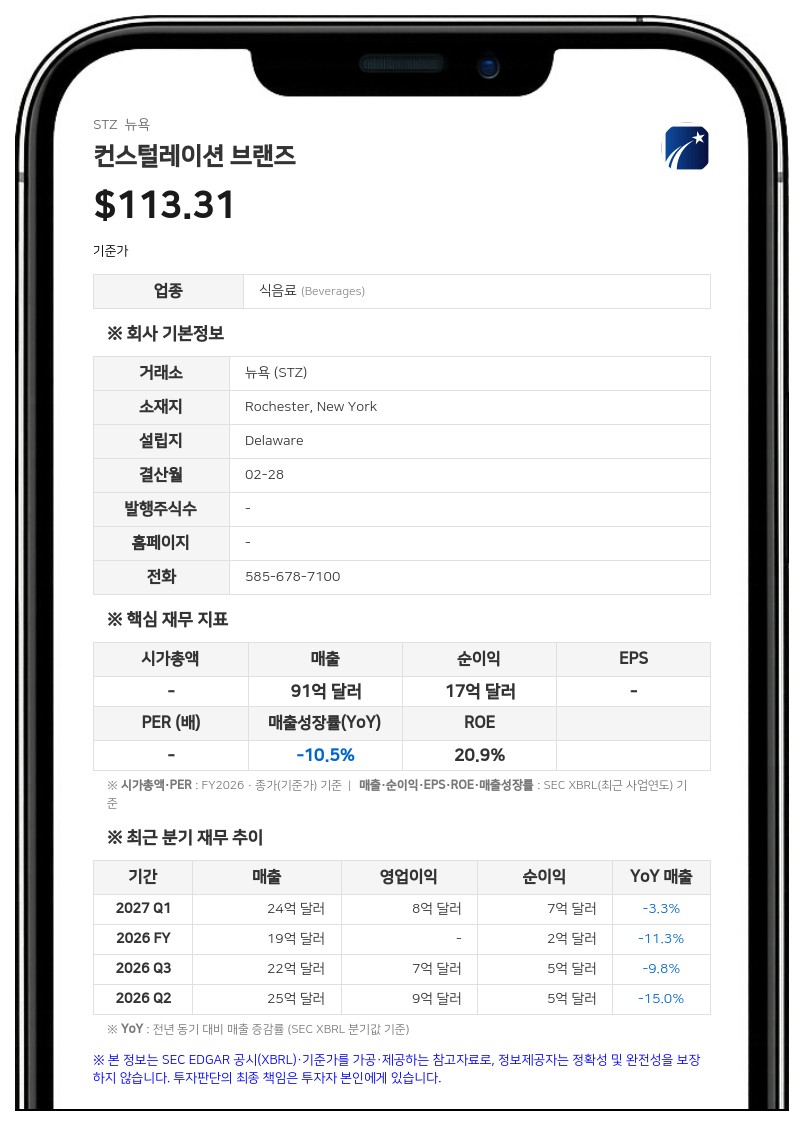
추정 공정가치는 8월 31일 기준 잠재적 매각의 예상 대금을 바탕으로 산정했다. 회사는 2분기 영업이익이 전년 동기보다 8% 감소한 주요 원인으로 이 손상차손을 가장 먼저 꼽았고, 마케팅 지출 증가와 단기 성과급 충당금 부담도 함께 들었다.
회사는 앞서 1분기(3~5월)에도 뉴질랜드 와인 매각(New Zealand Wine Divestitures)과 관련해 장부가치 3670만 달러의 매각예정자산을 추정 공정가치 1840만 달러로 조정하며 1830만 달러의 손실을 인식했다. 회사는 6월 뉴질랜드 내수 시장용 소규모 대중 와인 브랜드 8개와 관련 재고·설비·와이너리 1곳·포도밭을 매각했다.
이에 따라 2027 회계연도 상반기(2026년 3~8월) 누적 자산 손상차손 및 관련 비용은 6810만 달러로 전년 동기(5210만 달러)보다 30.7% 늘었다. 전년 동기 손실은 대부분 2025년 와인 사업 매각과 관련된 것이었다.
회사는 2027 회계연도 보고 기준 실효세율 전망을 11~13%로 제시했다. 이 전망에는 2026년 9월 시행된 해외 세제 개편에 따라 3분기(9~11월)에 인식할 것으로 추정한 1억~1억 5000만 달러의 법인세 혜택이 반영됐다. 2분기 실효세율은 20.2%로 전년 동기(37.9%)보다 낮아졌다.
구조조정 비용 집행 현황
전사적 비용 절감·구조조정 프로그램인 '2025 구조조정 이니셔티브(2025 Restructuring Initiative)'는 대부분의 작업이 2026 회계연도(2025년 3월~2026년 2월) 안에 집행됐다. 회사는 모든 단계가 완료되면 누적 세전 비용이 1억 3000만 달러 가까이 될 것으로 추정했으며, 8월 31일 기준 누적 집행액은 1억 2740만 달러(종업원 퇴직 관련 6200만 달러, 컨설팅 5980만 달러, 기타 560만 달러)다.이번 회계연도 들어서는 상반기 550만 달러(전년 동기 2160만 달러), 2분기 490만 달러(전년 동기 830만 달러)의 구조조정 비용을 판매관리비로 인식했다. 회사는 이 이니셔티브로 2028 회계연도까지 2억 달러 이상의 연간 순비용 절감 효과를 낼 것으로 예상했다.
총부채 감소와 기업어음 차입
8월 31일 기준 총부채는 103억 1570만 달러로 2월 28일보다 2억 5280만 달러(2%) 줄었다. 회사는 지난 9월 8일 조기 상환을 결정했다고 공시한 2022년 5월 발행 4.35% 선순위 채권 6억 달러를 9월 18일 만기 전 전액 상환했는데, 상환 재원은 기업어음(CP) 차입이었다. 상환 가격은 원금의 100%에 미지급 경과이자를 더한 금액이다.9월 18일 체결한 3억 달러 규모 지연인출 기간대출 약정(2026 Term Credit Agreement)에서는 아직 인출한 금액이 없다. 기업어음 차입 잔액은 8월 31일 1억 1650만 달러에서 9월 30일 6억 700만 달러로 늘었고, 2025년 신용약정상 회전신용한도의 잔여 차입 여력은 같은 기간 21억 2260만 달러에서 16억 3210만 달러로 줄었다.
홉워터 인수와 맥주 부문 영업권
맥주 부문 영업권은 2월 28일 52억 3390만 달러에서 8월 31일 52억 6930만 달러로 늘었다. 4월 '홉워터(HOPWTR)' 잔여 지분 인수에 따른 예비 매수가격배분 2760만 달러와 외화환산 조정 780만 달러가 반영됐다. 홉워터는 홉, 아답토젠, 누트로픽을 원료로 한 프리미엄 무알코올 브랜드로 2021년부터 회사의 기업 벤처 포트폴리오에 속해 있었으며, 실적은 맥주 부문에 반영된다. 와인 및 증류주 부문 영업권은 0달러를 유지했다.환율·원자재 가격 변동에 대비한 파생상품의 공정가치 기준 자산은 8월 31일 4억 470만 달러(외환 계약 3억 4430만 달러, 원자재 계약 6040만 달러)로 2월 28일(3억 6590만 달러)보다 10.6% 늘었다.
컨스털레이션 브랜즈는 미국, 멕시코, 뉴질랜드, 이탈리아에서 맥주·와인·증류주를 생산·마케팅하는 기업으로, 뉴욕주 로체스터에 본사를 두고 있다.
주지숙 데이터투자 기자 pr@datatooza.com



