
3분기 임대 매출 9억 6600만 달러·주당 AFFO 1.24달러…연간 조정 EBITDA 전망 중간값 27억 1500만 달러로 올려
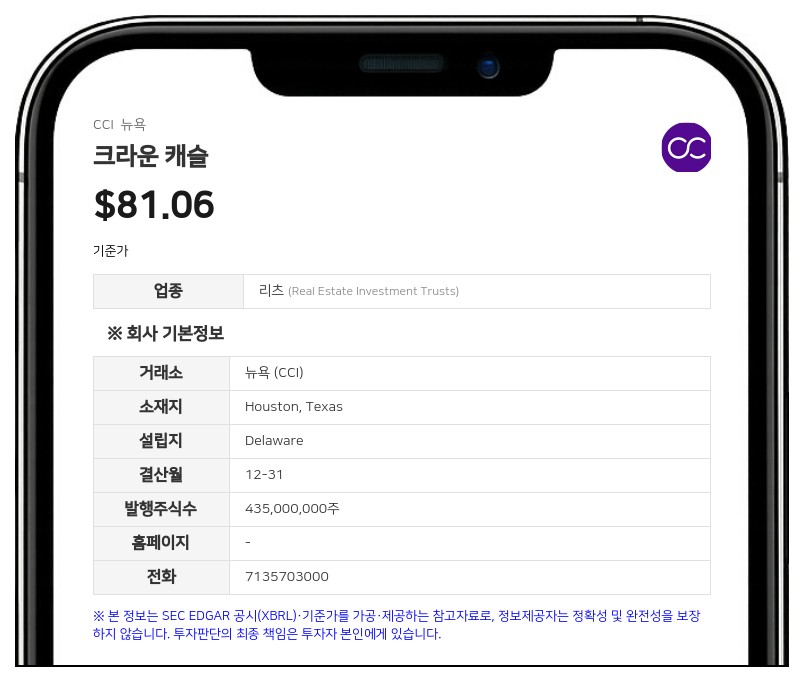
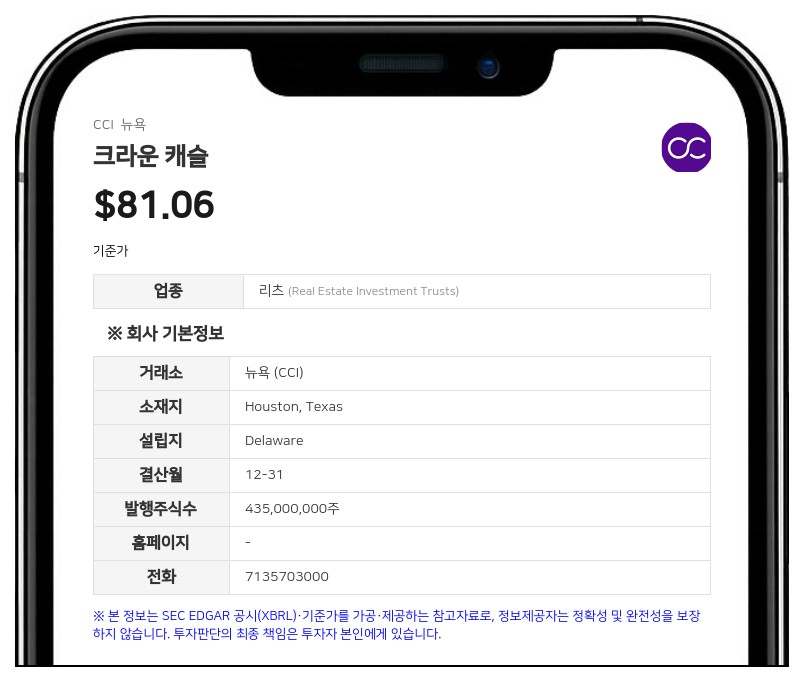
크라운 캐슬의 3분기 임대 매출(Site rental revenues)은 9억 6600만 달러로 전년 동기(10억 1200만 달러)보다 5% 줄었다. 순이익은 2억 8300만 달러로 전년 동기(3억 2300만 달러)보다 12% 줄었고, 희석 주당순이익(EPS)은 0.67달러로 전년 동기 0.74달러보다 9% 감소했다.
반면 조정 운영자금(AFFO)은 5억 3000만 달러로 전년 동기(4억 9000만 달러)보다 8% 늘었고, 주당 AFFO는 1.24달러로 전년 동기(1.12달러)보다 11% 증가했다. 회사는 광섬유·스몰셀 사업 매각 대금으로 이자비용과 유통주식 수가 줄어든 것이 주된 요인이라고 설명했다.
3분기 조정 EBITDA는 6억 7300만 달러로 전년 동기(7억 1800만 달러)보다 6% 감소했다. 임대 매출과 서비스 부문의 기여가 줄어든 것이 주된 원인이며, 판매관리비 감소가 일부를 상쇄했다. 임대 매출에는 디시(DISH) 계약 해지로 6100만 달러, 스프린트 계약 취소로 500만 달러의 부정적 영향이 있었다. 이를 제외한 임대 청구액의 유기적 기여는 3500만 달러로 3.5% 성장했다.
연간 전망 상향과 재무 구조
크라운 캐슬은 지상 임대 매입(ground lease buyout) 활동 증가, 추가적인 운영 효율성, 고객 계약의 영향을 반영해 2026년 연간 전망을 올렸다. 연간 조정 EBITDA 전망치 중간값은 기존보다 2500만 달러 많은 27억 1500만 달러(범위 26억 9000만~27억 4000만 달러)다. 연간 AFFO 전망치 중간값은 500만 달러 높인 19억 8000만 달러(주당 4.60달러)이고, 연간 순이익 전망 중간값도 2500만 달러 올린 8억 9500만 달러다.수닛 파텔(Sunit Patel) 최고재무책임자(CFO)는 "3분기에 일부 타워 부지에 대한 잔여 경제적 지분을 인수하고, 해당 부지에서 주요 고객의 계약 기간을 연장했다"고 말했다. 3분기 말 기준으로 부채의 97%가 고정금리이고, 가중평균 부채 만기는 약 7년이며, 회전신용한도 가운데 약 39억 달러를 더 쓸 수 있다고 회사는 밝혔다.
3분기 보통주 배당은 주당 1.0625달러, 총 약 4억 5200만 달러였다. 주당 배당은 전년 동기와 같다.
크라운 캐슬은 미국 전역에서 약 4만 개의 기지국 타워를 소유·운영·임대하는 통신 인프라 기업이다.
#크라운캐슬 #CCI #리츠 #실적
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com