






















매출 4억 9522만 달러로 2.7% 증가…연간 조정 EBITDA 최고 4억 6000만 달러 제시
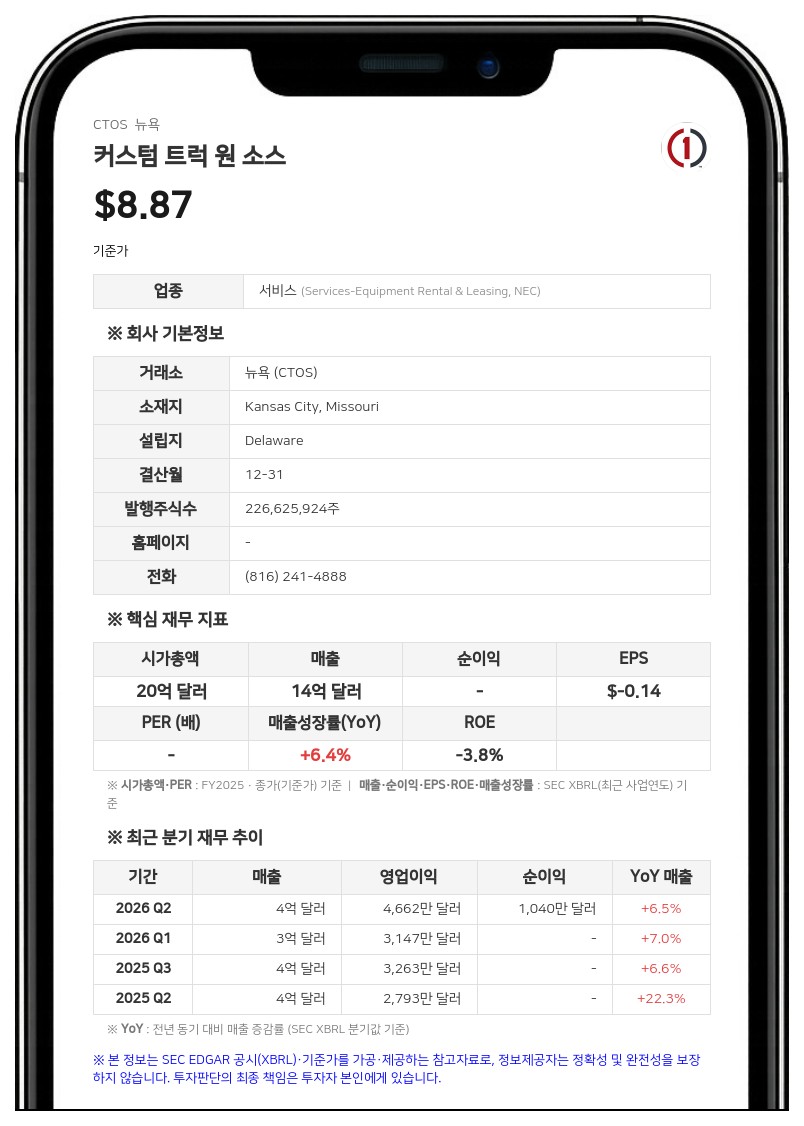
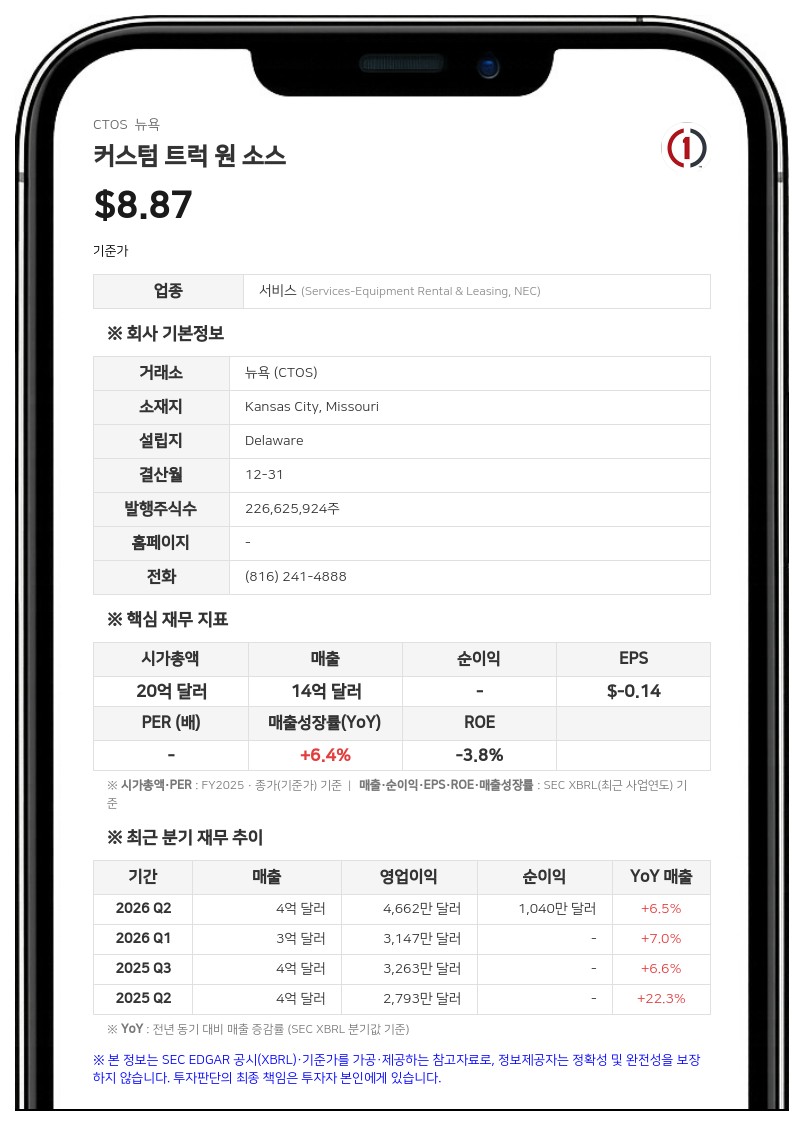
3분기 총매출은 4억 9522만 4000달러로 전년 동기 4억 8205만 8000달러 대비 2.7% 증가했다. 렌탈 매출이 1억 5269만 6000달러로 20.1% 늘어난 반면, 장비 판매는 3억 959만 7000달러로 전년 동기(3억 2058만 3000달러)보다 줄었다. 부품 및 서비스 매출은 3293만 1000달러를 기록했다. 매출총이익은 1억 1328만 달러로 전년 동기 대비 12.4% 늘었다.
3분기 영업이익은 3807만 9000달러로 전년 동기(3262만 9000달러) 대비 16.7% 증가했다. 당기순이익은 230만 5000달러로 전년 동기 575만 6000달러 순손실에서 흑자로 돌아섰다. 희석 주당순이익(EPS)은 0.01달러로 전년 동기(-0.03달러) 대비 개선됐다. 비GAAP 지표인 조정 EBITDA는 1억 1094만 2000달러로 전년 동기 9596만 3000달러 대비 15.6% 늘었다.
사업 부문별로는 특수장비 렌탈(SER) 부문 매출이 2억 2335만 달러, 조정 EBITDA는 1억 2185만 6000달러를 기록했다. 렌탈 장비 가동률은 81.5%로 전년 동기(79.3%)보다 상승했으며, 평균 렌탈 장비 원가(OEC)는 13억 9466만 1000달러로 역대 최고 수준을 나타냈다. 특수트럭 장비 및 제조(STEM) 부문 매출은 4억 4215만 8000달러, 조정 EBITDA는 3663만 6000달러를 기록했다. 수주 잔고는 3억 4192만 달러로 전년 동기 대비 22% 증가했다.
STEM 부문에서는 캔자스시티 시설의 우박 피해와 공급업체 리콜 영향으로 2000만 달러 이상의 외부 고객 인도 물량이 4분기로 밀렸다. 회사는 해당 물량이 수주 잔고에 남아 있으며 4분기에 인도될 것으로 예상한다고 밝혔다.
연간 가이던스 세 번째 상향
회사는 2026년 연간 조정 EBITDA 가이던스를 기존 4억 3750만~4억 5500만 달러에서 4억 4750만~4억 6000만 달러로 상향 조정했다. 올해 세 번째 상향으로, 전년 대비 17~20% 성장에 해당한다. SER 부문 매출 전망치도 기존 8억 5000만~8억 7500만 달러에서 8억 7000만~8억 9000만 달러로 올려 잡았다. 전사 연간 매출은 21억~22억 달러로 전년 대비 8~13% 증가할 것으로 전망했다.9월 30일 기준 현금 및 현금성 자산은 1456만 4000달러이며, 총부채는 16억 6600만 달러다. 순레버리지 비율(Net Leverage Ratio)은 3.70배로 2025년 말(4.31배) 및 전년 동기(4.53배) 대비 낮아졌다.
2026년 순 렌탈 장비 투자(구매액에서 매각 대금을 뺀 금액) 전망은 송전 렌탈 수요에 대응하기 위해 기존 1억 7000만~2억 달러에서 2억 1000만~2억 3000만 달러로 늘렸다. 이에 따라 2026년 레버리지 잉여현금흐름 전망은 기존 5000만 달러 초과에서 소폭 플러스 수준으로 낮아졌다.
미국 미주리주 캔자스시티에 본사를 둔 커스텀 트럭 원 소스는 북미 전력 송배전 및 인프라 시장에 특수 장비, 부품, 공구, 액세서리, 서비스를 제공하는 최대 규모 업체 중 하나다.
#커스텀트럭원소스 #CTOS #실적발표 #가이던스상향 #인프라장비
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com


