






















2026년 연간 전망 상향…2027년 매출 400억 달러 전망 첫 제시
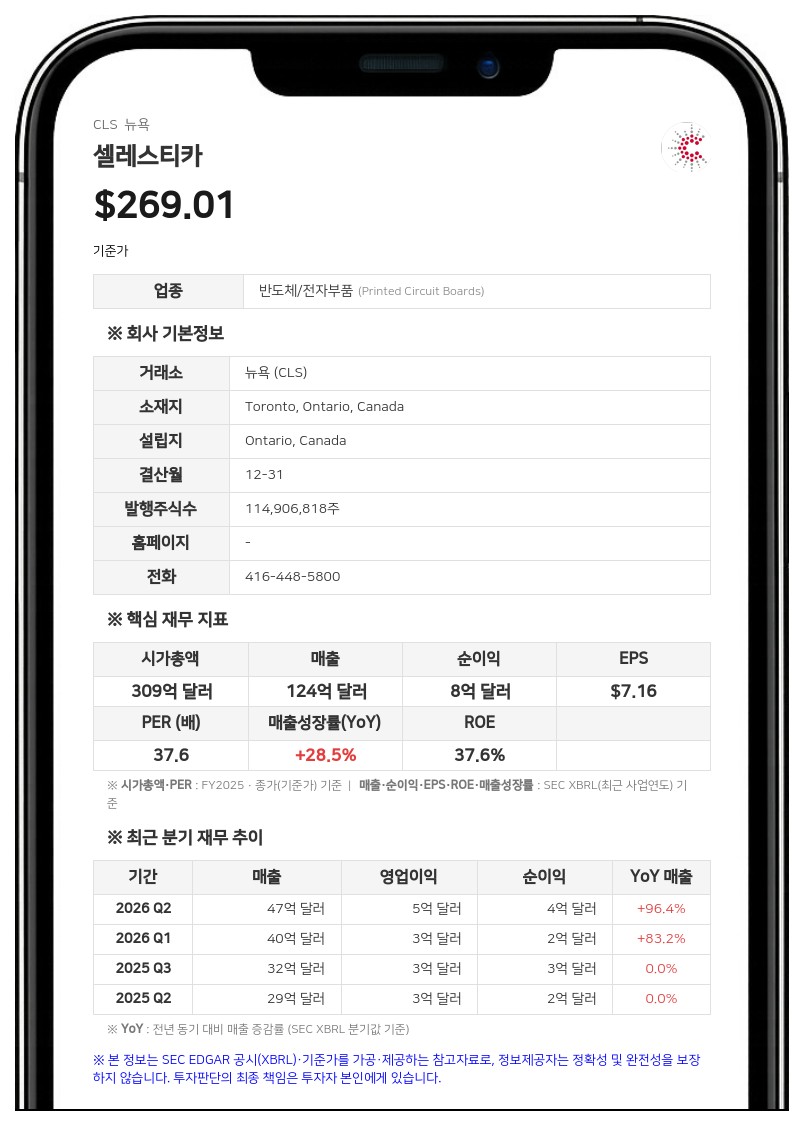
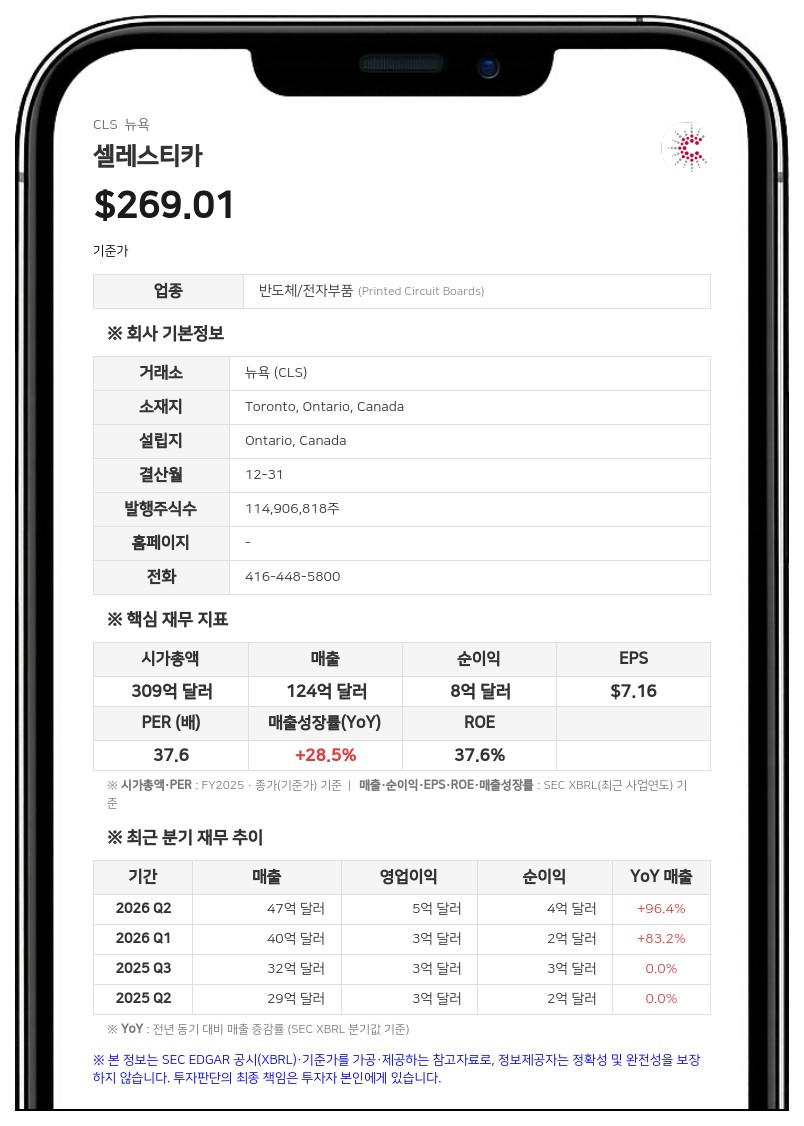
3분기 매출은 58억 3000만 달러로 전년 동기 31억 9000만 달러보다 83% 늘었다. 영업이익은 4억 6000만 달러로 전년 동기 3억 2500만 달러 대비 41.5% 증가했고, 순이익은 3억 9720만 달러로 전년 동기 2억 6780만 달러보다 48.3% 늘었다. 희석 EPS는 전년 동기 2.31달러에서 3.26달러로 올랐다.
비GAAP 기준 조정 EPS는 3.30달러로 전년 동기 1.58달러보다 109% 늘었고, 회사가 제시했던 가이던스(2.88~3.08달러) 상단을 웃돌았다. 매출도 가이던스 범위(52억 5000만~55억 5000만 달러)를 넘어섰다. 조정 영업이익률(비GAAP)은 8.5%로 전년 동기 7.6%에서 높아졌지만, GAAP 기준 영업이익률은 7.9%로 전년 동기 10.2%보다 낮았다. GAAP EPS에는 총수익스와프(TRS) 평가 영향이 주당 0.03달러 손실로 반영됐는데, 전년 동기에는 주당 0.98달러 이익이었다.
사업 부문별로는 커넥티비티 및 클라우드 솔루션(CCS) 부문 매출이 전년 동기 대비 102% 급증한 48억 7000만 달러로 성장을 이끌었고, 부문 이익률은 8.9%로 전년 동기 8.3%에서 높아졌다. 첨단 기술 솔루션(ATS) 부문 매출은 9억 6000만 달러로 23% 증가했으며 부문 이익률은 6.6%(전년 동기 5.5%)였다.
2026년 전망 상향, 2027년 전망 첫 제시
셀레스티카는 2026년 연간 매출 전망치를 기존 205억 달러에서 210억 달러로, 조정 EPS 전망치를 11.30달러에서 11.55달러로 올렸다. 각각 전년 대비 69%, 91% 성장에 해당한다. 회사는 3분기 호실적과 4분기 수요 개선 기대를 반영했다고 설명했다. 조정 영업이익률 전망 8.4%는 유지했다.반면 2026년 잉여현금흐름(비GAAP) 전망은 6억 달러에서 4억 6000만 달러로 낮췄다. 회사는 2027년 가속 성장에 대비한 운전자본 투자가 주된 이유라고 밝혔다. 4분기 가이던스로는 매출 62억 7500만~65억 7500만 달러, 조정 EPS 3.37~3.57달러를 제시했다.
2027년 연간 전망으로는 매출 400억 달러(전년 대비 90% 증가), 사상 최고 수준인 조정 영업이익률 9.0%, 조정 EPS 21.50달러를 제시했다. 2027년 자본지출은 15억~20억 달러로 예상했다. 회사는 고객사들의 2028년 수요 전망이 2027년 매출 전망보다 의미 있게 높다고 밝혔다.
셀레스티카는 3분기 중 앞서 발표한 총 34억 5000만 달러 규모의 보통주 공모(1110만 주, 8월 7일 완료)를 마쳤다. 9월 말 현금 및 현금성자산은 39억 6130만 달러로 지난해 말 5억 9560만 달러에서 크게 늘었다.
회사는 현재 진행 중인 자사주 매입 프로그램(NCIB)이 11월 2일 만료되면 4분기 중 신규 NCIB 개시를 위한 의향 통지서를 토론토증권거래소(TSX)에 제출할 계획이라고 밝혔다. TSX가 이를 수락하면 수락 후 12개월 동안 회사 재량으로, TSX 규칙에 따라 산정한 공개 유통주식(public float)의 최대 2.5%를 매입해 소각할 수 있을 것으로 예상했다.
캐나다 토론토에 본사를 둔 셀레스티카는 설계, 엔지니어링, 제조, 공급망, 플랫폼 솔루션 역량을 바탕으로 AI, 클라우드, 하이브리드 클라우드용 핵심 데이터센터 인프라를 공급하는 기술 기업이다.
#셀레스티카 #CLS #실적발표 #AI인프라 #데이터센터
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com


