






















매출 26억 3900만 달러로 22% 늘어…2026년 조정 EBITDA 전망 10억 3000만~10억 6000만 달러로 높여
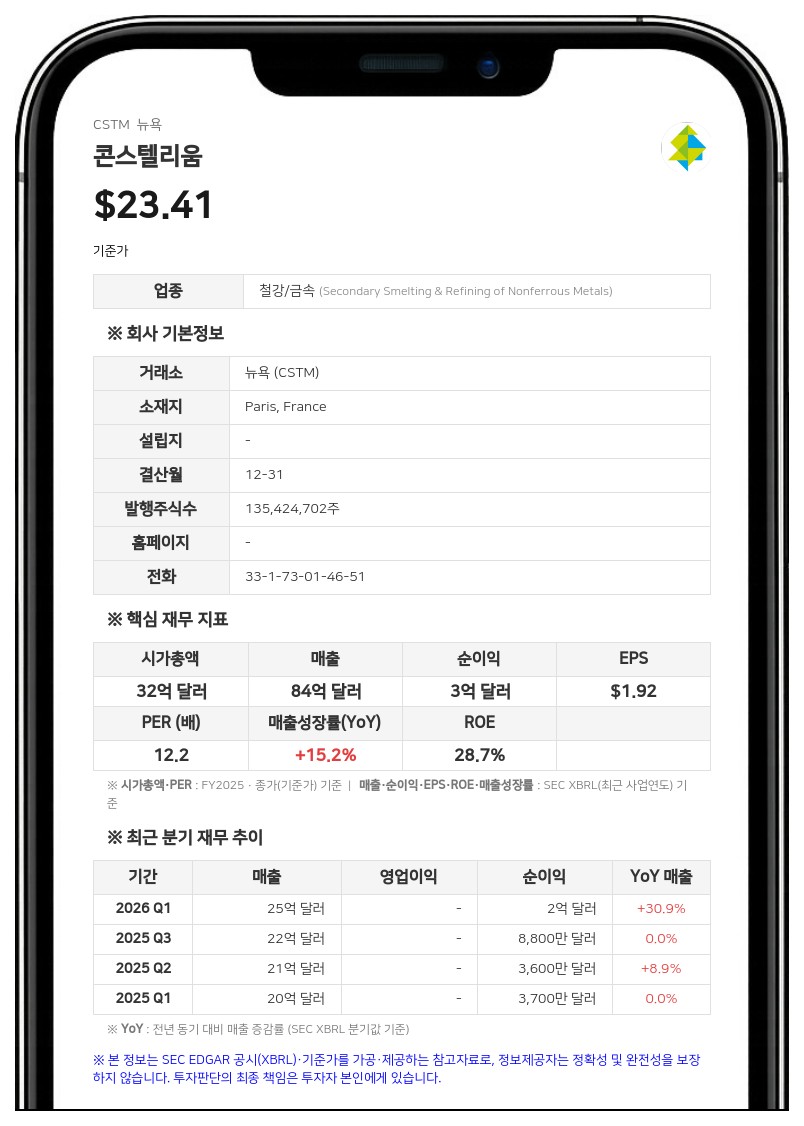
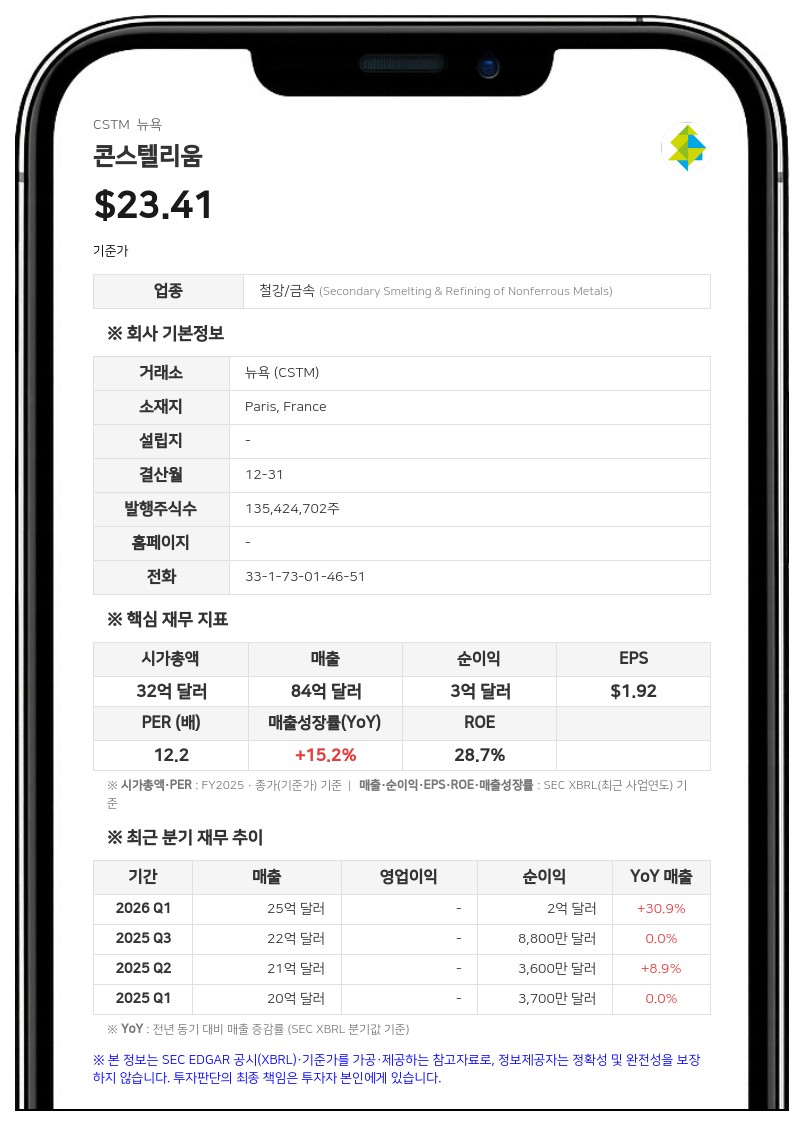
3분기 매출은 26억 3900만 달러로 전년 동기(21억 6600만 달러) 대비 22% 증가했다. 출하량은 36만 8000메트릭톤으로 전년 동기 대비 1% 줄었으나, 금속 가격 상승 등에 따른 톤당 매출 증가가 출하 감소를 상쇄하고 매출 성장을 이끌었다.
3분기 희석 주당순이익은 0.84달러로 전년 동기(0.62달러)보다 늘었다. 비지배지분을 포함한 순이익은 1억 1900만 달러로 전년 동기(8800만 달러) 대비 35% 증가했다. 조정 EBITDA(상각전영업이익)는 2억 7600만 달러로 전년 동기 대비 17% 늘어 회사가 밝힌 3분기 기준 최대치를 기록했으며, 여기에는 비현금성 금속 가격 시차에 따른 400만 달러의 부정적 영향이 포함됐다.
사업 부문별로는 항공·수송(A&T) 부문 매출이 6억 6400만 달러, 조정 EBITDA가 1억 200만 달러로 각각 전년 동기 대비 38%, 13% 늘었다. 포장·자동차 압연재(P&ARP) 부문 매출은 16억 2500만 달러로 24% 증가했으며, 조정 EBITDA는 1억 6200만 달러로 98% 급증했다. 반면 자동차 구조·산업(AS&I) 부문 매출은 4억 200만 달러로 2%, 조정 EBITDA는 2100만 달러로 36% 감소했다.
올해 9개월 누적 매출은 78억 4800만 달러로 전년 동기 대비 26% 늘었다. 지배주주 귀속 순이익은 4억 6200만 달러로 전년 동기(1억 6100만 달러) 대비 187% 증가했고, 희석 주당순이익은 3.31달러(전년 동기 1.13달러)였다. 비지배지분을 포함한 순이익은 4억 6300만 달러(전년 동기 1억 6200만 달러)다. 조정 EBITDA는 10억 7400만 달러로 90% 늘었으며, 여기에는 금속 가격 시차에 따른 2억 2200만 달러의 긍정적 영향이 포함됐다.
연간 가이던스 상향과 현금흐름·부채 현황
콘스텔리움은 2026년 연간 가이던스를 상향해 비현금성 금속 가격 시차 영향을 제외한 조정 EBITDA를 10억 3000만~10억 6000만 달러로 제시했다. 연간 잉여현금흐름(FCF)은 3억 달러를 웃돌 것으로 내다봤다.3분기 영업활동 현금흐름은 1억 8600만 달러, 잉여현금흐름은 1억 2800만 달러를 기록했다. 9개월 누적 영업활동 현금흐름은 4억 2000만 달러, 잉여현금흐름은 2억 2300만 달러다. 회사는 자사주 매입 프로그램을 통해 3분기 중 3000만 달러(보통주 100만 주)를 주주에게 환원했으며, 올해 9개월간 총 7800만 달러(280만 주) 규모의 자사주를 매입했다.
2026년 9월 30일 기준 유동성은 현금 및 현금성자산 1억 5800만 달러를 포함해 총 9억 9200만 달러다. 총부채는 18억 1700만 달러로 2025년 말(19억 4400만 달러)보다 줄었고, 순부채는 16억 5800만 달러로 2025년 말(18억 2400만 달러) 대비 감소했다. 9월 말 레버리지는 1.6배로 회사의 목표 범위(1.5~2.5배) 하단에 가깝다.
회사는 지난 7월 2028년 6월 만기 5.625% 선순위채 가운데 1억 달러를 조기 상환해 잔액이 2억 2500만 달러로 줄었다. 또 10월 22일에는 자산기반대출(Pan-U.S. ABL) 약정 한도를 5억 5000만 달러에서 7억 달러로 늘리고 만기를 2031년 10월 22일로 연장하는 계약 변경을 마쳤다.
콘스텔리움은 항공, 포장, 자동차 등 다양한 시장에 고부가가치 알루미늄 제품을 개발·공급하는 기업으로, 2025년 매출은 84억 달러였다.
#콘스텔리움 #CSTM #실적발표 #알루미늄 #가이던스상향
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com


