






















항공 및 시스템 부문 성장에 힘입어 3분기 조정 EPS 1.76달러 기록
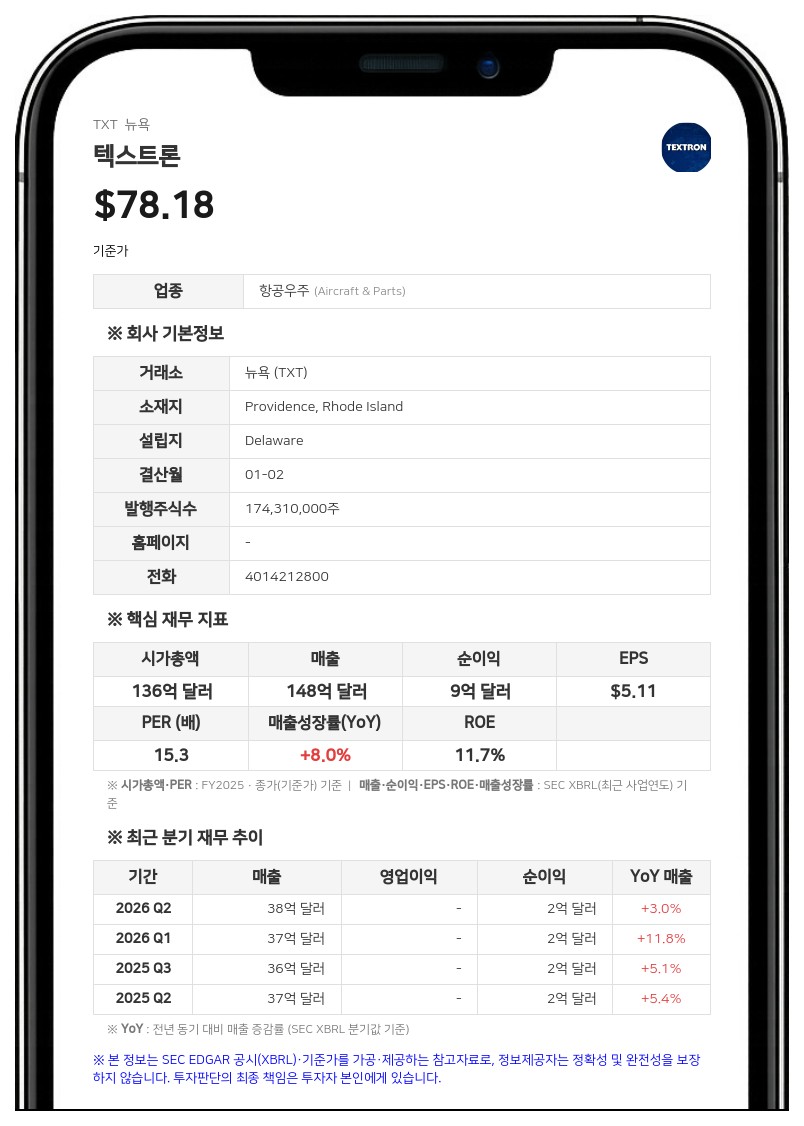
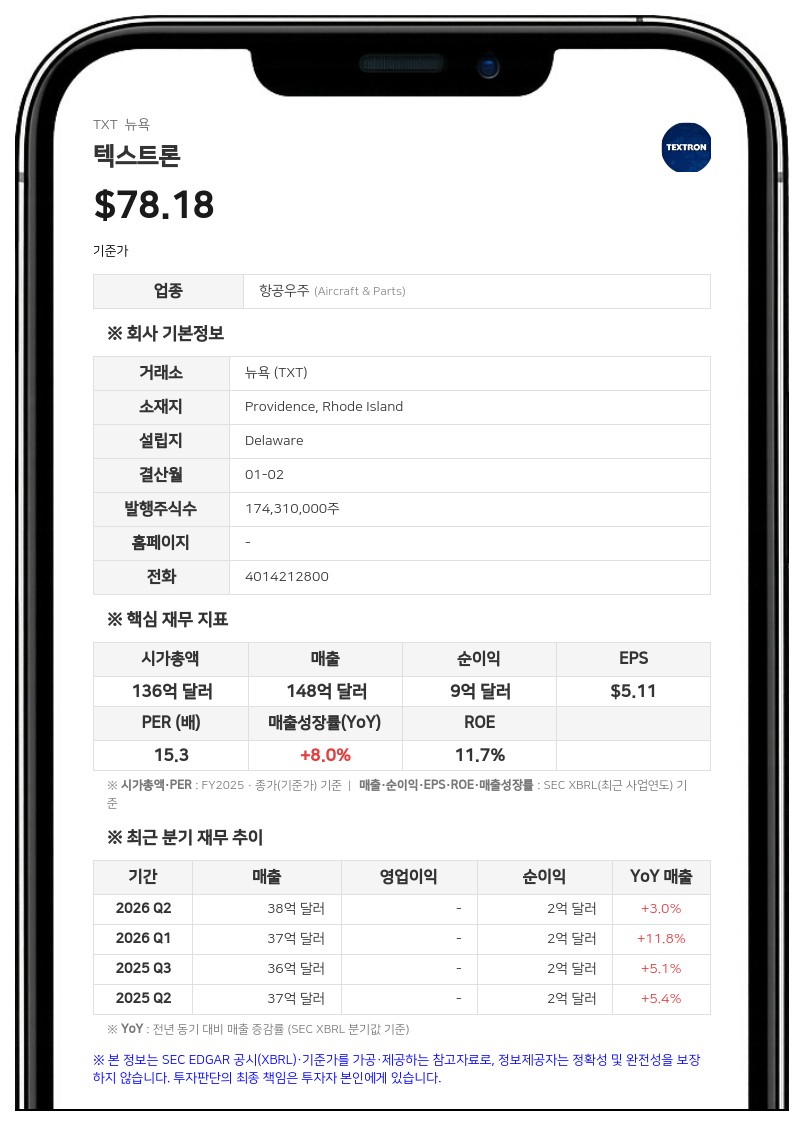
텍스트론의 3분기 매출은 37억 5100만 달러로 전년 동기 36억 200만 달러 대비 4.1% 증가했다. 계속영업 순이익은 2억 7000만 달러로 전년 동기 2억 3500만 달러 대비 14.9% 늘었다. 희석 주당순이익(EPS)은 1.56달러를 기록해 전년 동기 1.31달러에서 상승했다. 비 GAAP 기준 조정 주당순이익(EPS)은 1.76달러로 전년 동기의 1.55달러보다 증가했다.
사업부문별로는 텍스트론 에비에이션(Textron Aviation) 매출이 시테이션(Citation) 제트기 물량 증가 등에 힘입어 전년 동기 대비 14% 증가한 17억 달러를 기록했다. 이 부문은 3분기에 제트기 51대를 인도해 전년 동기 42대보다 늘었고, 상용 터보프롭기는 32대로 전년 동기 39대에서 줄었다. 텍스트론 시스템즈(Textron Systems) 매출 역시 장갑 지상차량 수량 증가 등으로 16% 늘어난 3억 6000만 달러를 올렸다. 반면 벨(Bell) 부문 매출은 군수 매출 감소(5900만 달러, 주로 MV-75 프로그램 물량 감소)의 영향으로 전년 동기 대비 9% 감소한 9억 3300만 달러를 기록했다.
산업(Industrial) 부문 매출은 7억 6500만 달러로 전년 동기 대비 1% 증가했다. 텍스트론 스페셜라이즈드 비히클스 매출이 2600만 달러(9%) 늘었고 카우텍스(Kautex) 매출은 2200만 달러(5%) 줄었다. 금융 부문 매출은 1300만 달러로 전년 동기 2600만 달러에서 감소했는데, 회사는 2025년 3분기에 비전속 자산 처분에서 1100만 달러의 이익을 인식한 영향이라고 설명했다.
텍스트론은 2026년 연간 실적 전망치를 상향 조정했다. 연간 GAAP 기준 주당순이익 전망은 기존 5.39~5.59달러에서 5.64~5.74달러로 올렸다. 연간 조정 주당순이익 전망치도 기존 6.40~6.60달러에서 6.55~6.65달러로 상향했다. 연간 연금 출연 전 제조업 현금흐름 전망 역시 기존 7억~8억 달러에서 8억~9억 달러로 높였다.
회사는 이번 전망 상향이 MV-75 샤이엔 프로그램과 관련한 미 육군의 기준 초과 예산 재배정(ATR) 요청에 대한 의회 승인과 해당 자금을 확정하는 계약 변경을 반영한 것이라고 밝혔다.
텍스트론은 3분기 제조업 부문 영업활동 현금흐름이 5억 1200만 달러로 전년 동기 3억 4800만 달러보다 늘었고, 연금 출연 전 제조업 현금흐름은 4억 1800만 달러로 전년 동기 2억 8100만 달러에서 증가했다고 밝혔다. 3분기 중에는 자사주 매입을 통해 주주들에게 2억 3900만 달러를 환원했다. 3분기 말 기준 수주잔고는 텍스트론 에비에이션이 80억 달러, 벨이 76억 달러, 텍스트론 시스템즈가 35억 달러를 기록했다.
텍스트론은 세스나, 비치크래프트, 벨, 텍스트론 시스템즈 등 글로벌 브랜드 네트워크를 보유한 항공, 방산, 산업 제품 및 금융 서비스를 제공하는 다각화 기업이다.
주지숙 데이터투자 기자 pr@datatooza.com


