캐나다 재생에너지 송전 프로젝트 잔액 고객 승인, 9월 말 현금 23억 1527만 달러로 증가
계약 형태별로 보면 3분기 고정가격(Fixed price) 계약 매출은 81억 7626만 달러로 전체 매출의 68.1%를 차지해 전년 동기 63.1%보다 비중이 커졌다. 단가(Unit-price) 계약 매출은 18억 4039만 달러로 비중이 22.2%에서 15.3%로 낮아졌고, 실비정산(Cost-plus) 계약 매출은 19억 9823만 달러로 비중이 14.7%에서 16.6%로 높아졌다.
지역별로는 미국 매출이 114억 2879만 달러로 전체의 95.2%를 차지했다. 전년 동기 미국 비중은 93.3%였다. 캐나다 매출은 3억 3681만 달러(2.8%), 호주 매출은 2억 2133만 달러(1.8%)였다.
미승인 변경계약 매출과 실효세율
9월 30일 기준 고객이 승인하지 않은 변경계약 및 클레임과 관련해 인식한 매출은 4억 8840만 달러로, 2025년 말 9억 8360만 달러에서 줄었다. 이 금액은 주로 재무상태표의 계약자산에 계약가격 조정으로 포함돼 있다. 회사는 감소분 가운데 가장 큰 부분이 캐나다 대형 재생에너지 송전 프로젝트 관련 잔액을 고객이 승인한 데 따른 것이라고 설명했다. 이 프로젝트는 2024년에 완료됐다.3분기 실효세율은 25.2%로 전년 동기 25.9%보다 낮아졌다. 회사는 사업 지역별 이익 구성 변화가 주된 이유라고 밝혔다. 1~9월 누적 실효세율은 23.1%로 전년 동기 25.2%보다 낮았는데, 주식 인센티브 보상 가득에 따른 미국 연방·주 세제 혜택이 3330만 달러 늘어난 것이 주된 이유다.
현금 증가와 부채 현황
9월 30일 기준 현금 및 현금성 자산은 23억 1527만 달러로 2025년 말 4억 3951만 달러에서 늘었다. 같은 시점 총자산은 327억 4943만 달러, 총부채는 221억 2763만 달러로 2025년 말(각각 249억 2690만 달러, 158억 9903만 달러)보다 증가했다.장기부채 총액은 69억 9108만 달러로 2025년 말 59억 9491만 달러보다 늘었다. 9월 30일 기준 선순위 신용시설의 가용 약정액과 현금성 자산을 합친 금액은 52억 1000만 달러이며, 기업어음(CP) 잔액은 없다. 유통 보통주 수는 1억 5063만 2207주다.
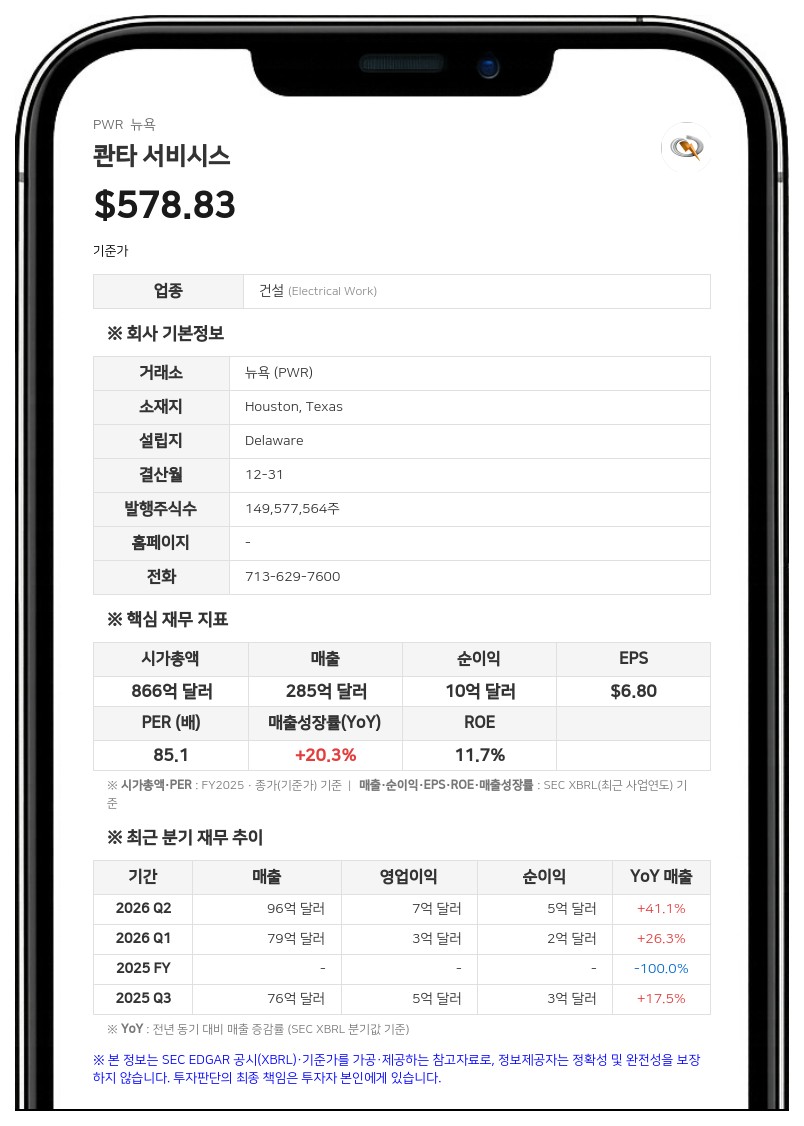
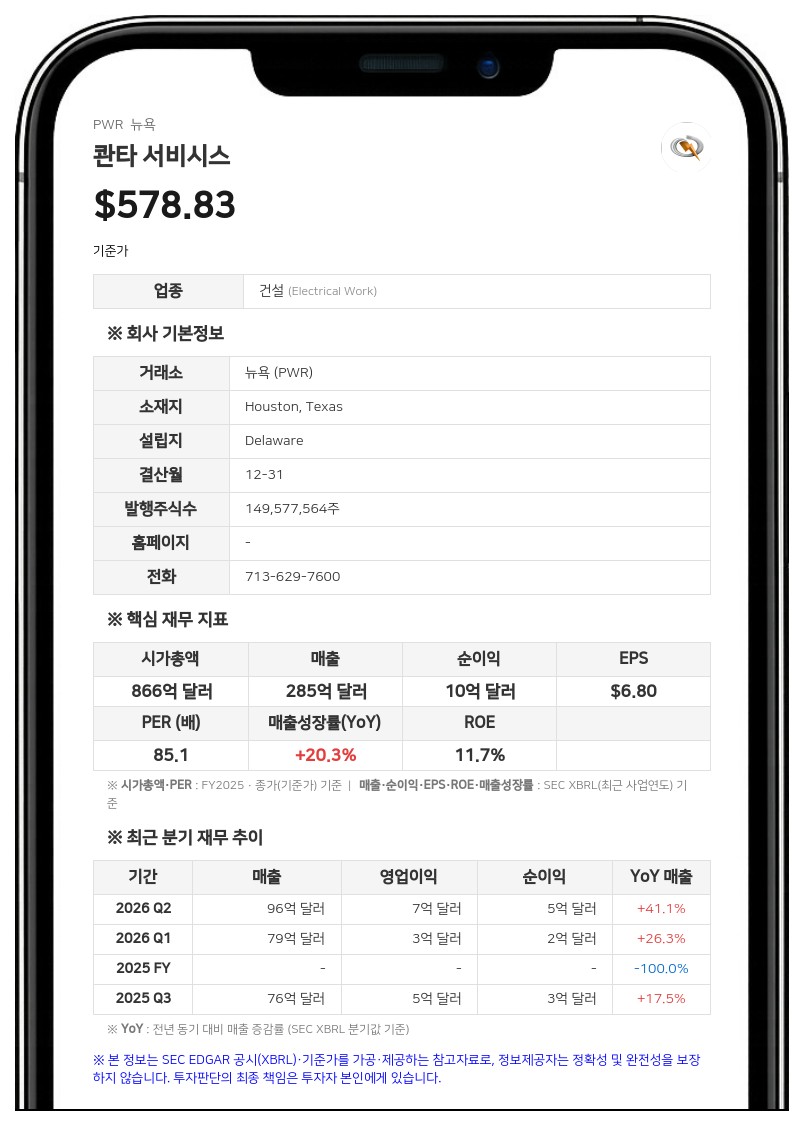
콴타 서비시스는 유틸리티, 발전, 로드센터, 통신, 파이프라인, 에너지 산업에 특수 인프라 솔루션을 제공하는 기업으로, 미국·캐나다·호주 등에서 에너지·로드센터·통신 인프라의 설계, 설치, 수리, 유지보수 사업을 하고 있다.
#콴타서비시스 #PWR #인프라 #RPO #분기보고서
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com