






















조정 EBITDA 2000만 달러로 30% 증가…텍사스 건조한 날씨 여파로 연간 매출 전망 3억~3억 500만 달러로 낮춰
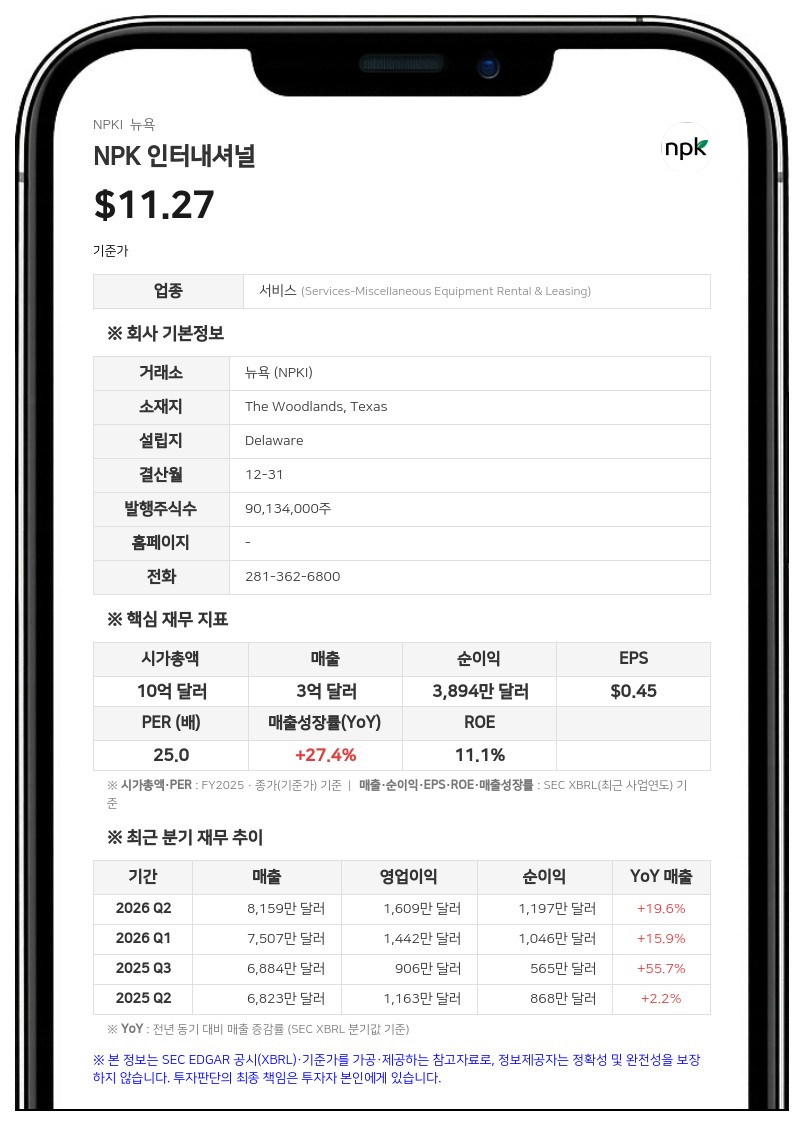
3분기 계속영업 영업이익은 915만 9000달러로 전년 동기(905만 7000달러)보다 소폭 늘었지만, 영업이익률은 12.0%로 전년 동기(13.2%)보다 120bp(1.2%포인트) 하락했다. 계속영업이익은 633만 달러(희석 주당 0.07달러)로 전년 동기(606만 3000달러, 주당 0.07달러)보다 늘었고, 중단영업 손실을 반영한 순이익은 610만 9000달러(전년 동기 565만 4000달러)였다.
비GAAP 기준 계속영업 조정 EBITDA는 2000만 달러로 전년 동기(1540만 달러) 대비 30% 늘었고, 조정 EBITDA 마진은 26.2%로 390bp 개선됐다. 매출총이익률은 31.3%로 전년 동기(31.9%)보다 낮아졌다.
매출 구성은 임대·서비스 매출이 4960만 달러로 12% 증가했고(임대 3184만 달러, 서비스 1772만 4000달러), 제품 판매는 2670만 달러로 9% 늘었다. 판매관리비는 1470만 달러(매출 대비 19.3%)로, 경영진 교체에 따른 퇴직금 등 약 120만 달러와 전략 기획·실사 비용 70만 달러가 포함됐다.
회사는 3분기 텍사스의 이례적으로 건조한 날씨 탓에 예정됐던 대형 유틸리티 프로젝트 여러 건이 매트 없이 착공되면서 임대 수요가 타격을 받았고, 텍사스 지역 매출 감소를 다른 확장 대상 시장의 성장이 일부 상쇄했다고 설명했다.
매슈 래니건(Matthew Lanigan) 사장 겸 최고경영자(CEO)는 "건조한 날씨가 3분기와 4분기 초 매트 수요에 부정적 영향을 미쳐 연간 가이던스를 낮췄지만, 핵심 송전 시장의 기초 수요 추세는 견조하며 10월 들어 임대 프로젝트 활동이 크게 강화됐다"고 말했다. 그는 2027년 성장 기대치에는 변함이 없다고 덧붙였다.
연간 가이던스와 공장 증설
회사가 새로 제시한 2026년 연간 가이던스는 매출 3억~3억 500만 달러, 조정 EBITDA 9000만~9300만 달러다. 자본지출은 7000만~7500만 달러로 예상되며, 이 중 4000만~4500만 달러는 임대용 매트 보유량 확충에, 약 2000만 달러는 제조 설비 증설에 투입된다.루이지애나주 카렌크로(Carencro) 공장의 생산능력을 현재보다 약 50% 늘리는 증설도 진행 중이다. 2027년 중반까지 4000만~4500만 달러를 투자할 계획으로, 9월 30일까지 1050만 달러를 집행했으며 추가 생산은 2027년 중반 시작될 예정이다.
현금흐름과 자사주 매입
3분기 영업활동 현금흐름은 710만 달러로 전년 동기(2470만 달러)보다 줄었고, 비GAAP 지표인 잉여현금흐름은 -440만 달러로 전년 동기(1250만 달러)에서 마이너스로 돌아섰다. 순 자본투자에는 1140만 달러를 썼으며, 대부분 임대용 매트 확충과 제조 설비 증설에 들어갔다.3분기에는 1340만 달러를 들여 자사주 100만 주를 매입했으며, 현행 자사주 매입 승인 한도 가운데 7600만 달러가 남아 있다. 9월 30일 기준 현금은 423만 달러, 총부채는 2630만 달러이며, 선순위 담보 회전신용공여(revolving credit facility)의 가용 유동성은 1억 3220만 달러다.
NPK 인터내셔널은 재활용 가능한 복합 소재 매트를 제조·판매·임대하고 계획·물류·현장 복구 서비스를 함께 제공하는 작업현장 접근 솔루션 기업이다. 전력 송배전, 석유·가스 탐사, 파이프라인, 재생에너지, 석유화학, 건설 등 인프라 시장에 제품을 공급하며, 본사는 텍사스주 더우드랜즈에 있다.
주지숙 데이터투자 기자 pr@datatooza.com


